レシートと領収書の違いを解剖!手書きより強い証拠能力とインボイス対策
「会社の経費で落とすなら、必ず宛名入りの手書き領収書をもらわなければならない」――ビジネスの現場では、今なおそんな古い思い込みが根強く残っています。会食の会計時や文具の購入時、レジ前で店員の手を止め、わざわざ会社名を伝えて手書きの伝票を切ってもらう光景は珍しくありません。
しかし、税務調査の最前線やデジタル化が進む法制度の実務において、その常識は完全に覆されています。確定申告や社内の経費精算において、むしろ明細が詳細に印字されたレシートのほうが圧倒的な信頼を得ているのが実情です。インボイス制度の完全定着や電子帳簿保存法への対応が必須となった現在、書類の「形式」ではなく「中身の真実性」が問われています。本稿では、双方が持つ法的な位置づけを紐解き、税務署から疑われないための判断基準を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査において詳細な購入品目が印字されたレシートは、手書き領収書以上の証拠能力を発揮するケースが圧倒的に多い。
- 要点2:インボイス制度における「適格簡易請求書」の条件を満たせば、宛名のないレシートでも仕入税額控除の適用対象となる。
- 要点3:「品代」「宛名なし」の手書き伝票は経費否認のリスクを抱えており、クレジットカード利用明細の単体保存も原則認められない。
【基本定義】レシートと領収書の違いとは?それぞれの役割と法的な位置づけ
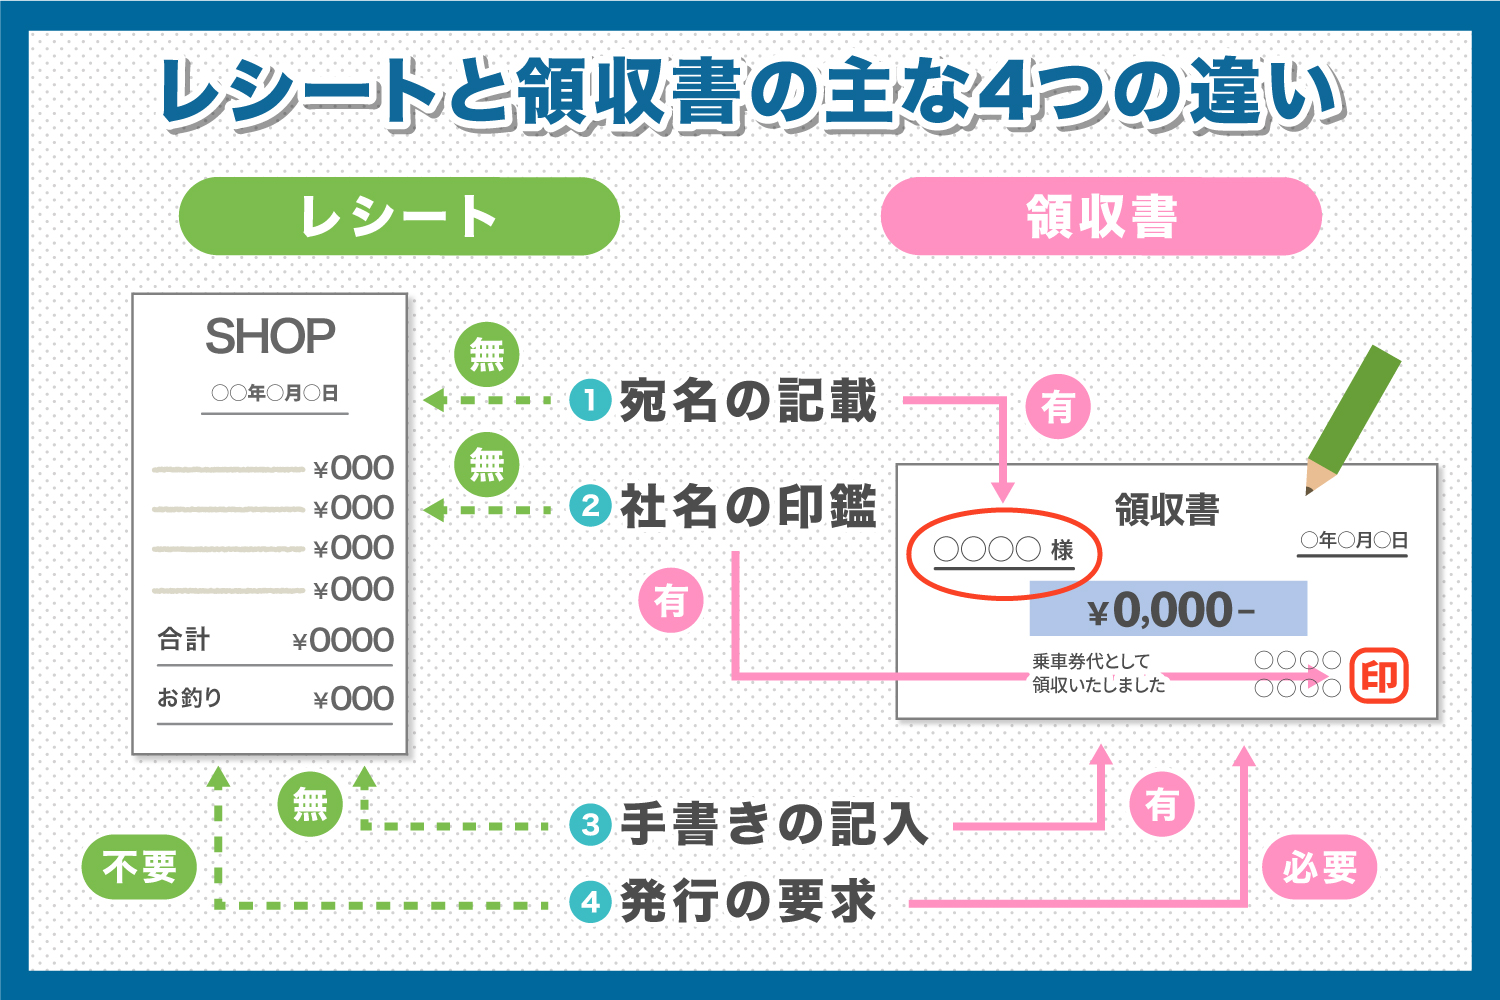
日常的に混同されがちなレシートと領収書の違いですが、民法上の法的な性格から見ると、両者は本質的に同じ「受取証書」(民法第486条)に該当します。金銭の授受が行われた事実を証明する証拠書類である点に差はありません。法律において「手書きでなければならない」「タイトルに『領収書』と書かれていなければ無効」といった規定は存在しないのです。
決定的な違いは、発行形式とそこに記載されている情報の粒度にあります。慣習的な手書き領収書は、宛名・日付・総額・大まかな但し書きのみを記すフォーマットが一般的です。一方、POSレジから印字されるレシートは、購入日時(秒単位まで)、店舗名、レジ番号、さらには購入した個々の商品名、単価、数量、適用税率までが一括して記録されます。経理処理において最も重視される「取引の実態」を詳細に伝えているのは、疑いようもなく後者です。
「手書き領収書は時代遅れ?」レシートの方が税務調査で証拠能力が高い決定的な理由
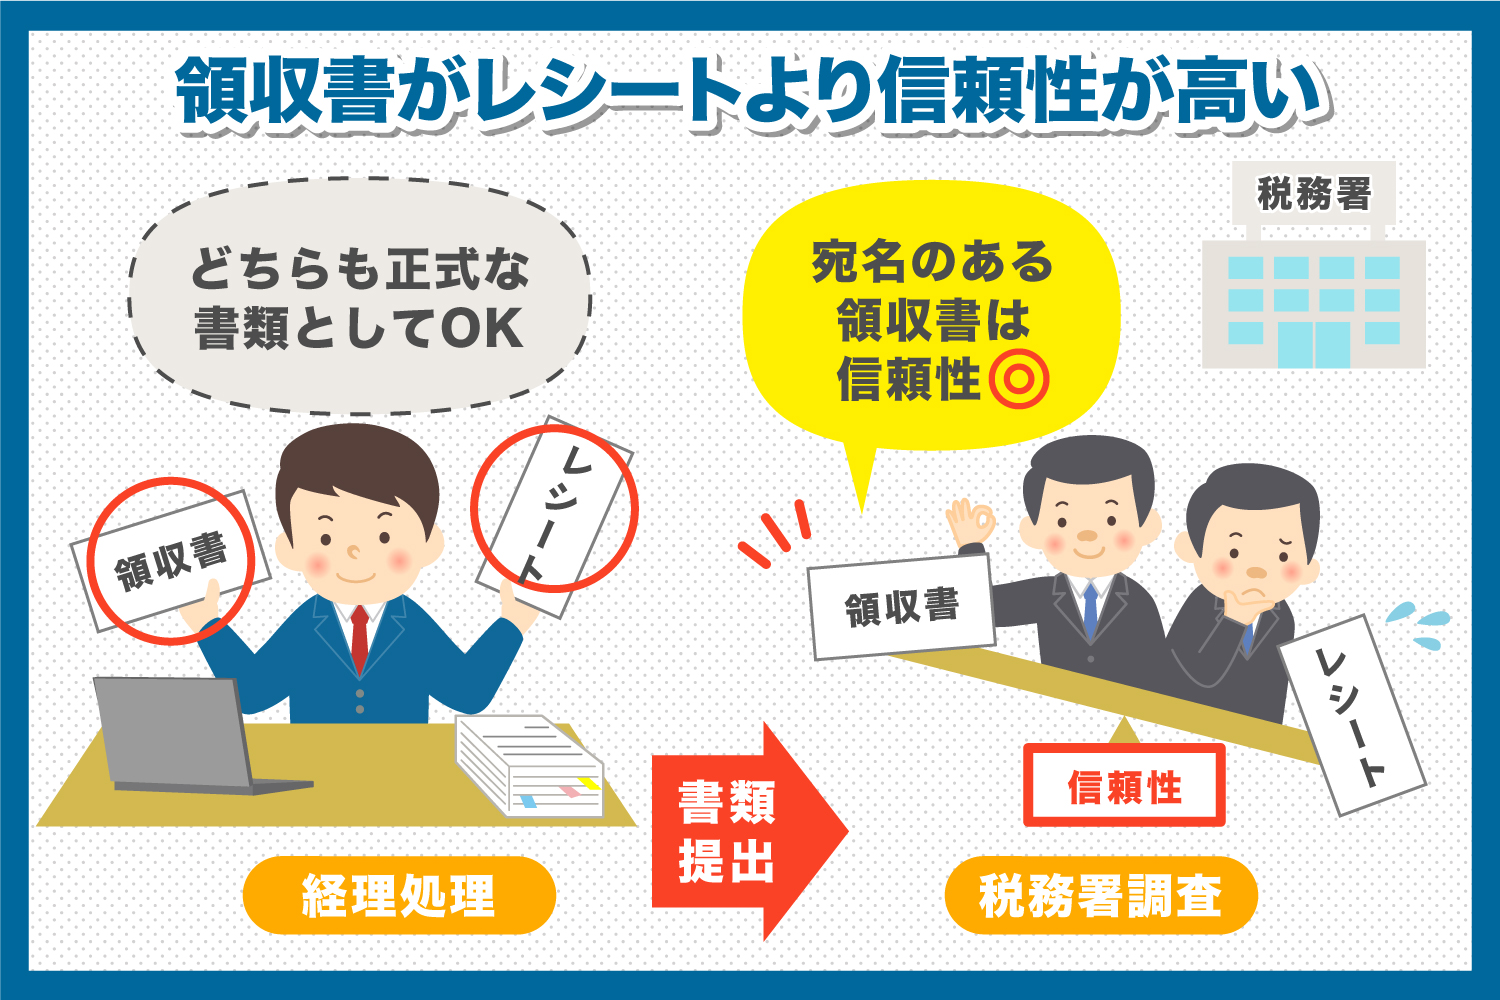
「手書き領収書の方が格式が高く、レシートは簡易的なものに過ぎない」という認識は、税務の現場では通用しません。むしろ、税務調査官が厳しくチェックする場面ほど、機械印字のレシートが持つ証拠能力の高さが際立ちます。
調査官が疑いの目を向けるのは、「その支出が本当に事業活動に関連しているか」という1点に尽きます。手書き領収書に「お品代として 30,000円」と書かれていた場合、購入した物品がオフィスの消耗品なのか、それとも自宅で使う私的な家電製品なのかを書類から判別することは不可能です。内容が不透明であればあるほど、個人的な支出を経費に付け替えた「架空経費・私的流用」の疑念を招きます。
これに対して、POSレシートには「ボールペン 5本」「コピー用紙 A4 2箱」といった具体的な品目がすべて刻まれます。改ざんや筆跡の偽装が極めて困難な機械印字であることも相まって、調査官に対して「一切のやましい意図がない事実」を雄弁に物語るのです。手書き領収書をわざわざ発行してもらう行為は、自ら客観的な証拠を捨て、怪しまれるリスクを背負い込んでいると言っても過言ではありません。
【宛名なし・但し書き品代】税務署から否認されるNGパターンとリスク
かつての商慣習で多用されてきた「宛名は上様で」「但し書きは品代で」という頼み方は、現代の税務において極めて危険な行為です。税務調査で否認されるリスクを自ら高めるNGパターンには、明確な構造的欠陥があります。
まず、宛名なし領収書や「上様」表記の伝票は、誰がその金銭を支払ったのかを第三者が客観的に確認できません。誰の財布から出たお金か証明できない書類は、知人から譲り受けた伝票の使い回しや、私的流用を疑われる典型例です。事業との関連性を立証する責任は納税者側にあるため、宛名が曖昧な手書き伝票は経費算入を否認される格好の標的となります。
さらに警戒すべきは但し書き品代の常態化です。「品代」は文字通り物品の代金という意味しか持たず、税法上の取引実態の説明を放棄しているに等しい状態を指します。過去の判例でも、内容が具体的に特定できない多額の品代領収書は、証拠能力を欠くとして経費性が退けられた事例が後を絶ちません。最も悪質なケースでは、白紙の手書き領収書を受け取って金額を自ら水増し記入する手口がありますが、これは脱税だけでなく刑法上の有印私文書偽造罪に問われる明白な犯罪です。
【インボイス制度下のルール】適格簡易請求書として認められる条件と仕入税額控除
消費税の仕入税額控除を受けるための要件は、インボイス制度の施行によって厳格化されました。原則として、買い手は売り手から交付された「適格請求書(インボイス)」を保存しなければ消費税の控除を受けられません。しかし、ここでもレシートが優遇される法的な仕組みが用意されています。
小売業、飲食店業、タクシー業、駐車場業など、不特定多数の顧客を相手にする特定の業種においては、適格請求書の簡易版である適格簡易請求書の交付が認められています。そして、この適格簡易請求書として認められる要件は以下の通りです。
1. 発行事業者の氏名または名称および登録番号(Tから始まる13桁)
2. 取引年月日
3. 取引内容(軽減税率の対象である旨の表記を含む)
4. 税率ごとに区分して合計した対価の額(税抜または税込)
5. 税率ごとに区分した消費税額等、または適用税率
ここで特筆すべきは、「書類の交付を受ける事業者の氏名または名称(買い手の宛名)」の記載が法令上免除されている点です。つまり、街のスーパーや居酒屋、タクシーなどで受け取るレシートに登録番号と税率の内訳が正しく印字されていれば、宛名が書かれていなくても完全に有効なインボイスとして機能します。わざわざ宛名入りの手書き伝票を発行してもらう必要性は、税制上まったくありません。
クレジットカード利用明細や電子マネー決済の落とし穴|電子帳簿保存法の対応実務
キャッシュレス決済が主流となる中、多くのビジネスパーソンが陥りやすいのが「カード会社からの明細書があればレシートは捨ててよい」という勘違いです。結論から言えば、月毎に送付されるクレジットカード利用明細を単体で保存していても、税務上の正式な領収書としては認められません。
クレジットカード会社が発行する利用代金明細書は、あくまで信販会社と利用者の間の決済情報を示す報告書であり、商品を販売した事業者が直接発行した受取証書ではないからです。国税庁の指針においても、消費税の仕入税額控除を満たす書類とは見なされません。経理処理を通すためには、決済時に店舗から渡される「お客様控え」や、購入内容が記載されたレシートが不可欠です。
また、電子帳簿保存法への対応も避けて通れません。スマートフォンでレシートを撮影して原本を破棄する「スキャナ保存」を導入する場合、解像度200dpi以上やタイムスタンプの付与、取引年月日・金額・取引先での検索要件などを遵守する必要があります。手書きの領収書は文字の癖によってOCR読み取りの誤認識が発生しやすいのに対し、文字が鮮明なレシートはデジタル管理の観点からも圧倒的なアドバンテージを誇ります。
【経費精算&確定申告】迷ったときの現場判断フローチャート
日々の経費精算や個人事業主の確定申告レシートの整理において、現場で迷わないための実務ルールを整理しました。どちらをもらうべきか、どのように保存すべきかは、以下のシンプルな判断基準で完結します。
【基本ルール:レシートを最優先で受け取る】
・店舗がPOSレジを導入している場合:迷わずレシートを受け取る。
・登録番号(T番号)と購入明細、税率の内訳が印字されているか確認するだけで手続きは完了。手書きの手間をかける必要は皆無。
【手書き領収書を例外的に受領すべきケース】
・取引先が高額なオーダーメイド品や特注業務を請け負い、POSレジが存在しない場合。
・慶弔関連の出費、冠婚葬祭の謝礼など、そもそもレシートが発行されない特殊な支出。
※この場合も、宛名に「自社の正式名称」、但し書きに「具体的な取引内容(例:新オフィス看板製作費用として)」を記載してもらうことが必須条件。
なお、感熱紙タイプのレシートを保管する際は、熱や光、可塑剤(塩化ビニール製のクリアファイルなど)に触れると印字が消色する弱点があります。保管期間である7年間(法人の欠損金がある場合は最長10年間)の視認性を担保するため、受領後速やかにスキャナ保存を行うか、直射日光を避けた中性紙の封筒にファイリングする運用を徹底してください。
【レシートと領収書の違い】に関するよくある質問(FAQ)
Q1:レシートと領収書の両方をもらった場合、両方とも経費精算に使えますか?
A1:絶対に併用してはいけません。1つの取引に対して両方の書類を経費精算に回すと、同一支出の二重計上(架空経費の計上)とみなされ、税務調査で重加算税などの重いペナルティを科されるリスクがあります。二重発行を防ぐため、受領するのは明細が明確なレシート1枚だけに絞るのが鉄則です。
Q2:感熱紙のレシートは年月が経つと文字が消えてしまいますが、確定申告で問題になりませんか?
A2:文字が完全に読めなくなったレシートは、証拠能力を失い経費否認の対象となります。電子帳簿保存法のスキャナ保存要件に従ってクラウド会計ソフト等にデータとして保存するか、紙で保管する場合はコピーを添付しておく、遮光性の高いファイルに保管するなどの劣化防止策を講じてください。
Q3:宛名が「上様」の領収書は、経費として一切認められないのでしょうか?
A3:直ちに100%否認されるわけではありません。しかし、税務調査において「本当に事業用の支出か」を厳格に問われた際、追加の立証資料(業務日報、カレンダーの面談記録、納品実績など)を求められます。無用な追及や立証の手間を避けるためにも、最初から明細付きのレシートを保管しておくべきです。
Q4:プライベートの私物と事業用の備品を同じレシートで一緒に会計してしまいました。どう処理すべきですか?
A4:レシートをそのまま破棄する必要はありません。印字された明細のうち、事業用として経費計上する品目にマーカーを引き、余白部分に事業用按分(あんぶん)の合計額を明記して帳簿に記載すれば問題なく処理できます。むしろ明細がすべて見えるレシートだからこそ、私的支出と事業支出を正当に区分できる強みがあります。
まとめ:証拠能力を最大化してスマートな経費管理を
「領収書=手書き」「レシート=簡易で劣るもの」という図式は、透明性が求められる現代のビジネス環境においては完全に過去の遺物となりました。取引の全容が秒単位で印字されたPOSレシートこそが、税務署や社内監査に対して最も強力な防壁となります。
インボイス制度が定着した今、確認すべきポイントは「手書きかどうか」ではなく、「適格請求書としての要件を満たしているか」「事業との関連性が証明できる品目名が記載されているか」です。無駄な手書き伝票の依頼を減らすことは、自身の会計処理を正確にするだけでなく、レジ前の業務効率化や店舗側の負担軽減にも直結します。正しい税務知識を身につけ、信頼性の高いレシートを活用したスマートな経理基盤を確立してください。 (出典: レシート 領収 書 違い(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。