「実はレシートが有利」領収書との決定的な違いとインボイス税務の真実
ビジネスの現場や会食の席で、支払いの際に「領収書をお願いします」と頼む光景は長年当たり前とされてきました。手書きで宛名が入り、角印が押された領収書こそがオフィシャルの証であり、感熱紙のレシートはどこか頼りない――そう思い込んでいるビジネスパーソンは少なくありません。
しかし、近年の税務調査の実態やインボイス制度の定着によって、その常識は180度覆りつつあります。実は、税務署の調査官がチェックする際、手書きの領収書よりも詳細なレシートの方が「証拠能力が高い」と評価される場面が急増しています。経費精算や確定申告を正しく進め、無用な追徴課税リスクを回避するために知っておくべき決定的な違いを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査における証拠能力は、購入商品や利用日時が自動印字される「レシート」の方が手書き領収書より圧倒的に高い。
- 要点2:インボイス制度下では宛名のない「適格簡易請求書」としてレシートが正式に認められ、宛名「上様」や但し書き「品代」の手書き領収書は仕入税額控除で不利になるリスクがある。
- 要点3:電子帳簿保存法に対応したスキャナ保存の普及により、経費精算の現場でもペーパーレスかつ品名記載のあるレシート管理が標準化している。
【衝撃の真実】「領収書よりレシート」が税務調査で強い決定的な理由
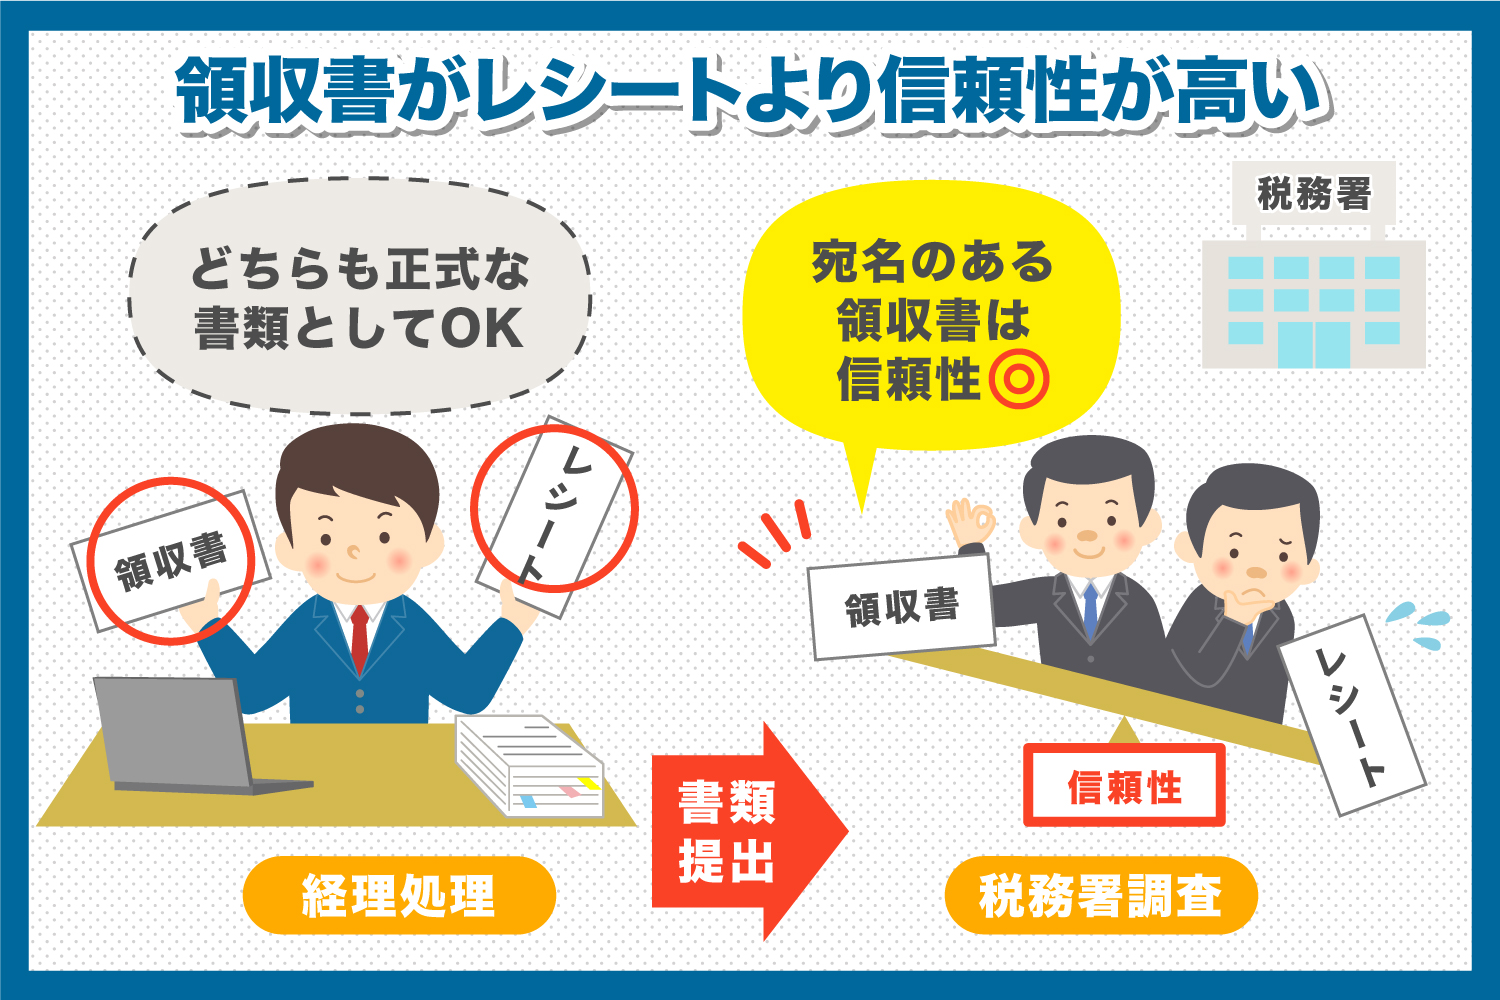
「レシートは簡易的な紙片に過ぎず、正式な経費にするなら領収書が必要」という認識は、税務の現場から見れば明確な誤解です。むしろ税務調査における証拠能力の観点では、手書きの領収書よりもレジから出力されるレシートの方が極めて高い信頼性を誇ります。
最大の理由は、改ざんの余地がない「客観的な取引データ」が印字されている点にあります。手書きの領収書は、発行者が金額や日付、但し書きを意図的に調整できる余地が残されています。一方、POSレジから発行されるレシートには以下の項目がシステム上で自動記録されます。
- 正確な購入日時(秒単位まで記録されるケースも多数)
- 購入した全商品の具体的な品名と個数・単価
- 適用税率ごとの内訳(10%対象・8%軽減税率対象)
- 店舗名、支店番号、レジ端末番号、レシート固有番号
税務署の調査官が最も警戒するのは、私的な私生活の買い物を会社の経費に紛れ込ませる行為です。手書きの領収書に「お品代として」と書かれていても、調査官からすれば「文房具を買ったのか、私物のゲームソフトを買ったのか」を判別できません。そのため、詳細な但し書きや品名記載が最初から明記されているレシートの方が、事業関連性を証明する決定打になります。
領収書とレシートの根本的な違い|法律上の定義と5つの記載項目
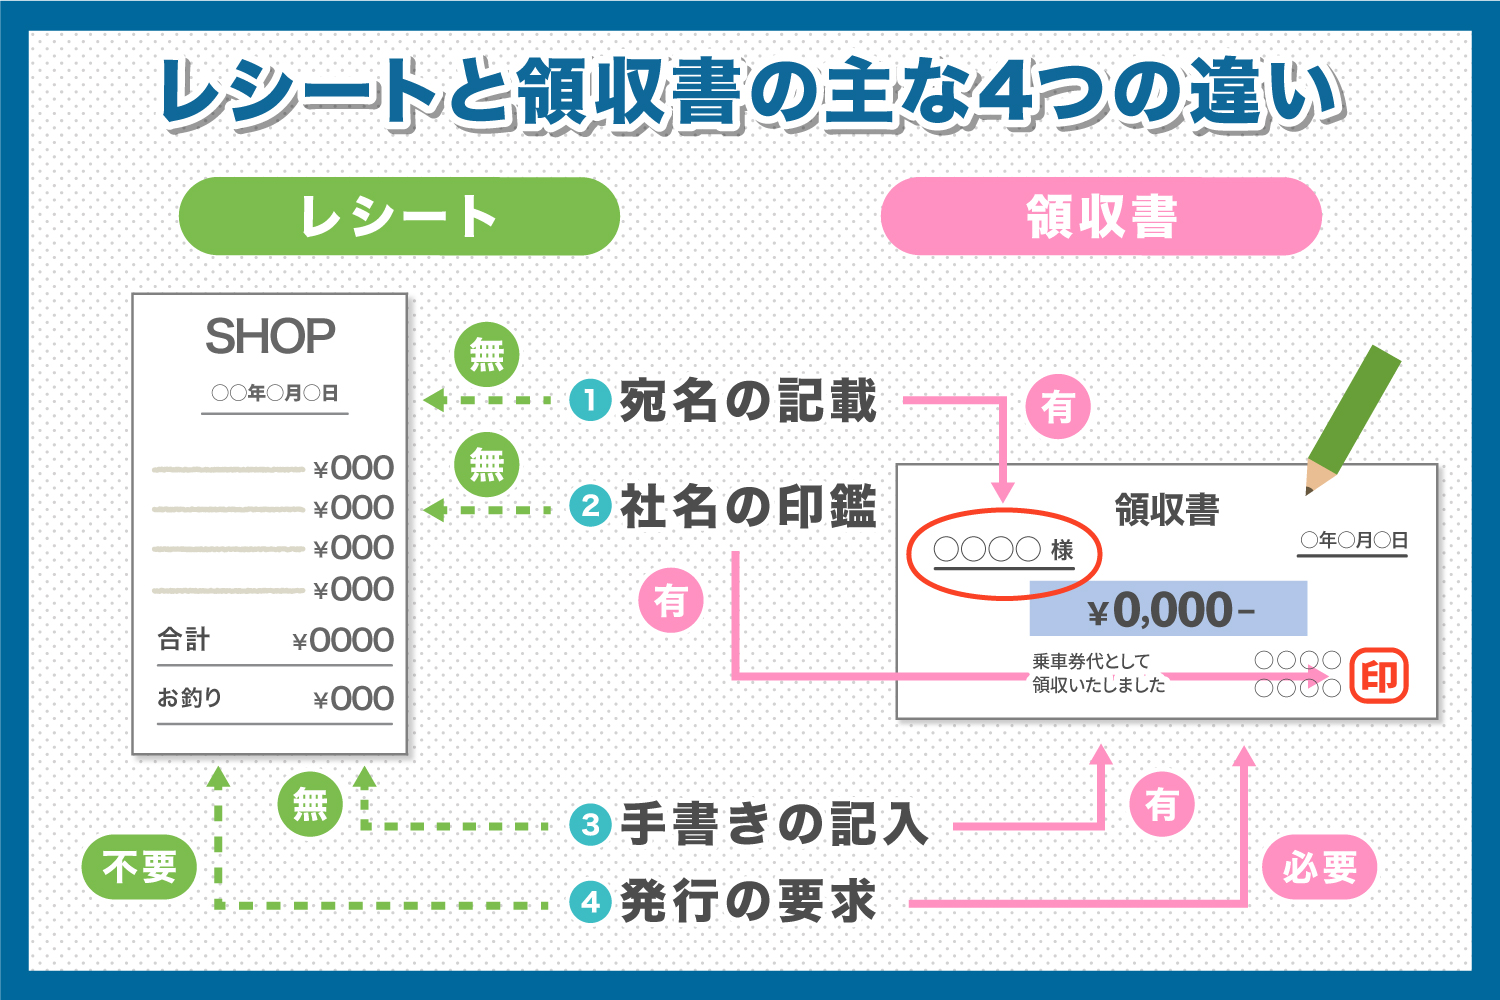
法律上、領収書とレシートの双方ともに民法第486条に規定される「受取証書(代金を受け取ったことを証明する書類)」に該当し、法的な効力に優劣はありません。違いは発行形態と記載される情報の性質にあります。
税務上で経費として認められるために必要な基本項目は主に次の5点です。
| 項目 | 手書きの領収書 | レジ発行のレシート |
|---|---|---|
| 発行者名 | 店舗名・角印等 | 店舗名・住所・電話番号 |
| 取引年月日 | 手書きの日付 | システム自動印字の日時 |
| 取引内容 | 「お品代」など簡略化されがち | 購入した商品・品名ごとの明細 |
| 支払金額 | 総額のみの記載が多い | 商品別金額、税率別内訳、小計、合計 |
| 宛名 | 企業名または「上様」 | 基本的に記載なし |
かつては「宛名が入っている領収書が正式」と信じられていましたが、後述するインボイス制度の運用ルールによって、特定の業種では宛名のないレシートで完全に要件を満たすことが明確化されました。
インボイス制度で激変!「経費精算・確定申告」でどっちをもらうべきか?
現在、日々の経費精算や確定申告の実務において「領収書とレシートのどっちをもらうべきか」という疑問への答えは、「インボイス番号が印字されたレシートをもらう」が最適解です。
インボイス制度において、消費税の仕入税額控除の要件を満たす書類には、通常の「適格請求書」と、小売業や飲食店、タクシー業などに認められた「適格簡易請求書(簡易インボイス)」の2種類があります。
スーパー、コンビニ、飲食店、駐車場、ガソリンスタンドなどの不特定多数を相手にする業態では、適格簡易請求書の発行が認められており、ここには宛名の記載が義務付けられていません。つまり、以下の項目が揃っているPOSレシートであれば、宛名がなくても100%適格な税務書類として成立します。
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁の数字)
- 取引年月日
- 取引内容(軽減税率の対象である旨の表記)
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 税率ごとに区分した消費税額等または適用税率
逆に、手書きの領収書を求めた結果、店員が宛名なしや「上様」と記入したり、但し書きを「お品代」として登録番号のゴム印を押し忘れたりすると、適格請求書としての要件を欠き、仕入税額控除が否認される致命的なトラブルに直結します。
「両方受け取る」「紛失」は絶対NG?現場で陥りがちな落とし穴とリスク
実務の現場で頻発するトラブルが、「念のためにレシートと領収書を両方もらう」という行為です。これは店舗側にとっても経理にとっても重大なコンプライアンス違反の引き金になります。
店舗がレシートと手書き領収書を別々に2重発行することは原則として認められていません。仮に両方を受け取って経理に二重提出してしまった場合、二重計上リスク(架空経費の計上)とみなされ、意図的でなくても税務調査で重加算税や不正経理を疑われる対象になります。店舗側が領収書を発行する際にレシートを回収・破棄、または領収書にレシートをホッチキス留めして割り印を押すのは、この不正を防ぐための正当な防衛策です。
また、万が一レシートや領収書を失くしてしまった場合の領収書再発行・紛失対応についても注意が必要です。基本的に店舗側には再発行の法的義務はありません。紛失した場合は、以下の代替手段で客観的な事実を立証します。
- クレジットカードの利用明細書やWeb決済画面のスクリーンショット
- 取引先からの請求書や納品書、受領メールの履歴
- 出金伝票の作成(支払日、支払先、金額、具体的な購入内容、紛失理由を詳細に記録)
高額な支払いであるほど出金伝票だけでは税務調査をパスしにくくなるため、クレジットカード決済や銀行振込など、電子的ログが残る決済手段を活用することが有効な防御策となります。
電子帳簿保存法とスキャナ保存|帳簿書類の保管期間と2026年のデジタル管理術
書類の保管方法も激変しています。電子帳簿保存法におけるスキャナ保存の要件が大幅に緩和されたことで、受け取ったレシートをスマートフォンのカメラで撮影し、所定のタイムスタンプや検索要件を満たしたクラウド経費精算システムへアップロードすれば、原本の紙を破棄できるようになりました。
感熱紙レシートの最大の弱点であった「経年劣化による印字の薄れ」も、受領後速やかにスキャン・データ保存することで完全に解消されます。法人および個人事業主に課せられている帳簿書類の保管期間は、原則として法人で7年間(欠損金がある事業年度は10年間)、個人事業主の青色申告で7年間です。この長期保管を紙のファイリングだけで維持するのは保管コスト・劣化リスクの両面で現実的ではありません。
スキャナ保存を行う際も、品名が1行ずつ印字されたレシートであれば、OCR(光学文字認識)による自動読み取り精度が極めて高く、経費精算の入力工数を劇的に削減できます。手書きのくせ字で書かれた領収書よりも、デジタル管理との親和性が圧倒的に高い点もレシートの大きなアドバンテージです。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:レシートに会社名の宛名が入っていませんが、本当に会社の経費精算で通りますか?
A1:問題なく通ります。小売店や飲食店、交通機関などでの日常的な経費は、法律上もインボイス制度上も宛名のないレシート(適格簡易請求書)で経費計上と仕入税額控除が認められています。ただし、社内規程で「〇万円以上は手書き領収書必須」と定めている企業も一部あるため、自社の経理ルールも併せて確認してください。
Q2:但し書きが「お品代」と書かれた領収書は、なぜ税務署から嫌がられるのですか?
A2:何を購入したのか実態が不明なためです。事業用の備品なのか、事業主のプライベートな日用品・嗜好品なのかが判別できず、架空計上や私的流用を疑われやすくなります。税務調査で否認されないためには、裏面に具体的な購入品名や使用目的をメモしておくか、品名が印字されたレシートを添付するのが確実です。
Q3:手書きの領収書をもらうべきシチュエーションはどんな時ですか?
A3:BtoBのオーダーメイド取引や高額なコンサルティング費用など、レジを通さない対面取引で、正式な「適格請求書」として宛名入りの証憑が必要な場合です。また、慶弔見舞金の受領や、POSレジが導入されていない小規模個人商店での支払い時にも手書き領収書が有効になります。
Q4:レシートの感熱紙の文字が消えかかっている場合、どうすればいいですか?
A4:消えかかった文字をボールペン等で上からなぞる行為は「改ざん」とみなされるため厳禁です。受領した時点でスマートフォンで撮影してクラウド保存するか、コピー機で白黒コピーを取って原本と一緒に保管してください。
まとめ:経費精算の新常識を押さえて賢くリスクヘッジを
「手書きの領収書こそが至高」という時代は終わりました。税務調査での客観的な証明力、インボイス制度への適合性、そして電子帳簿保存法を前提としたデジタル処理の利便性において、詳細な品名が刻まれたPOSレシートは手書き領収書を凌駕する実力を持っています。
もちろん、取引規模や業種によっては正式な宛名入り請求書・領収書が不可欠なシーンも存在します。しかし、日々の会食や消耗品の購入、出張旅費の精算においては、レジ前で時間をかけて手書き領収書を待つよりも、インボイス登録番号と品名が明記されたレシートを受け取る方が、税務リスクと事務コストを最小限に抑えるスマートな選択です。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。