貸借対照表と損益計算書の違いと繋がりを完全攻略!決算書の見方入門
企業の業績ニュースや決算発表を目にした際、数字の羅列に圧倒されて読むのを諦めてしまった経験はないでしょうか。会計の基本である「貸借対照表(B/S)」と「損益計算書(P/L)」は、一見すると無機質なデータの塊に見えますが、両者の間にある「決定的なパイプ」さえ掴んでしまえば、会社の台所事情から将来性まで手に取るように見えてきます。
会社の財産状態をある一時点で切り取る貸借対照表と、一定期間にどれだけ稼いだかを示す損益計算書。この2枚の書類は別々に存在しているのではなく、表裏一体となって企業の真の姿を映し出しています。ビジネスの現場や株式投資で即座に役立つ、決算書を立体的に読み解くための勘所を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:貸借対照表は会社の「財政状態(ストック)」、損益計算書は「経営成績(フロー)」を示す必須の決算書。
- 要点2:損益計算書で導き出された「当期純利益」が、貸借対照表の純資産の部にある「繰越利益剰余金」へ流れ込むことで両者は直結している。
- 要点3:2つの繋がりとキャッシュフロー計算書を組み合わせることで、黒字倒産のリスクや事業の持続可能性を正確に見抜ける。
【基本のキ】貸借対照表と損益計算書の違いとは?財務状態と経営成績の役割分担
決算書を理解する第一歩は、貸借対照表(バランスシート=B/S)と損益計算書(プロフィット・アンド・ロス・ステートメント=P/L)の役割の違いを明確に分けることです。この2つは、企業の活動をまったく異なるカメラアングルから捉えています。
貸借対照表は、決算日という特定の一時点における「財政状態」を切り取ったスナップ写真です。会社が現在どれだけの財産を持ち、どれだけの借金を抱え、差し引きの正味の財産がいくら残っているのかを記録します。過去から積み上げてきた資産運用の結果と資金調達の内訳がひと目で把握できる構造です。
対する損益計算書は、1年や四半期といった一定期間における「経営成績」を追った動画(ムービー)に該当します。期間中にどれだけの売上を上げ、どのようなコストを支払い、最終的にいくらの利益を残せたのかを明らかにします。企業がビジネスを展開して富を生み出す「スピードと効率」を測るための書類です。
【決定的な真実】貸借対照表と損益計算書のつながり|当期純利益と繰越利益剰余金の関係
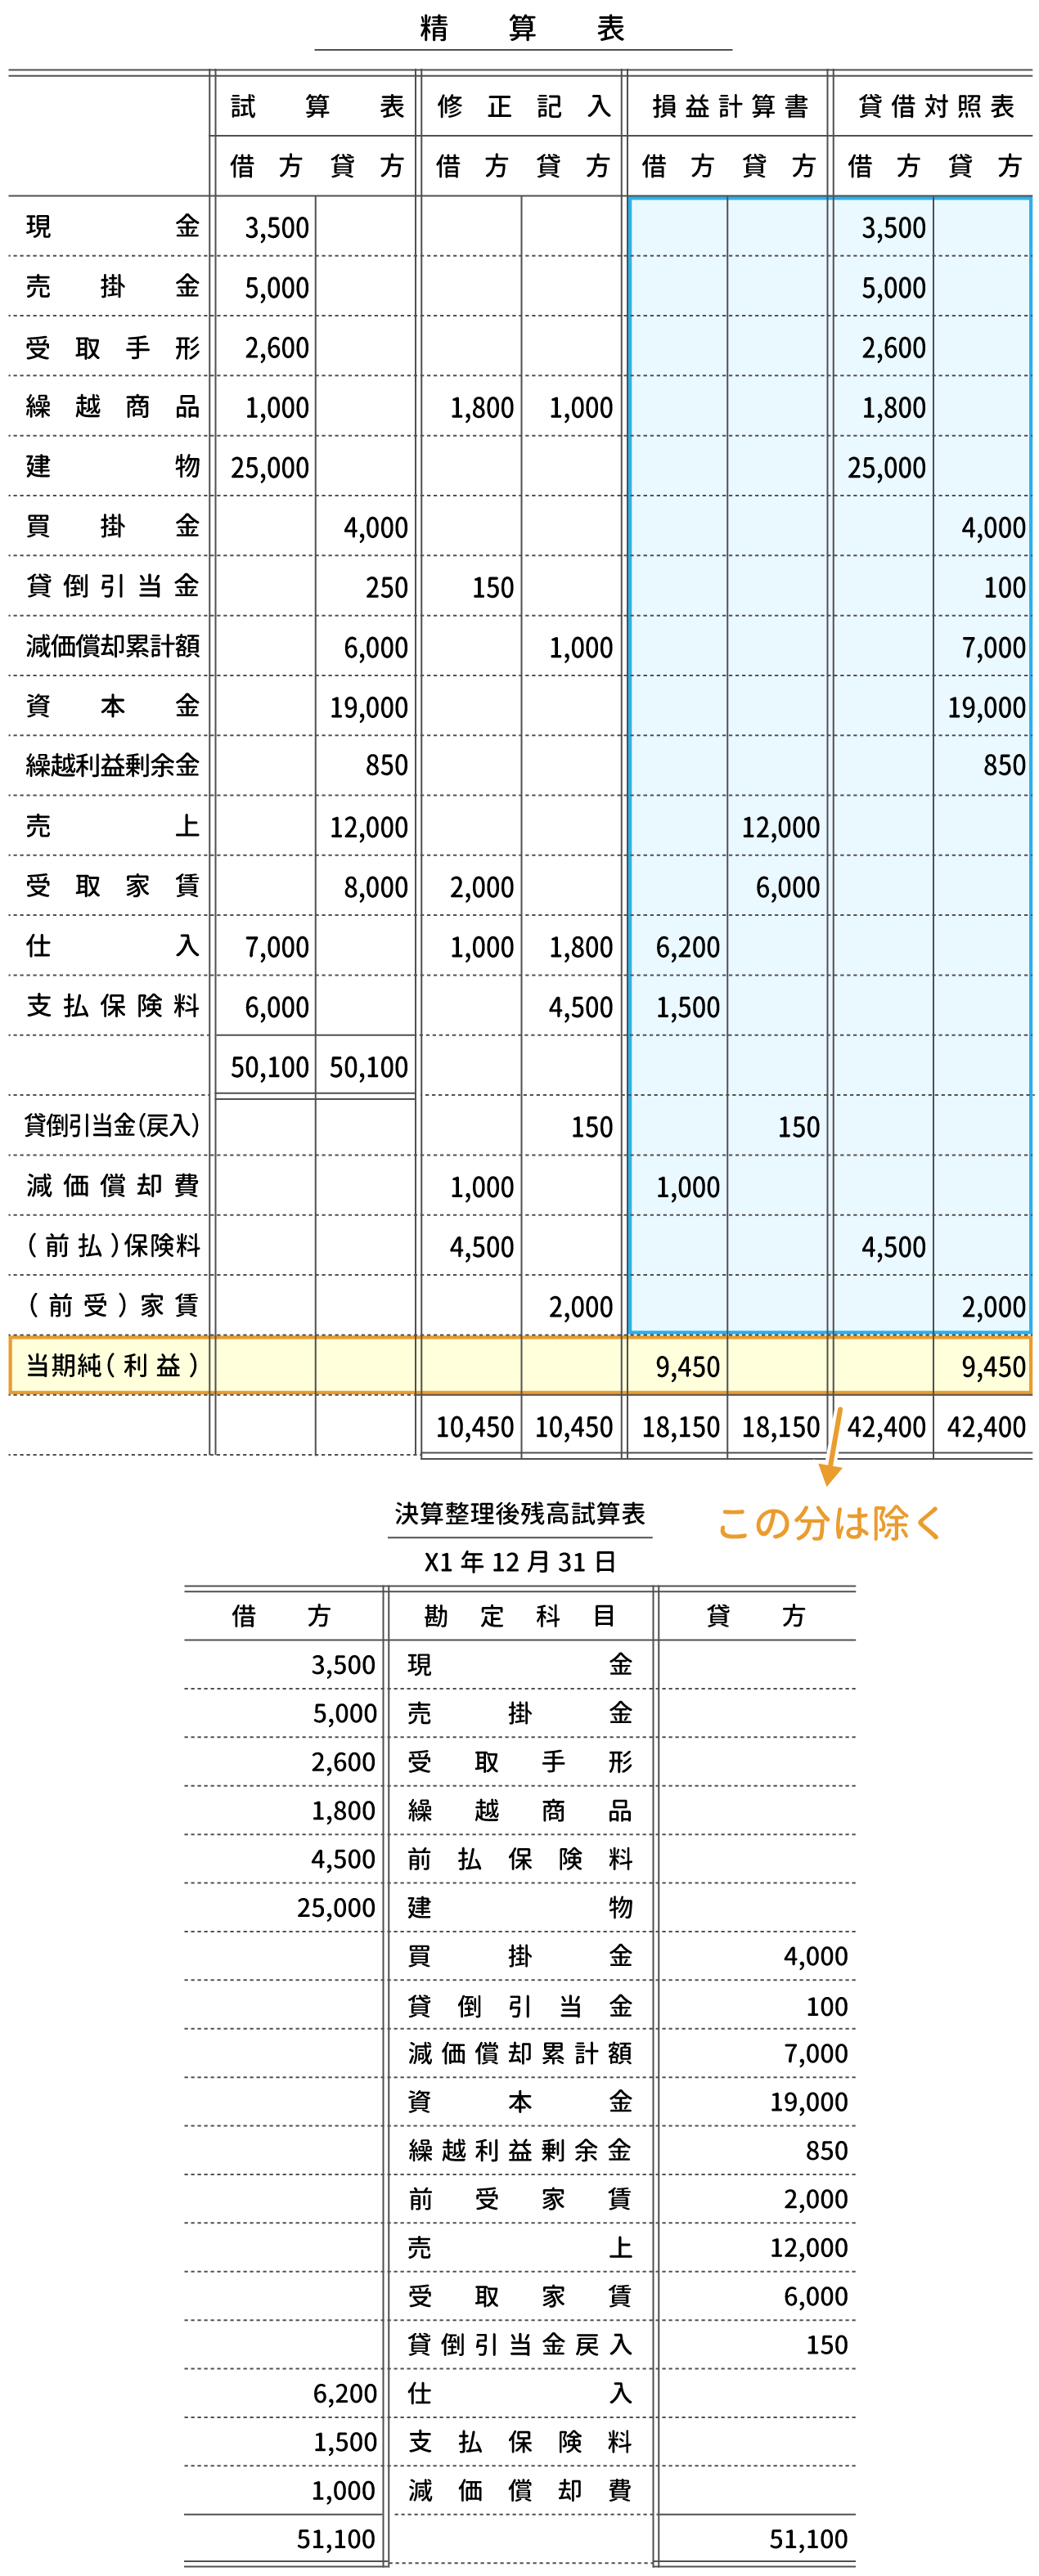
「別々の書類に見えるB/SとP/Lが、どこで繋がっているのか」という疑問こそ、多くの人が会計でつまずく最大の壁です。しかし答えは極めてシンプルであり、損益計算書の最下段にある「当期純利益」がその架け橋を担っています。
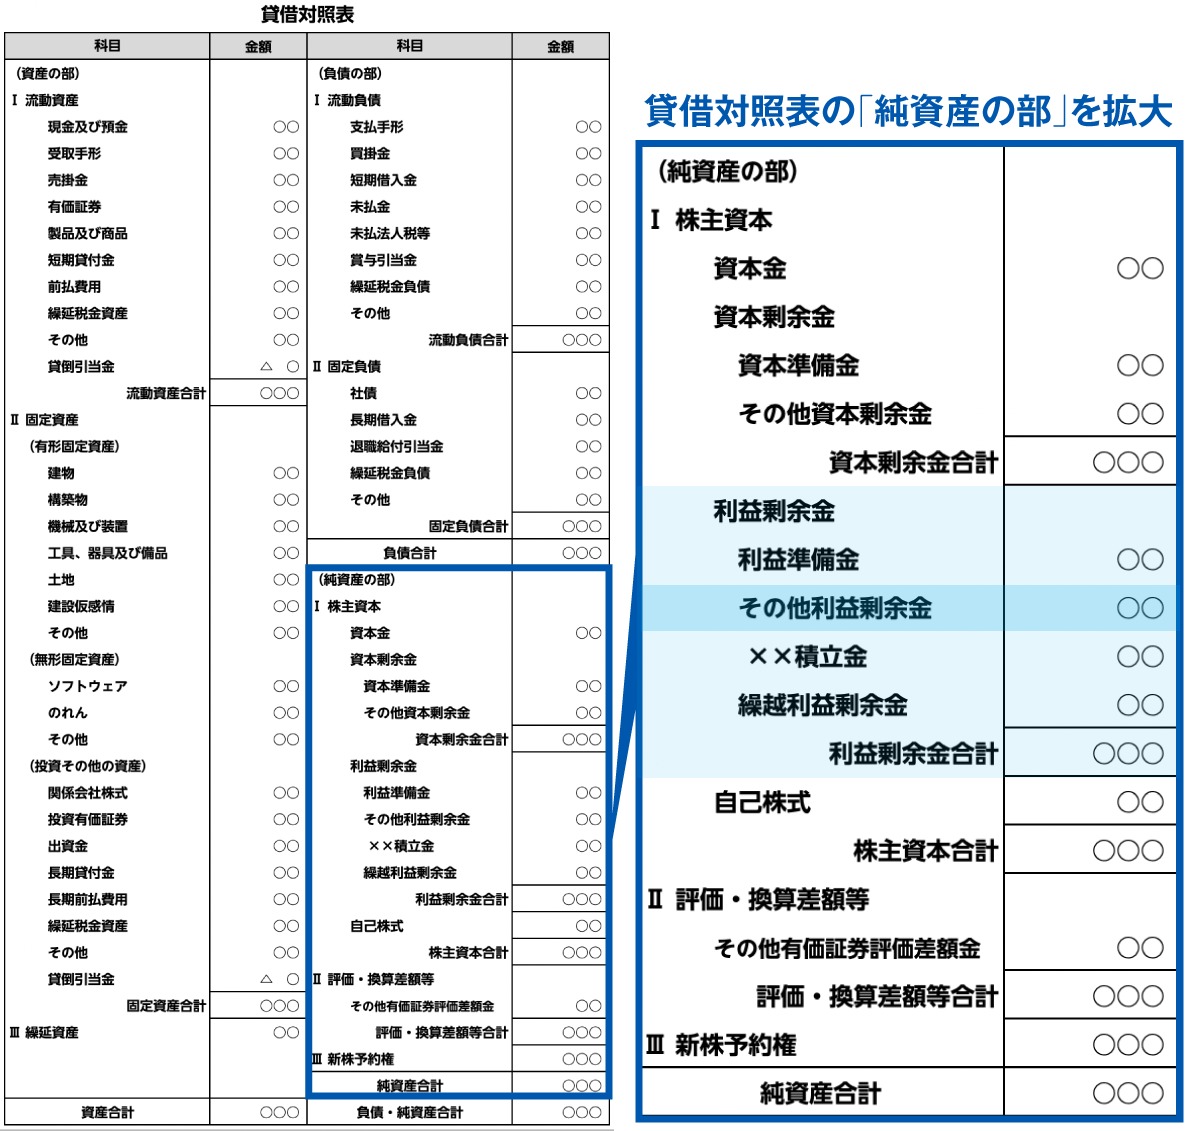
1年間の企業活動を通じて得られた当期純利益は、税金や配当金を支払った後、貸借対照表の「純資産の部」に位置する「繰越利益剰余金」へと自動的に合流します。つまり、P/Lで稼ぎ出した利益が、そのままB/Sの自己資本を太らせる燃料として蓄積される仕組みです。
逆に企業が赤字を出せば、当期純損失として繰越利益剰余金が削り取られます。赤字が何期も続いて純資産がマイナスに転じた状態が、いわゆる「債務超過」です。P/Lで生まれた成果(または傷跡)がB/Sという貯金箱にダイレクトに反映される関係性さえ把握できれば、決算書の全体像は一気にクリアになります。
【実践】貸借対照表の読み解き方|資産と負債、純資産の部から会社の安全性を暴く
貸借対照表を読み解く際は、「左右のバランス」に着目するのが鉄則です。書類の右側は「どこからお金を集めてきたか(資金調達の源泉)」を、左側は「その集めたお金を何に変えて運用しているか(資産の形態)」を表現しています。
右側上段の「負債」は将来返済義務のある他人資本であり、買掛金や銀行借入金、社債などが並びます。一方、右側下段の「純資産の部」は株主からの出資や過去の利益の蓄積であり、返済義務のない自己資本です。左側の「資産」には、現金預金、売掛金、在庫、工場や設備、ソフトウェアといった運用実態が記載されます。
安全性を見極める代表的な指標が、総資産に占める純資産の割合を示す「自己資本比率」です。一般に40%以上あれば財務健全性が高く、倒産リスクが低いと評価されます。調達した資本を遊ばせず、収益性の高い資産へと適切に配分できているかをチェックすることが、B/S分析の要所です。
【実践】損益計算書の書き方と構造|5つの利益から稼ぐ力をあぶり出す
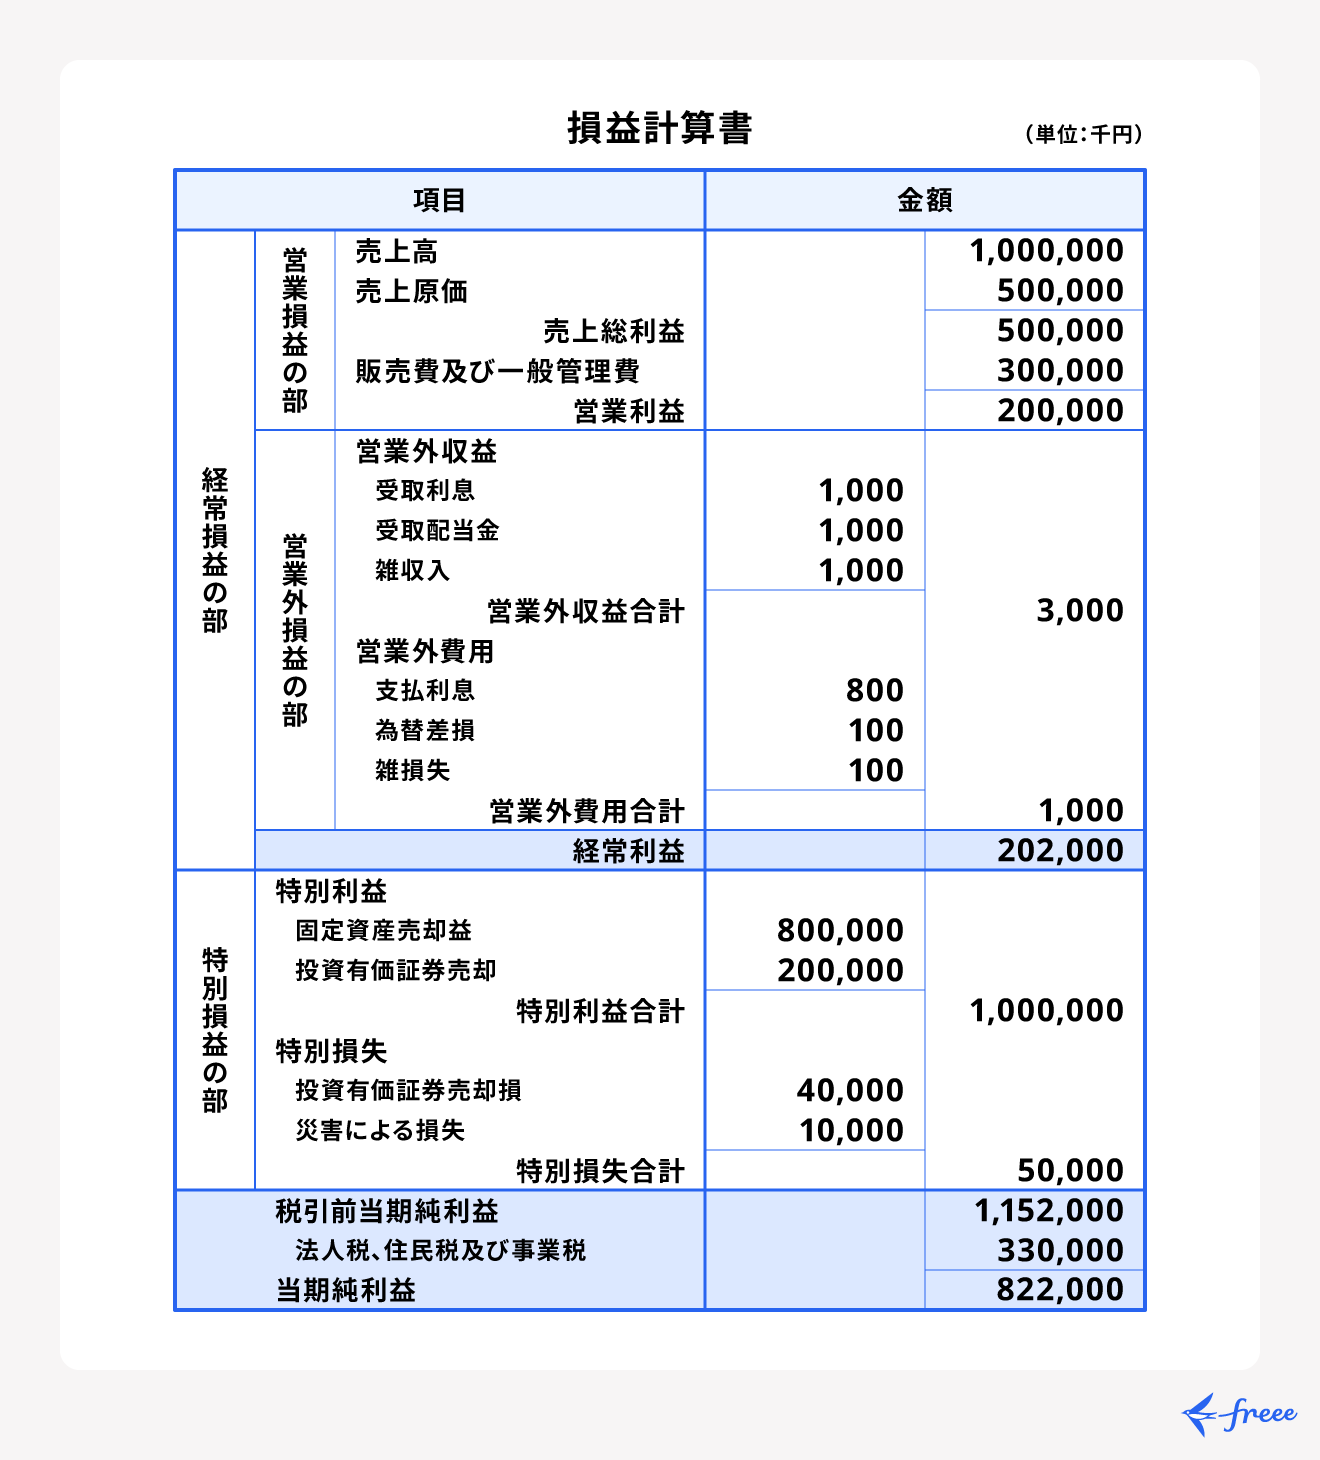
損益計算書の基本構造は、売上高から段階的にコストを差し引いていく引き算のブロックチェーンです。上から下へと計算が進むにつれて、性質の異なる「5つの利益」が順に姿を現します。
第1の「売上総利益(粗利)」は売上高から売上原価を引いたもので、商品力そのものの強さを示します。ここから人件費や広告宣伝費などの「販売費及び一般管理費(販管費)」を差し引いたものが、第2の「営業利益」であり、本業の稼ぐ力を示す最重要指標です。
さらに本業外の利息収支などを加減した第3の「経常利益(ケイツネ)」、突発的な固定資産売却損益などを反映した第4の「税引前当期純利益」、そして法人税等を支払った後に残る最終結果が第5の「当期純利益」となります。どの段階で利益が大きく削られているかを追跡すれば、その企業が抱える課題や強みが浮き彫りになります。
【応用編】キャッシュフロー計算書を加えた財務三表と主要な経営分析指標
B/SとP/Lをマスターした後に欠かせないのが、現金の出入りを物理的に追跡する「キャッシュフロー計算書(C/S)」です。これらを合わせたものを「財務三表」と呼びます。会計上の利益は「発生主義」で計上されるため、売上が立っていても入金が遅れれば手元資金が枯渇する「黒字倒産」が起こり得ます。C/Sを併読することで、現金の裏付けがある本物の利益かどうかを検証可能です。
さらに企業の総合力を測るため、複数の書類を横断した「経営分析指標」が広く活用されています。
代表格であるROE(自己資本利益率)は、「当期純利益 ÷ 自己資本」で算出され、株主から預かったお金をどれだけ効率的に利益へ変えたかを示します。また、ROA(総資産利益率)は「当期純利益 ÷ 総資産」で計算し、会社全体の資産を活用して利益を生み出す総合的な効率性を測ります。B/SのストックとP/Lのフローを掛け合わせることで、表面的な売上規模にとらわれない真の企業価値が測定できます。
【簿記初心者必見】迷わない勘定科目一覧の整理術と仕訳のコツ
簿記の学習を始めたばかりの初心者が混乱しやすいのが、無数に存在する「勘定科目」の暗記です。しかし、すべての勘定科目は「資産・負債・純資産・収益・費用」の5大グループのいずれかに必ず分類されます。
仕訳の基本は、それぞれのグループが持つ「ホームポジション(増加したときに書く側)」を固定して覚えることです。
- 左側(借方)が定位置:資産の増加、費用の発生
- 右側(貸方)が定位置:負債の増加、純資産の増加、収益の発生
例えば「商品を10万円で売り上げ、代金は後日受け取る(売掛金)」という取引であれば、資産の増加である「売掛金 10万円」を左側に、収益の発生である「売上 10万円」を右側に配置します。勘定科目の名称に惑わされず、5つのグループのどこに属しているかを判定する習慣をつけることが、スムーズな仕訳作成への最短ルートです。
【貸借対照表・損益計算書】に関するよくある質問(FAQ)
Q1:企業の決算書を読む際、B/SとP/Lのどちらを優先して見るべきですか?
A1:企業の「短期的な稼ぐ力」や成長性を素早く知りたい場合は損益計算書(P/L)の営業利益を先に見るのが有効です。一方で、企業の「長期的な倒産リスク」や財務基盤の強固さを慎重に評価したい場合は、貸借対照表(B/S)の自己資本比率や手元流動性を先に確認することをおすすめします。投資や取引の目的に応じて優先順位を使い分けるのがベストです。
Q2:損益計算書で黒字が出ているのに、倒産してしまうのはなぜですか?
A2:売上や利益が計上されるタイミングと、実際に現金が口座に振り込まれるタイミングにズレがあるためです。掛取引(ツケ払い)で売上が大きく立っていても、売掛金の回収前に仕入れ代金や借入金の返済期日が到来すると、支払資金がショートして「黒字倒産」に至ります。このリスクを察知するために、キャッシュフロー計算書の営業CFの数値を併せて確認する必要があります。
Q3:簿記を学び始めたばかりですが、勘定科目を効率よく覚えるコツはありますか?
A3:単語帳のように暗記するのではなく、その勘定科目が「B/S(資産・負債・純資産)」の箱に入るのか、「P/L(収益・費用)」の箱に入るのかを常に意識して仕分けるのが近道です。特に「前払費用(資産)」や「前受収益(負債)」など、名前に費用や収益と付きながらB/Sに計上される経過勘定項目は、お金を先払い・先受けした状態をイメージして整理すると迷わなくなります。
まとめ:2つの書類を立体的に捉えてビジネスの解像度を上げる
貸借対照表と損益計算書は、単独で眺めていても断片的な情報しか得られません。「1年間の営業活動(P/L)を通じて得た当期純利益が、企業の資産・資本の器(B/S)に注ぎ込まれ、それが次の事業投資の原資になる」というダイナミックな循環構造を捉えてこそ、決算書の数字は生きたストーリーとして立ち現れます。
2つの書類の繋がりを意識しながら決算書を読み解くスキルは、自社の経営改善はもちろん、取引先の信用調査や株式投資の銘柄選定においても強力な武器となります。数字の奥にある企業のビジネスモデルと未来の成長力を見極める第一歩として、ぜひ日々の情報収集や業務に役立ててください。 (出典: 貸借 対照 表 損益 計算 書(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。