給与と給料の決定的な違いとは?手当や賞与の扱いと履歴書の書き方
毎月の明細書や転職時の求人票を見るとき、「給与」と「給料」という言葉を何気なく同義語として使っている人は少なくありません。しかし、法律や税務、実務の観点において、この2つには極めて明確な境界線が存在します。
この違いを正しく理解していないと、転職時の条件交渉や履歴書の作成で意図しない希望条件を提示してしまったり、源泉徴収票の見方を誤って税金や手取りの計算で混乱したりする原因になります。ビジネスパーソンとして押さえておきたい「給与」と「給料」の定義と、実務での使い分けを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給料は「基本給」のみを指し、給与は「手当や賞与を含む会社から支給される全報酬」を指す。
- 要点2:履歴書や年収交渉で「給料」と書くと基本給のみを指すため、総支給額を伝えたい場合は「給与」または「年収」を用いる。
- 要点3:源泉徴収票の「支払金額」や各種税金(所得税・住民税)の計算は、すべて手当や賞与を含めた「給与」ベースで行われる。
【結論】給与と給料の違いとは?賞与・手当を含むかどうかが最大の分かれ目
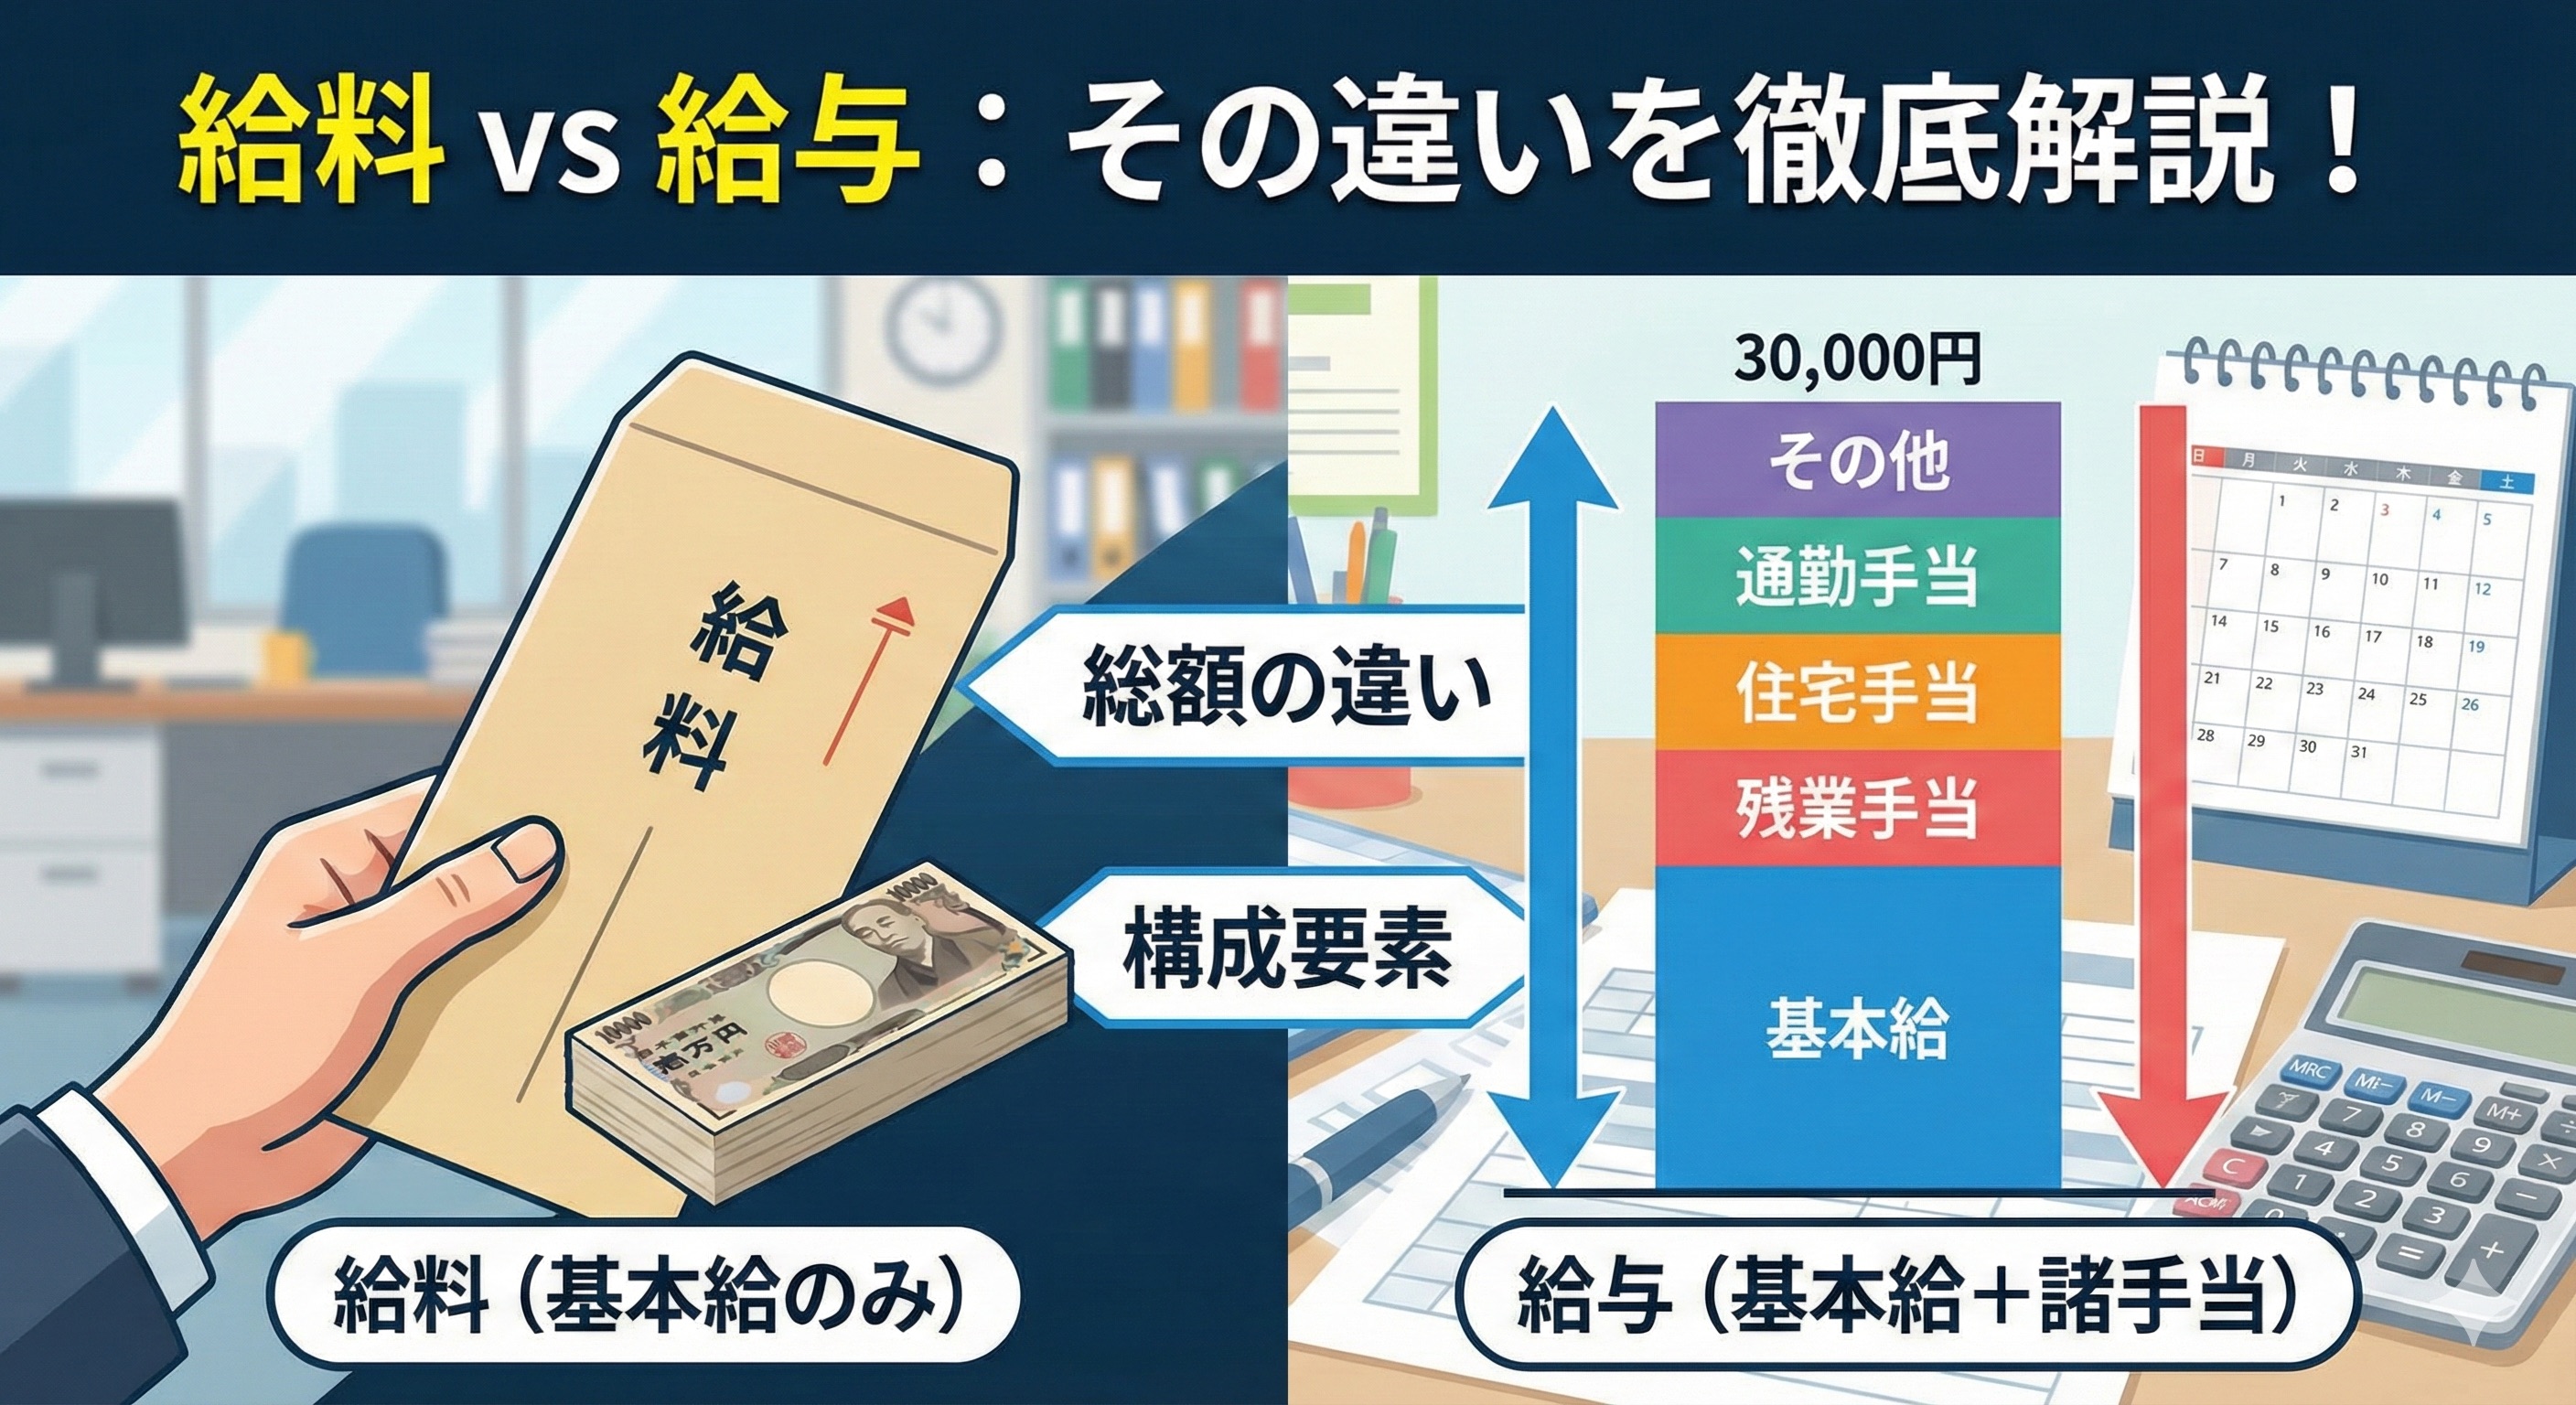
日常会話では混同されがちな「給与」と「給料」ですが、その最大の違いは「手当や賞与(ボーナス)が含まれているかどうか」にあります。
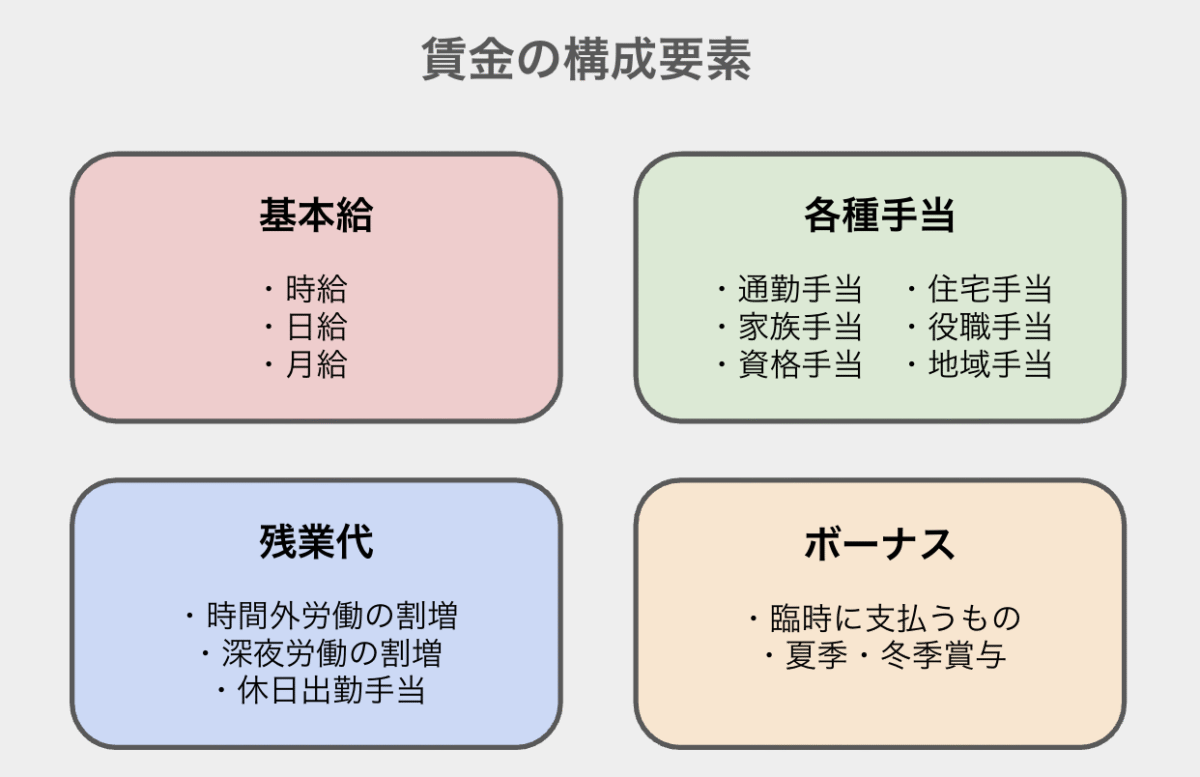
まず「給料」とは、正規の勤務時間に対する対価として支払われる固定的な報酬、いわゆる基本給そのものを指します。ここには残業手当、役職手当、住宅手当、通勤手当といった各種手当や、夏冬の賞与は一切含まれません。
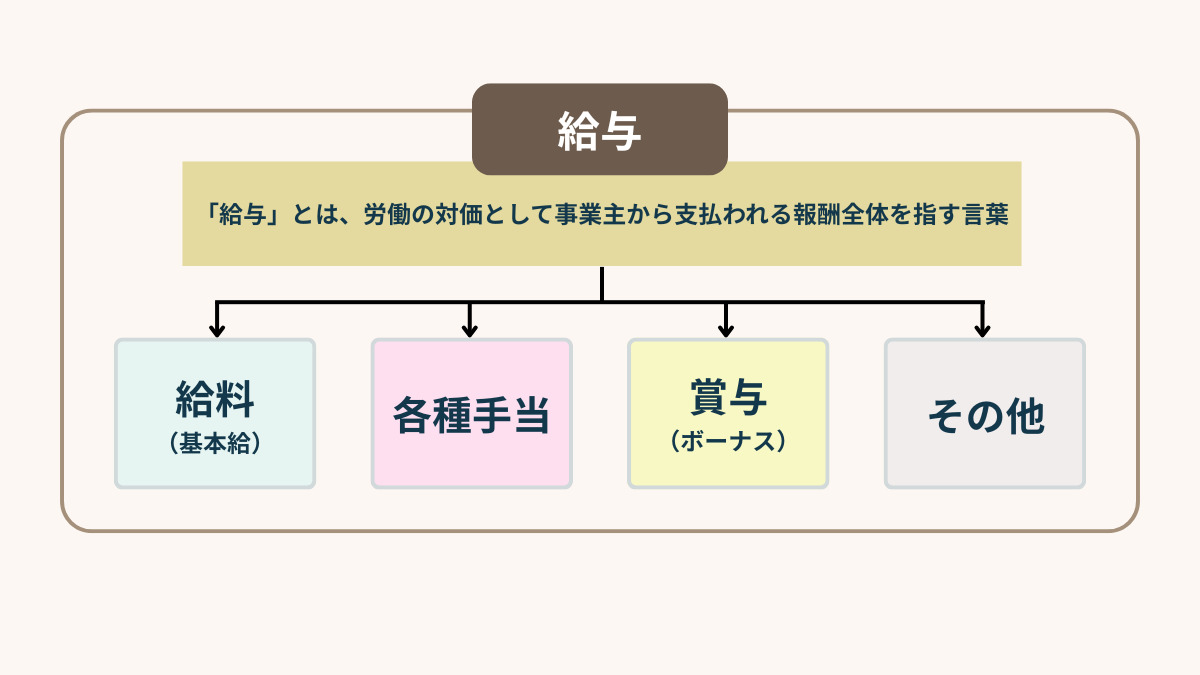
対して「給与」は、雇用契約に基づいて会社から支給される経済的利益のすべてを指す包括的な概念です。基本給はもちろん、各種手当、賞与、さらには社宅の貸与や食事補助といった現物支給まで、会社から受け取るすべての金品が「給与」に該当します。
関係性を式で表すと、以下のようになります。
給与 = 給料(基本給) + 各種手当 + 賞与(ボーナス) + 現物給与
つまり、「給与」という大きな枠組みの中に「給料」が含まれているという構造です。求人票に「月給」と記載されている場合、一般的には「基本給+固定的な月額手当」を指すケースが多く、純粋な基本給のみを指す給料とは微妙にニュアンスが異なる点にも注意が必要です。
基本給・賃金・報酬との違いを整理|法律上の定義と使われ方
給料と給与の境界線を把握したところで、関連する「基本給」「賃金」「報酬」という言葉との違いについても整理しておきましょう。
基本給との違い
給料は実質的に「基本給」とほぼ同義として使われます。年齢、勤続年数、職能、業績などに応じて設定されるベースの給額であり、インセンティブや歩合給、時間外労働の割増賃金は除外されます。
労働基準法上の賃金
労働基準法第11条では、「賃金、給料、手当、賞与その他名称の如何を問わず、労働の対償として使用者が労働者に支払うすべてのもの」を「賃金」と定義しています。労働法規においては「給与」とほぼ同じ範囲を指す言葉として「賃金」が用いられます。
報酬と給与の違い
税法や商法において「報酬」は、雇用関係に基づかない労働や役務の提供に対して支払われる対価を指すケースが一般的です。例えば、取締役や監査役に支払われる「役員報酬」や、フリーランス・個人事業主に支払われる業務委託費がこれに該当します。雇用契約に基づく従業員への支払いが「給与」であり、委任契約や請負契約に基づく対価が「報酬」という区分です。
額面と手取りの違いを解剖|所得税・住民税・社会保険料の控除の仕組み
給与明細を見ると、総支給額として記載されている「額面」と、実際に銀行口座へ振り込まれる「手取り」に大きな開きがあることに気づきます。
額面とは、会社から支給される「給与の総額」です。基本給に残業代や各種手当が上乗せされた金額であり、まだ税金や保険料が差し引かれていない状態を指します。
一方の手取りは、額面から法定控除額を差し引いた後の実支給額です。控除される主な項目は以下の通りです。
【社会保険料の控除】
・健康保険料
・厚生年金保険料
・雇用保険料
・介護保険料(40歳以上)
【税金の控除】
・所得税(源泉徴収税額)
・住民税(前年の所得に基づいて課税)
一般的な会社員の場合、手取り額は額面の75%〜80%程度が目安となります。例えば給与の額面が月30万円の場合、実際の手取り額は約23万〜24万円程度に落ち着く計算です。
履歴書の「本人希望記入欄」での正しい書き方|転職活動で損をしないマナー
転職活動や就職活動で履歴書を作成する際、「本人希望記入欄」の書き方に頭を悩ませる人は少なくありません。ここでの言葉選びを誤ると、採用担当者に意図が誤解され、給与交渉で不利になる恐れがあります。
原則として、履歴書の本人希望記入欄には「貴社規定に従います」と記入するのが標準的なビジネスマナーです。
ただし、現在の年収を下回りたくないなど、どうしても給与面での最低希望額を提示したい場合は、言葉の使い分けに細心の注意を払わなければなりません。
もし「希望給料:月額35万円」と記載した場合、企業側は「基本給だけで35万円を希望している」と受け取ります。手当込みの総支給額として35万円を希望していた場合、高望みと判断されて書類選考で見送りになるリスクすらあります。
希望条件を書く際は、以下のように記載するのが適切です。
・「希望年収:〇〇万円(手当・賞与を含む前職の総支給額を考慮いただけますと幸いです)」
・「希望給与:月給〇〇万円以上(総支給額ベース)」
「給料」ではなく「給与」や「年収」を用い、手取りではなく「額面(総支給額)」の数字で伝えることが鉄則です。
源泉徴収票と年収計算の対象項目|残業代や手当はどう扱われる?
年末調整の時期に交付される「源泉徴収票」には、税金の計算根拠となる数字が詳細に並んでいます。ここでも給与と給料の違いが大きく関わってきます。
源泉徴収票の左上に記載されている「支払金額」こそが、その年の1年間に支給された「給与の総額(年収)」です。ここには基本給だけでなく、残業代や役職手当、賞与などがすべて合算されています。
ただし、通勤手当のうち非課税限度額(月15万円まで)に収まる部分は、支払金額に含まれません。一方で、住宅手当や家族手当などは課税対象となるため、すべて支払金額に算入されます。
年収と税額が決定するまでの流れは以下のステップで行われます。
1. 給与収入の算出:基本給+課税手当+賞与の年間総額
2. 給与所得控除の適用:収入金額に応じて法律で定められた概算経費を差し引く
3. 所得控除の適用:基礎控除や社会保険料控除、配偶者控除などを差し引く
4. 課税所得の確定:残った金額に対して所得税率を乗じて最終税額を算出
残業代の割増賃金を計算する際の「基礎賃金」からは、家族手当や通勤手当、住宅手当(一律支給を除く)など特定の属人的手当が除外されますが、年収計算や税金の課税対象としては「給与」全体が対象となる点に注意してください。
【給与 給料 違い】に関するよくある質問(FAQ)
Q1:アルバイトやパートの時給・日給は「給与」「給料」のどちらですか?
A1:労働時間に対する基礎単価という意味では「給料(基本給)」の性格を持ちますが、交通費や残業代などの手当が加算されて支給される全体の総額は「給与」に該当します。求人票や契約書では「給与:時給〇〇円」といった形で記載されるのが一般的です。
Q2:住宅ローンやクレジットカードの審査で記入する年収はどちらですか?
A2:各種審査で申告する年収は、手取りでも基本給(給料)でもなく、手当や賞与を含んだ「給与の総支給額(額面年収)」です。源泉徴収票の「支払金額」欄に記載されている数値をそのまま記入します。
Q3:賞与や各種手当が一切ない会社の場合、給与と給料は同額になりますか?
A3:はい。手当や賞与、現物支給が全く存在しない契約形態であれば、基本給のみが支払われるため、「給与=給料」となります。ただし、残業が発生して時間外手当が1円でも支給された月は、その手当分だけ「給与」の金額が「給料」を上回ります。
まとめ:言葉の正確な理解がキャリアとマネーリテラシーを高める
給与と給料の違いは、単なる言葉のあやではありません。「給料は基本給のみ」「給与は手当や賞与を含むすべての対価」という基本原則を理解しておくことは、適切な契約を結び、自身の収入や税金を正しく把握するための土台となります。
履歴書の作成時や求人票をチェックする際、あるいは給与明細や源泉徴収票を確認する際には、その金額が「基本給ベース(給料)」なのか「総支給ベース(給与)」なのかを常に意識する習慣をつけておきましょう。 (出典: 給与 給料 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。