【2026年最新】年末調整の保険料控除の書き方!損しない計算&記入例
秋から冬にかけて職場から配布される「給与所得者の保険料控除申告書」。手元に届く保険料控除証明書を見ながら「どこに何を転記すればいいのか」「新契約と旧契約の計算がややこしい」と頭を抱えてしまう方は少なくありません。書き方を少し誤るだけで、本来戻ってくるはずの税金を取りこぼしてしまうリスクもあります。
国税庁の「年末調整等控除申告書」はWeb提出や電子化が進んでいるものの、記入ルールの根本的な仕組みは共通しています。本記事では、一般生命保険料・介護医療保険料・個人年金保険料・地震保険料の各枠の計算手順や記入見本、妻名義の保険の扱いまで、現場の視点からわかりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3枠で最大12万円、地震保険料控除は最大5万円が控除限度額。
- 要点2:平成24年(2012年)を境とした「新契約・旧契約」の区分判定と計算式の選択が、税額還付の最大化において決定的に重要。
- 要点3:配偶者名義の保険でも本人が支払っていれば控除可能など、見落としがちな適用ルールを把握して控除漏れを完全防御。
【どこに何を書く?】年末調整保険料控除申告書の全体像と手元に揃える書類
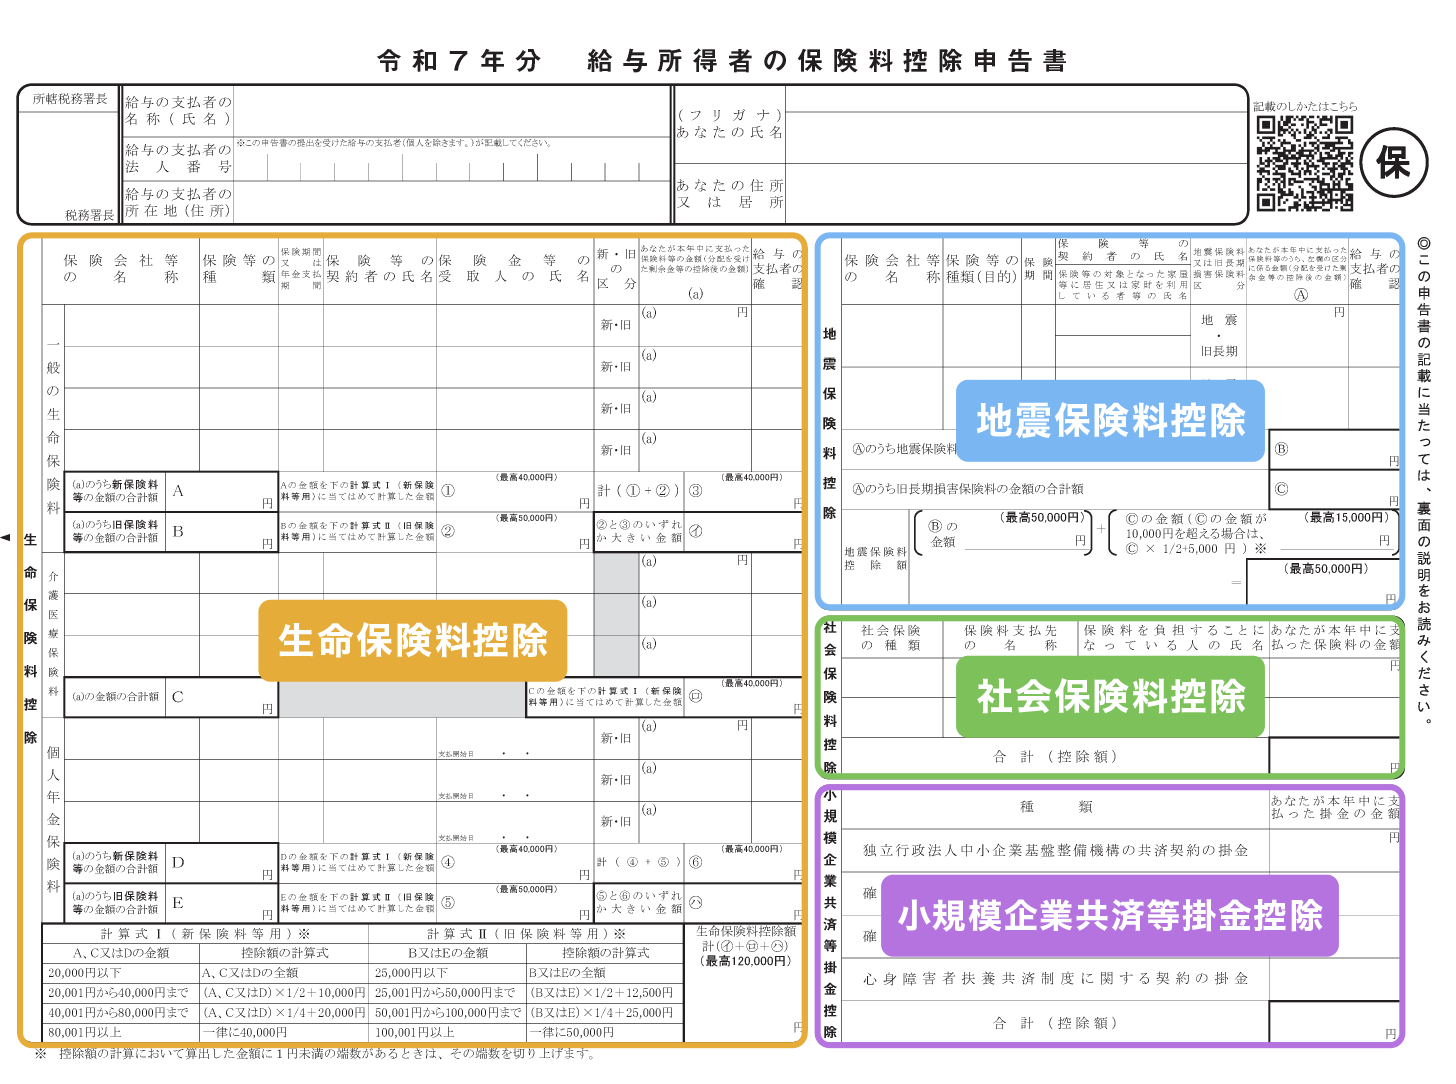
年末調整で保険料控除をスムーズに終わらせる第一歩は、書類の全体構造を把握することです。国税庁が配布する「給与所得者の保険料控除申告書」は、大きく以下のブロックに分かれています。
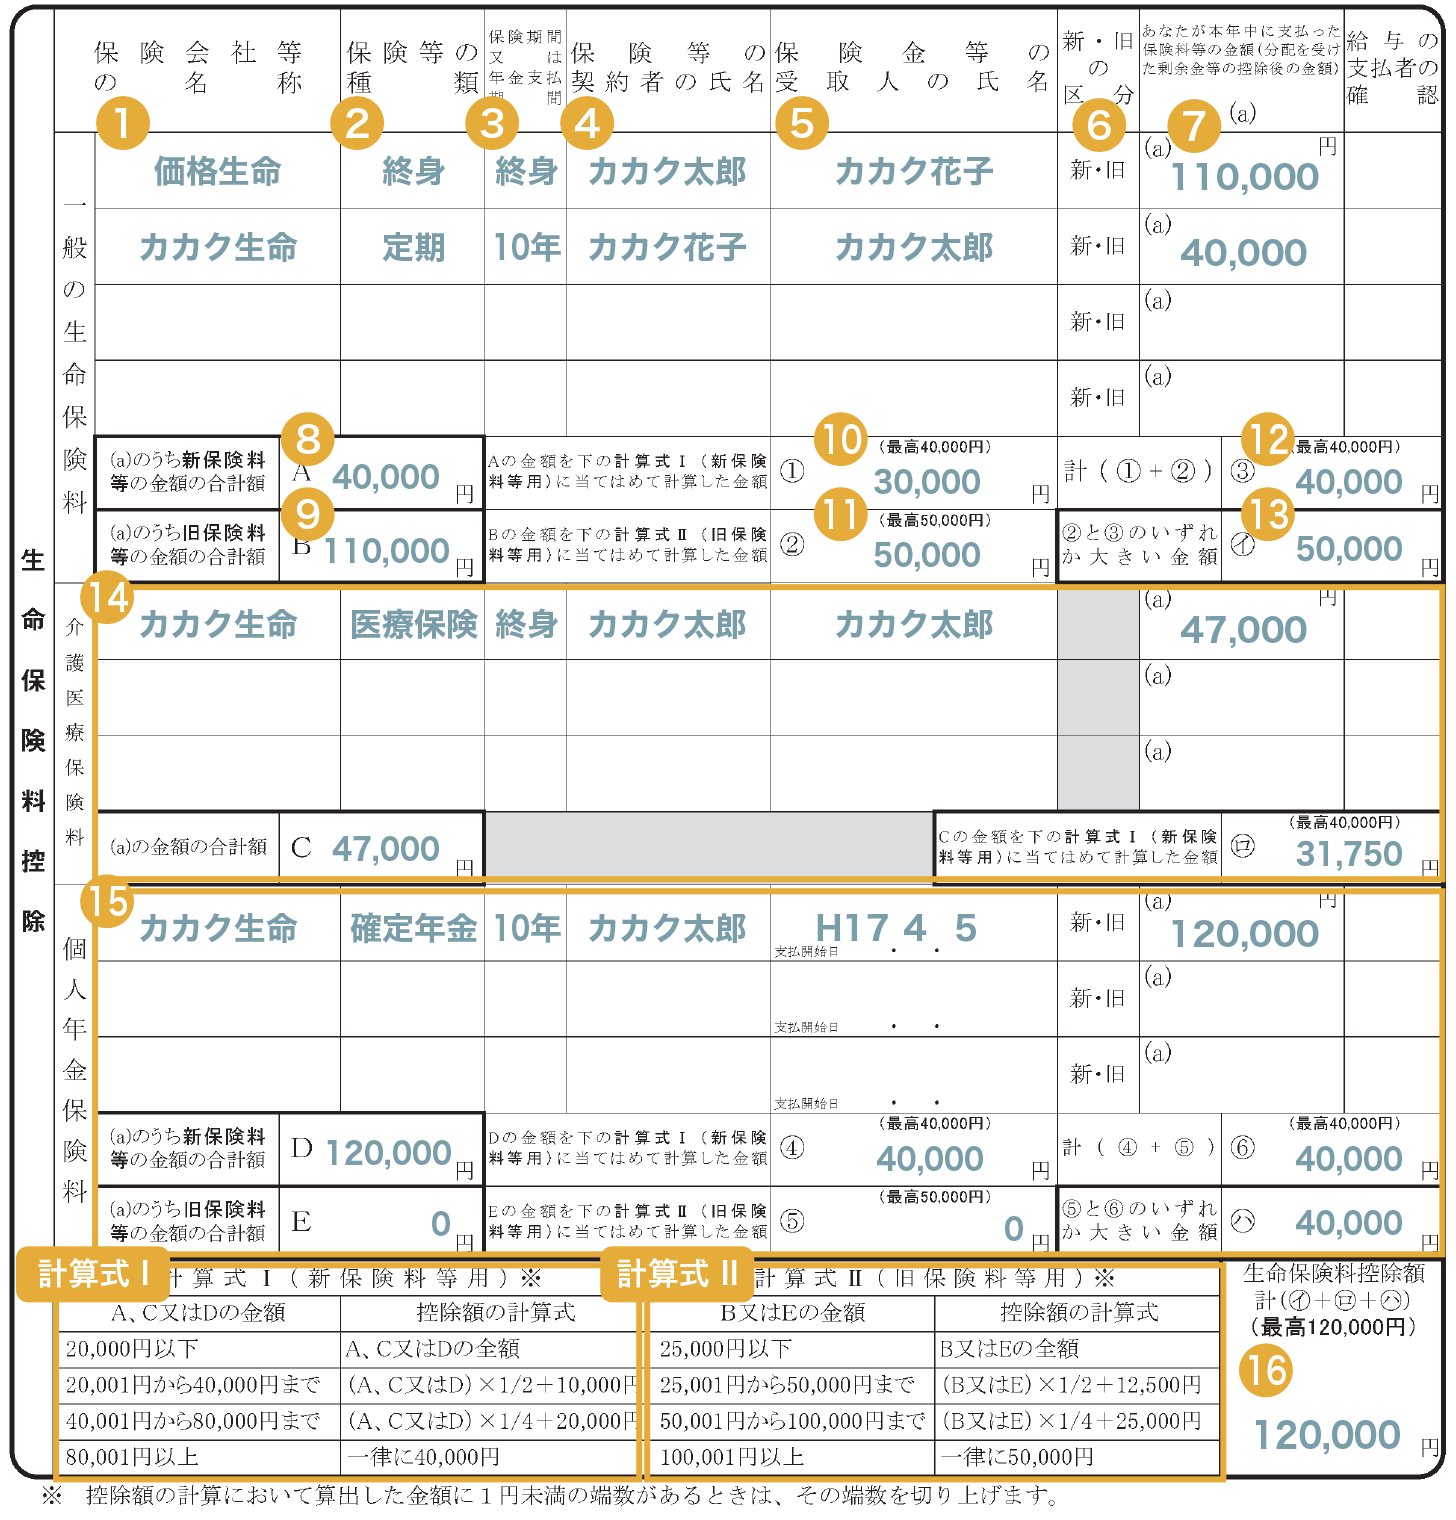
- 生命保険料控除:一般生命保険料、介護医療保険料、個人年金保険料の3枠(用紙の左半分から中央上部)
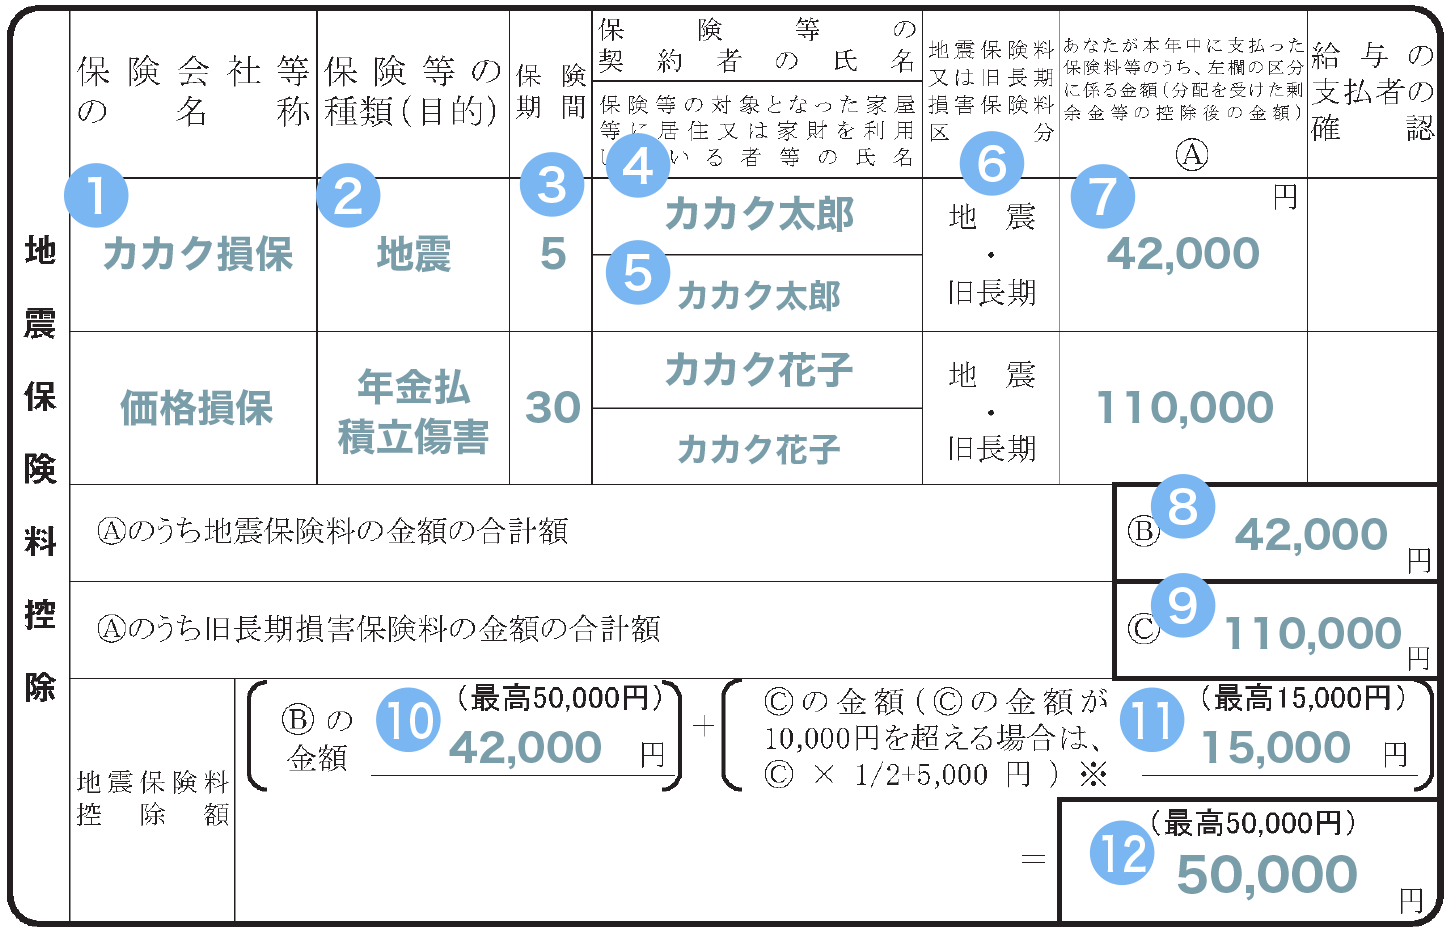
- 地震保険料控除:地震保険および旧長期損害保険の枠(用紙の右側上部)
- 社会保険料控除・小規模企業共済等掛金控除:自分で支払った国民年金やiDeCoなど(用紙の右側下部)
記入を始める前に、10月頃から各保険会社より順次郵送(または電子交付)されてくる「保険料控除証明書」をすべて手元に集めてください。紛失した場合は再発行に数日から1週間程度かかるため、封筒を開けて内容を確認しておくことが先決です。
【保険料控除証明書の見方】新契約・旧契約の区分違いと記入例見本
保険料控除の申告で最もつまずきやすいのが、「新契約」と「旧契約」の区分けです。平成24年(2012年)1月1日以降に締結した保険は「新契約」、平成23年(2011年)12月31日以前に締結した保険は「旧契約」に分類されます。
保険料控除証明書には、必ず「新・旧の別」と「適用保険料区分(一般・介護医療・個人年金)」が明記されています。手元の証明書を見ながら、申告書の各列へ順番に転記していきます。
- 保険会社等の名称:「日本生命」「第一生命」「明治安田生命」などの会社名
- 保険等の種類:「終身保険」「定期保険」「医療保険」「個人年金」など証明書の記載通りに記入
- 保険期間:「終身」「10年」など
- 保険等の契約者の氏名:契約者の名前(本人または配偶者など)
- 保険金等の受取人:受取人の名前と続柄(例:本人、妻など)
- 新・旧の区分:該当する方に「〇」をつける、または選択
- あなたが本年中に支払った保険料等の金額:証明書記載の「申告額(年末調整用)」を転記(割戻金等がある場合は差し引いた後の金額)
なお、証明書に「証明額(発行時点の支払額)」と「申告額(12月末までの見込み額)」の2つの数字が並んでいる場合は、原則として「申告額(見込み額)」を記入します。
【控除額の計算方法】一般生命・介護医療・個人年金の上限額と計算手順
生命保険料控除の合計上限額は最大12万円です。3つの各枠(一般生命・介護医療・個人年金)ごとに計算式が異なります。新契約のみの場合は各枠上限4万円(4万円×3=12万円)、旧契約のみの場合は各枠上限5万円(一般と個人年金の2枠で最大10万円)となります。
実際の計算式は以下の通り申告書裏面にも記載されています。
| 区分 | 年間支払保険料の合計 | 控除額の計算式 |
|---|---|---|
| 新契約 (最高4万円) | 20,000円以下 | 支払保険料の全額 |
| 20,001円 〜 40,000円 | 支払保険料 × 1/2 + 10,000円 | |
| 40,001円 〜 80,000円 | 支払保険料 × 1/4 + 20,000円 | |
| 80,001円以上 | 一律 40,000円 | |
| 旧契約 (最高5万円) | 25,000円以下 | 支払保険料の全額 |
| 25,001円 〜 50,000円 | 支払保険料 × 1/2 + 12,500円 | |
| 50,001円 〜 100,000円 | 支払保険料 × 1/4 + 25,000円 | |
| 100,001円以上 | 一律 50,000円 |
新旧両方の契約がある場合は、各枠ごとに「新契約の計算額 + 旧契約の計算額」を合計しますが、その合算上限は4万円となります。ただし、旧契約単体での計算額が4万円を超えている場合は、旧契約のみの計算額(最高5万円)を採用した方が控除額が大きくなり有利です。
【地震保険料控除の書き方】旧長期損害保険との違いと最大控除枠
地震保険料控除は、万一の震災への備えを税制面から支援する制度で、控除上限額は所得税で最大5万円、住民税で最大2万5,000円です。
ここで注意したいのが、平成18年(2006年)末までに契約した「旧長期損害保険料」の存在です。現在販売されている損害保険は原則として地震保険部分しか控除対象になりませんが、経過措置として旧長期損害保険は一定の控除(最大1万5,000円)が認められています。
- 地震保険料のみの場合:支払額の全額(最高5万円)がそのまま控除額
- 旧長期損害保険料のみの場合:支払額が1万円以下は全額、1万円超〜2万円以下は「支払額×1/2+5,000円」、2万円超は「一律1万5,000円」
- 両方ある場合:それぞれ計算した金額を合算(ただし全体の上限は最高5万円)
こちらも控除証明書に「地震保険料」か「旧長期損害保険料」かの区分が明記されているため、指定の欄に数字を転記して計算枠に当てはめるだけで完了します。
【損しないための注意点】妻名義の保険・途中解約時の還付金・電子申請の落とし穴
年末調整の現場で頻繁に質問が寄せられるのが、「家族名義の保険」や「年途中で解約した保険」の取り扱いです。ルールを正しく理解していないと、余分な税金を払うことになりかねません。
1. 妻名義の保険料は夫の年末調整で出せるのか?
結論から言えば、夫(申告者)が実質的に保険料を支払っており、保険金の受取人が本人または配偶者・親族であれば、妻名義の契約であっても夫の年末調整で控除可能です。共働きで妻の収入が少なく控除枠が余っている場合、所得の高い夫側で申告した方が世帯全体としての減税効果が高くなります。
2. 年の途中で解約した保険は対象になるか?
年の途中で解約した場合でも、その年中に実際に支払った保険料は全額が控除の対象になります。解約時に受け取った解約返戻金(還付金)を支払額から差し引く必要はありません。解約時に保険会社から送られてくる控除証明書を捨てずに保管し、忘れずに申告してください。
3. クラウド申請・電子化における添付書類の取り扱い
近年はWeb上の年末調整システムを利用する企業が増加しています。マイナポータル連携や保険会社発行のXMLデータをアップロードすれば自動計算されますが、紙の証明書をスマートフォンで撮影して提出する場合、原本の保管義務(一定期間の社内保管)が課されているケースが多いため、提出後すぐに原本を破棄しないよう注意が必要です。
【年末調整の保険料控除の書き方】に関するよくある質問(FAQ)
Q1:10月に送られてきた証明書の額より、12月までに実際に払う金額の方が多いのですが?
A1:証明書に記載されている「ご申告額(年末時点の見込み支払額)」を記入してください。10月発行の証明書には、12月まで契約が継続することを前提とした見込み額が記載されており、その数字を用いて年末調整を行って問題ありません。
Q2:一般生命保険料の支払額が年間15万円あります。全額書くべきですか?
A2:はい、支払った全額をそのまま申告書に記入します。控除額の計算ステップで上限(新契約4万円、旧契約5万円)が適用されるため、記入欄には証明書通りの支払合計額(15万円)を転記してください。
Q3:年末調整の提出期限に控除証明書が間に合わなかった場合はどうすればいいですか?
A3:会社の最終処理に間に合わない場合は、年末調整ではなく翌年2月16日から始まる「確定申告」で保険料控除を追加申請できます。確定申告を行えば、年末調整で控除し損ねた分の税金が後日しっかりと還付されます。
まとめ:正確な申告で確実に手取りを増やそう
年末調整の保険料控除は、一見すると複雑に見えるものの、手順の本質は「証明書から新旧区分と金額を転記し、所定の計算式に当てはめる」というシンプルな作業です。生命保険料控除と地震保険料控除をフルに活用すれば、課税所得を圧縮して手取り額を確実に守ることができます。
証明書の見落としや名義による控除漏れがないかを今一度チェックし、正しい申告でしっかりと税金の還付を受け取りましょう。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。