収入と所得の違いとは?税金と手取りが変わる仕組みをプロが徹底解説
給与明細や源泉徴収票を開いたとき、「収入」と「所得」という言葉が別々に書かれていて混乱した経験はないでしょうか。普段の会話では同じような意味で使われがちなこの2つの言葉ですが、税務やマネープランの現場では明確に区別されています。この違いを曖昧にしたままだと、思わぬ増税に直面したり、控除の手続きで損をしてしまうケースも少なくありません。
特に手取り額の計算や年末調整、確定申告を行う場面では、「収入」と「所得」の差を正しく把握しているかどうかが結果を大きく左右します。会社員であっても個人事業主であっても避けては通れない、基本ルールと税金の決まり方を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入った総額面、「所得」はそこから経費や給与所得控除を差し引いた実質的な利益を指す
- 要点2:税金(所得税・住民税)は「収入」ではなく「所得」をベースに各種控除を引いた課税所得に対して課される
- 要点3:103万円や106万円などの「年収の壁」や源泉徴収票の読み解きも、この2つの違いを理解すれば迷わない
【一発で理解】「収入」と「所得」の決定的な違いとは?手取りと額面の基本
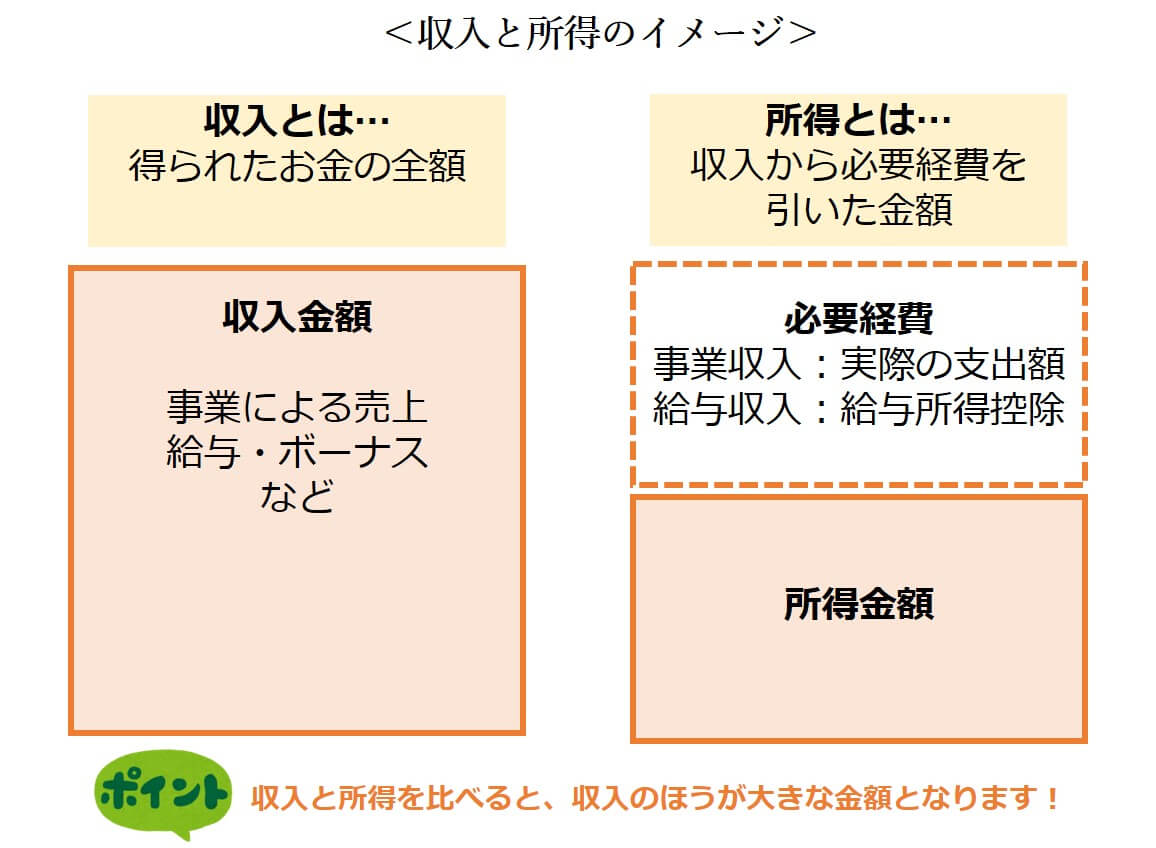
収入と所得の違いをわかりやすく整理すると、最もシンプルな関係式は「所得 = 収入 − 必要経費(または給与所得控除)」となります。この一本の式さえ頭に入れておけば、税金やお金のニュースで迷うことはほぼなくなります。
会社員の場合、「収入」とは会社から支払われる給与や各種手当、賞与をすべて足し合わせた、いわゆる額面年収のことです。一方で「所得」は、その額面収入からスーツ代や仕事に必要な諸経費の概算とされる「給与所得控除」を差し引いた後の金額(給与所得)を指します。
「手取り」はさらに別物です。会社員の手取り額は、額面収入から所得税・住民税といった税金に加え、健康保険や厚生年金などの社会保険料が天引き(源泉徴収)された後に、最終的に銀行口座へ振り込まれる手取り金額を意味します。この手取りと額面の違いの根底にあるのが、まさに収入から所得を計算し、そこから税金を算出するプロセスです。
会社員と個人事業主でどう変わる?給与所得控除と必要経費の計算ルール
会社員とフリーランスでは、収入から所得を計算するステップに明確な制度上の違いが存在します。税法上、収入を得るためにかかったコストをどう差し引くかのアプローチが異なるためです。
会社員には個別の領収書集めの代わりに、国が一律で定めた給与所得控除の計算方法が適用されます。年収に応じて控除額が自動的に決まる仕組みで、例えば年収300万円なら給与所得控除は98万円、年収500万円なら144万円が額面から自動的に差し引かれます。また、年収850万円を超える高所得世帯で子育てや介護を行っている場合には、税負担を緩和する所得金額調整控除が適用されるケースもあります。
対照的に、フリーランスや個人事業主の場合は売上と所得の違いがよりダイレクトになります。売上(収入)から、事務所家賃や通信費、仕入れ代といった必要経費の控除の仕組みを使って実際に使った経費を差し引き、残った金額が「事業所得」となります。会社員のように自動で引いてくれる控除がない分、日々の記帳と正確な確定申告で所得と経費を申告する作業が不可欠です。
源泉徴収票の見方を完全マスター!「支払金額」と「給与所得控除後の金額」
毎年12月から1月にかけて会社から交付される源泉徴収票は、収入と所得の違いがひと目で分かる設計になっています。紙面の上部に並ぶ主要な4つの枠を確認すれば、自分のお金の流れが正確に把握できます。
まず、一番左に記載されている「支払金額」が、その年の1年間に会社から支払われた総収入(額面年収)です。そのすぐ右隣にある「給与所得控除後の金額」が、支払金額から給与所得控除を差し引いた後の所得金額にあたります。
さらに右に進むと「所得控除の額の合計額」があります。ここには、誰もが一律で受けられる基礎控除をはじめ、配偶者がいる場合の配偶者控除、生命保険料控除、社会保険料控除などの合計額が記載されます。給与所得控除後の金額からこの所得控除合計を引いた残りが「課税所得」となり、これに税率を掛けることで住民税や所得税の課税所得に応じた実際の税額が確定する構造です。
【早見表つき】年収別の手取り額シミュレーションと手元に残るお金
額面収入に対して、実際の所得や引かれる税金・社会保険料、そして最終的な手取り額がどう推移するのか、代表的な年収レンジで手取り額のシミュレーションをまとめました(※単身者・扶養なしの一般的なケース)。
| 額面年収(収入) | 給与所得控除 | 給与所得 | 税金・社会保険料概算 | 年間手取り額(目安) |
|---|---|---|---|---|
| 300万円 | 98万円 | 202万円 | 約60万円 | 約240万円 |
| 500万円 | 144万円 | 356万円 | 約105万円 | 約395万円 |
| 700万円 | 180万円 | 520万円 | 約165万円 | 約535万円 |
| 1,000万円 | 195万円(上限) | 805万円 | 約275万円 | 約725万円 |
年収が上がるにつれて給与所得控除の伸びは緩やかになり、年収850万円を超えると一律195万円で上限に達します。累進課税によって所得税率も高くなるため、収入が増えるほど「額面と手取りの乖離」が広がっていくのが現代の日本の税制の特徴です。
混乱しやすい「103万円の壁」と「106万円の壁」の違い
パートやアルバイトの働き方を検討する際に頻出する「年収の壁」問題も、収入と所得の概念を分けると明快に整理できます。
「103万円の壁」は税金の壁です。内訳は、給与所得控除の最低額である55万円と、基礎控除の48万円を合算した数値(55万円+48万円=103万円)から来ています。つまり、給与収入が103万円以内であれば、所得は48万円以下となり、基礎控除を差し引いた課税所得がゼロになるため、本人の所得税が一切発生しません。
一方、「106万円の壁(または130万円の壁)」は社会保険の壁です。一定規模以上の企業で週20時間以上働き、月収が約8.8万円(年換算で約106万円)を超えると、配偶者の扶養を外れて自身で健康保険や厚生年金に加入する義務が生じます。税金の壁は「所得」の計算に基づくものですが、社会保険の壁は「月々の収入基準」で判定されるという明確な違いがあります。
【収入 所得 違い】に関するよくある質問(FAQ)
Q1:副業をしている場合、確定申告で申告するのは「収入」ですか「所得」ですか?
A1:確定申告書には「収入金額」と「所得金額」の両方を記入します。副業が原稿料や物販などの雑所得・事業所得である場合、売上総額を収入欄に、そこから仕入れや通信費などの実費経費を差し引いた金額を所得欄に記載します。副業の所得が年間20万円を超える場合は確定申告が必要です。
Q2:自治体の助成金や保育料の算定基準になるのは「収入」と「所得」のどちらですか?
A2:原則として「所得(または住民税の課税標準額)」が基準となります。世帯の経済状況を公平に判断するため、単なる売上や総収入ではなく、経費や各種控除を引いた実質的な稼ぎである所得をもとに判定されます。公的な申請書類を書く際は「収入基準」なのか「所得基準」なのかを必ず確認してください。
Q3:源泉徴収票に「手取り額」がそのまま書かれていないのはなぜですか?
A3:源泉徴収票はあくまで「国や自治体に納めるべき税金を正しく算定した証明書」であるためです。税金の計算に不要な毎月の社会保険料の詳細や、会社独自の積立金、組合費の控除などは源泉徴収票の計算対象外となるため、手取り額そのものは毎月の給与明細の差引支給額で確認する必要があります。
まとめ:仕組みを押さえて損しないマネーリテラシーを
「収入」は手元に入ってきたお金の総額であり、「所得」はそこから必要経費や控除を差し引いた実質的な利益です。このシンプルな違いを正しく理解しておくだけで、税金が決まる仕組みや年末調整の各種控除、年収の壁に対する理解度が劇的に深まります。
源泉徴収票や給与明細を受け取った際は、単に額面や手取りの数字を眺めるだけでなく、控除額や課税所得の推移までチェックしてみるのがおすすめです。税金の構造を把握し、賢く控除を活用していくことが、手元に残る大切なお金を守る第一歩となります。 (出典: 収入 所得 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。