賞与の所得税が高い理由は?前月給与で決まるカラクリと手取り額の真相
待ちに待ったボーナスの支給日、明細書を開いて「えっ、こんなに引かれているの?」と絶句した経験はないでしょうか。額面の金額に胸を躍らせていたのも束の間、所得税や社会保険料でごっそり削られ、手元に残る手取り額の少なさに落胆する声は後を絶ちません。
実は、賞与にかかる所得税には、毎月の給料とは全く異なる「特殊な計算ルール」が存在します。特に鍵を握っているのが「支給前月の給与額」です。ボーナスから引かれすぎる理由と、2026年最新の税制に基づく手取り計算のカラクリをわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:賞与の所得税率は「前月の給与額(社会保険料控除後)」と「扶養親族の数」によって機械的に決定される。
- 要点2:ボーナスが大きく削られる最大の要因は、所得税だけでなく「約15%前後」差し引かれる社会保険料とのダブルパンチにある。
- 要点3:賞与時の所得税はあくまで概算天引きのため、払いすぎた分は「年末調整」でしっかり手元へ還付される。
【なぜ引かれすぎ?】賞与の所得税が高く感じる決定的な理由と手取りの真相
ボーナスの明細を見て「引かれすぎだ」と感じる最大の理由は、額面から差し引かれる控除額の合計が支給額の2割〜2.5割近くに達するためです。一般的な会社員の場合、ボーナスの手取り額は額面の「およそ75%〜80%」程度が相場となります。
たとえば額面80万円のボーナスが支給された場合、実際に口座へ振り込まれる手取り額は約60万〜65万円前後まで目減りします。実に15万〜20万円近くが一瞬で天引きされる計算です。
毎月の給与明細に比べて控除の絶対額が跳ね上がるため、「ボーナスだけ異常に税率が高いのではないか」という心理的錯覚が生まれます。しかし、これには税金と社会保険料が同時に多額徴収される明確な制度上の理由があります。
【驚きのカラクリ】賞与の所得税率は「前月の給与」で決まる!源泉徴収の仕組み
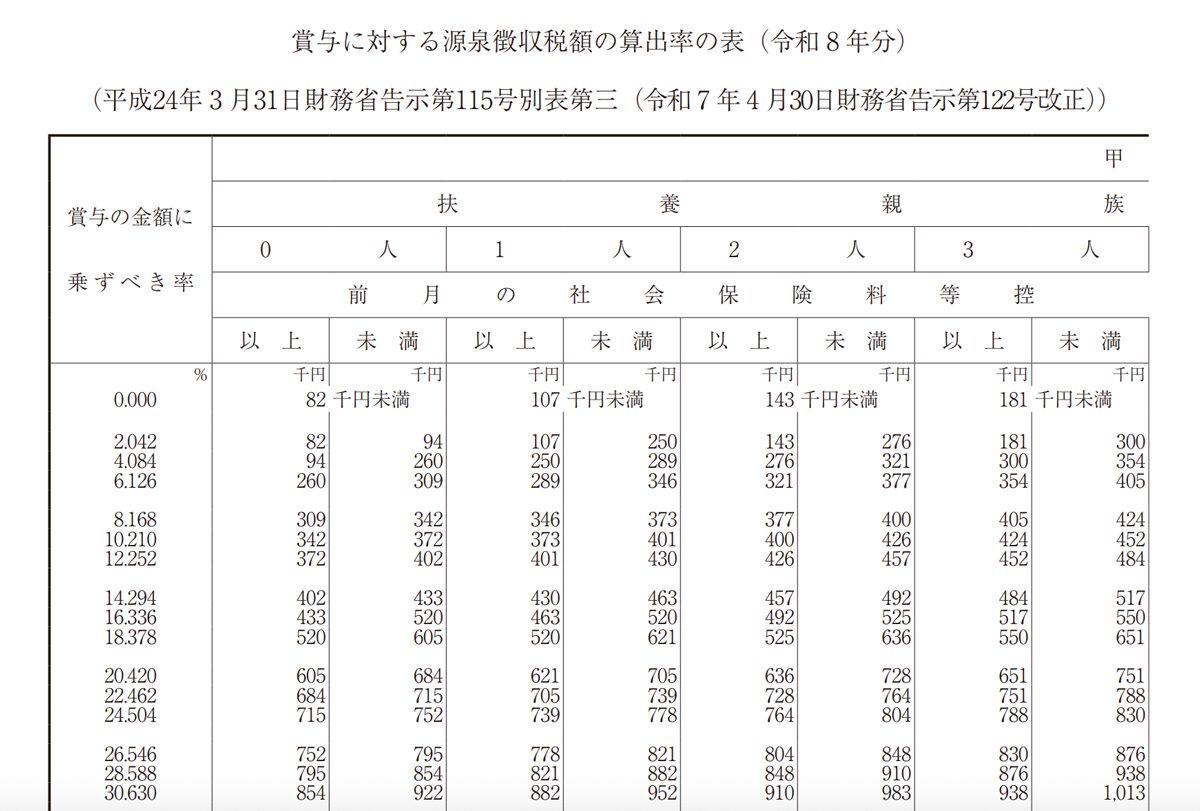
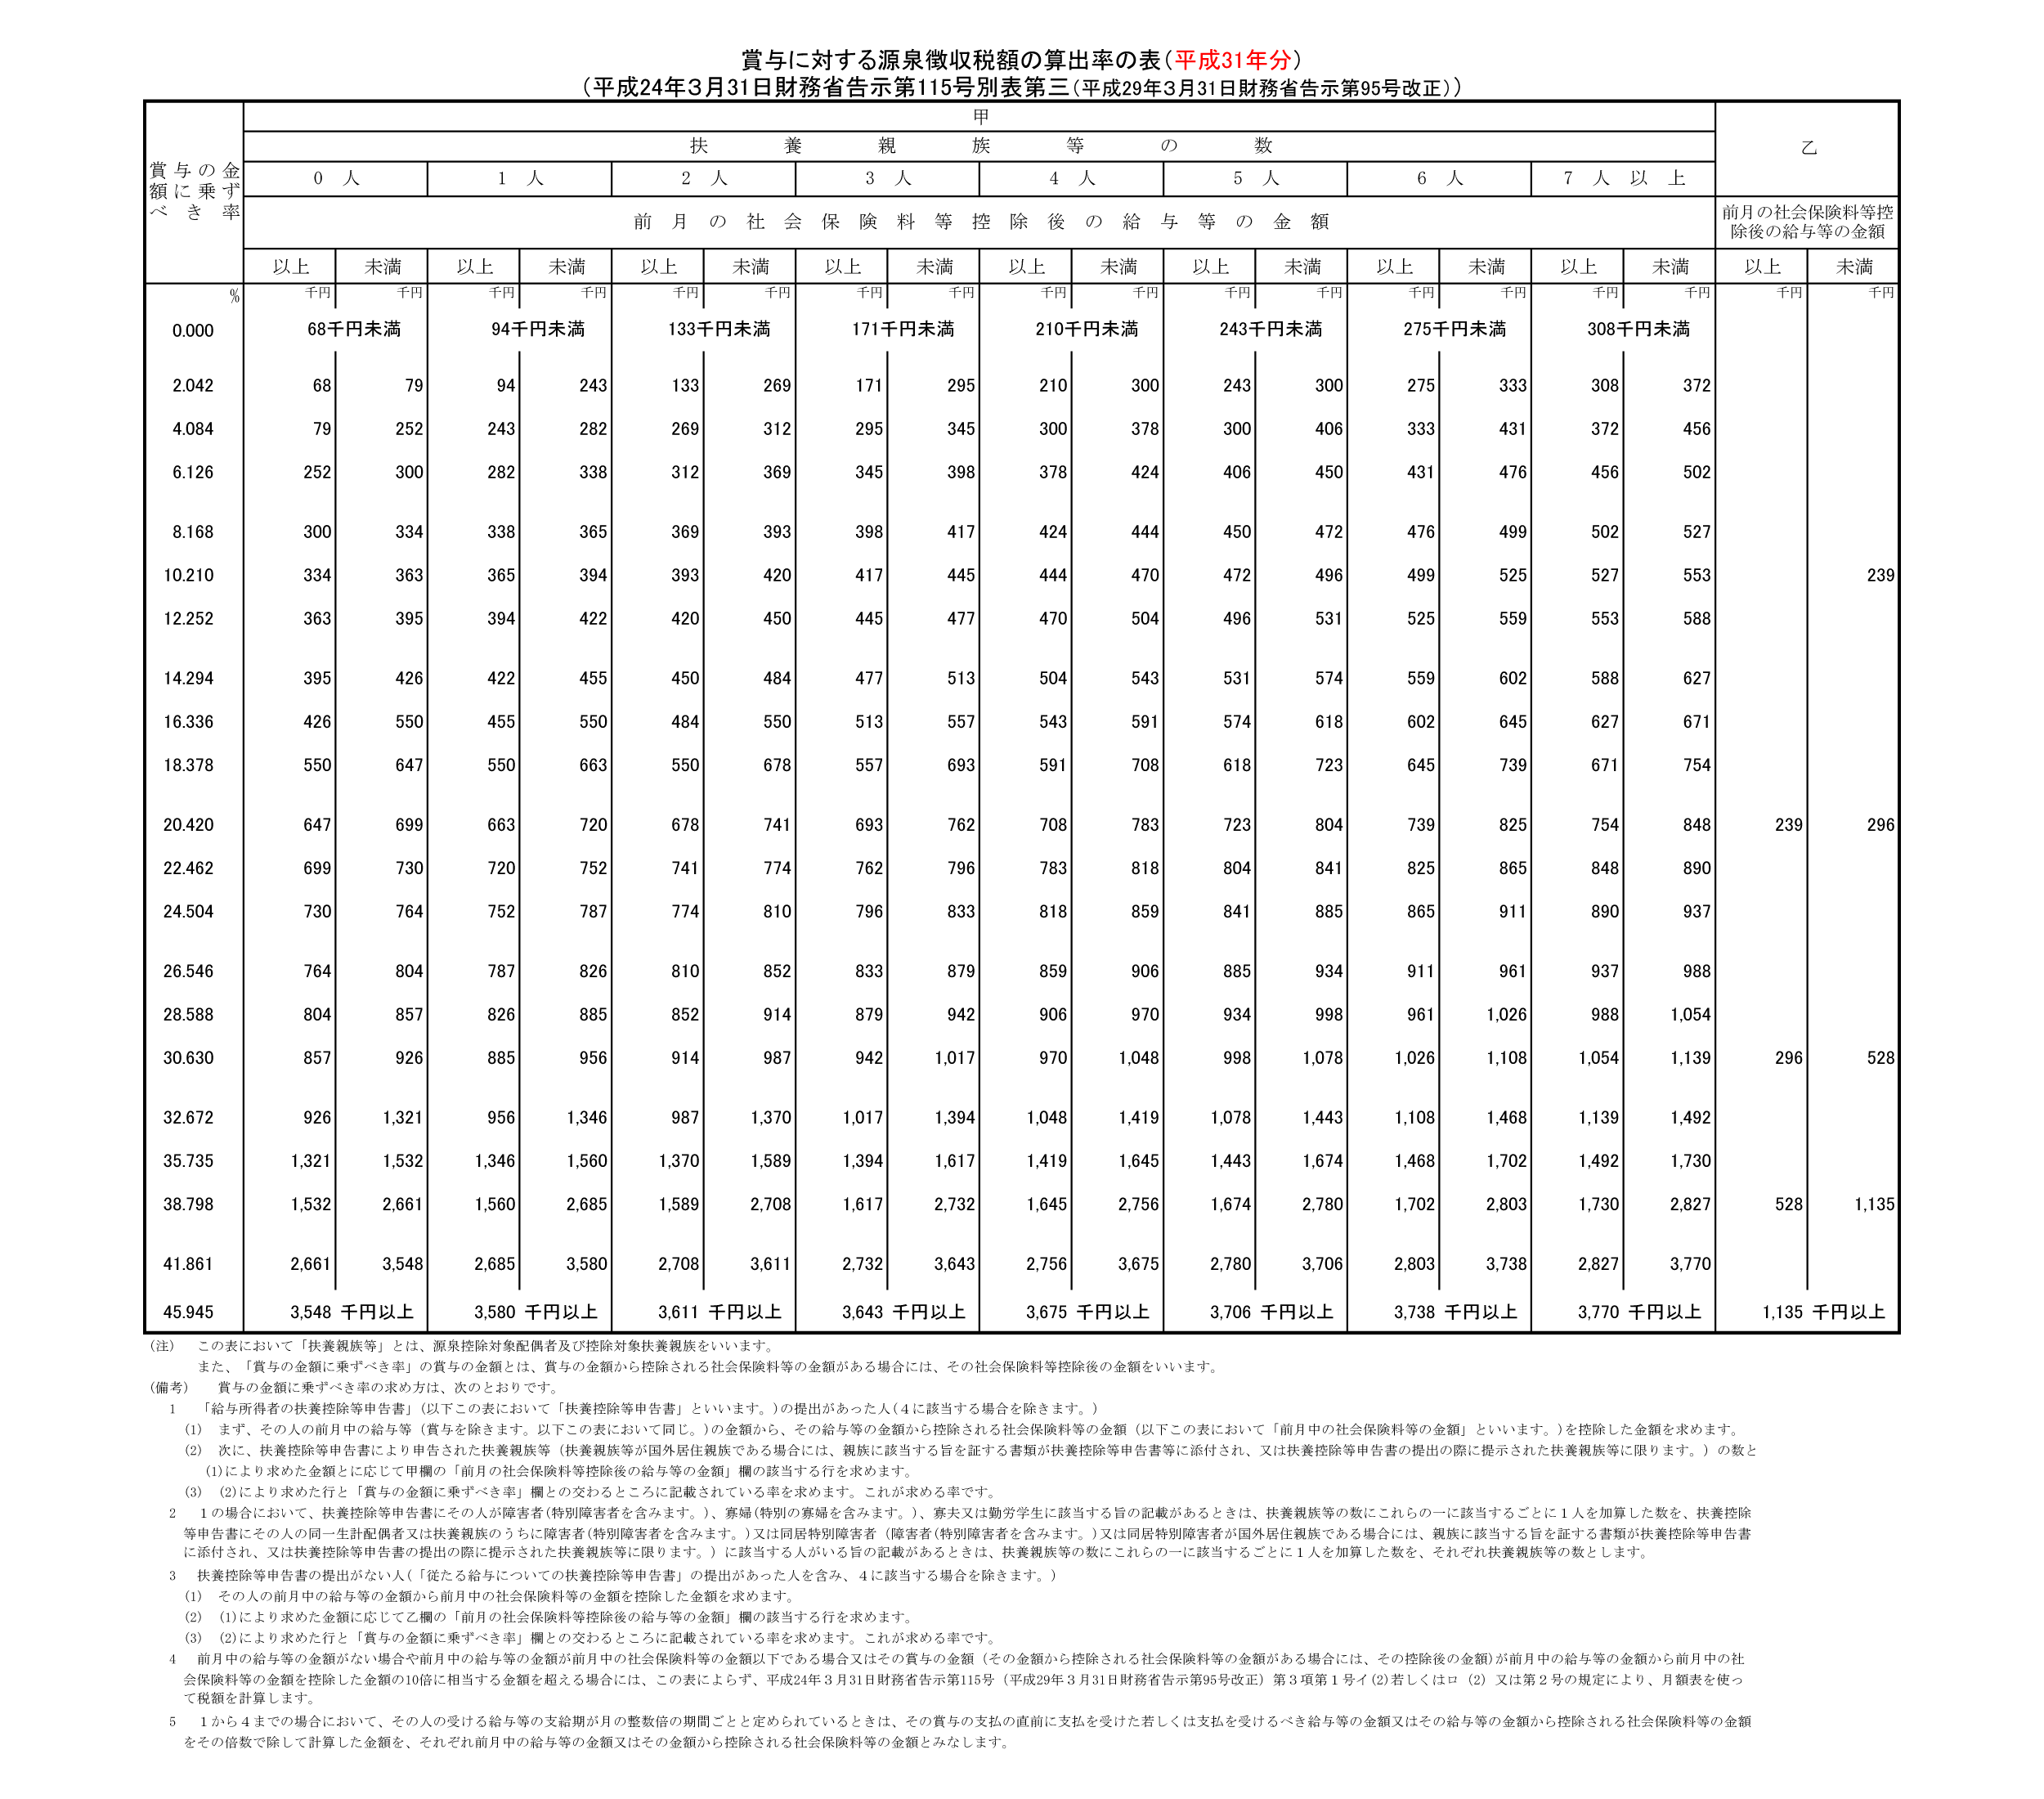
賞与から天引きされる所得税の税率は、ボーナスそのものの金額ではなく、なんと「前月の給与額(社会保険料を引いた後の金額)」と「扶養親族等の数」によって決まります。
国税庁が発行する「賞与に対する源泉徴収税額の算出率の表」に基づき、前月に支払われた給料の額面から健康保険料や厚生年金保険料などを差し引いた金額を基準テーブルに当てはめます。そこで算出されたパーセンテージ(税率)を、今回のボーナスにかける仕組みです。
つまり、「たまたまボーナス支給の前月に残業が多くて給与が高かった」場合、賞与にかかる所得税率もワンランク跳ね上がってしまうという驚きのカラクリが存在します。これが「思った以上にボーナスの税金が高い」と感じる直接的な引き金の一つです。
【2026年版】賞与にかかる所得税の正しい計算方法と税率早見表の見方
賞与から引かれる所得税は、以下の3ステップで正確に算出できます。
ステップ1:賞与から社会保険料を差し引く
まず、ボーナスの額面から「健康保険料」「厚生年金保険料」「雇用保険料」「介護保険料(40歳以上)」の合計額を差し引きます。この残額が所得税の課税対象となります。
ステップ2:前月の給与から「賞与の源泉徴収税率」を特定する
前月の給与から社会保険料を引いた額を、国税庁の「賞与に対する源泉徴収税額の算出率の表(税率早見表)」に照らし合わせます。
【賞与源泉徴収税率の目安(扶養親族等の数が0人の場合)】
・前月の手取り給与が約20万円未満:2.042%〜4.084%
・前月の手取り給与が約25万〜35万円:6.126%〜10.210%
・前月の手取り給与が約35万〜50万円:10.210%〜14.294%
・前月の手取り給与が約50万〜70万円:16.336%〜20.420%
※基準所得税率に復興特別所得税(2.1%)を含んだ実効税率です。
ステップ3:課税対象額に税率を掛ける
「(賞与額面 - 賞与の社会保険料)× ステップ2で求めた税率」を計算した金額が、最終的に天引きされる賞与の所得税額となります。
【社会保険料の壁】所得税だけじゃない!ボーナスからガッツリ引かれる控除の内訳
ボーナスの手取りを大きく削っている真の主犯は、所得税だけではありません。実は所得税以上に重くのしかかっているのが「社会保険料」です。
賞与から差し引かれる主な社会保険料の内訳は以下の通りです。
・健康保険料:約4.9%〜5.0%(労使折半後の自己負担分・都道府県により異なる)
・介護保険料:約0.8%(40歳以上65歳未満のみ・労使折半後)
・厚生年金保険料:9.15%(固定・労使折半後)
・雇用保険料:約0.6%(自己負担分)
これらを合算すると、ボーナス額面に対して約14.5%〜15.5%前後の社会保険料が自動的に天引きされます。所得税が数%〜十数%引かれる前に、すでに15%近くが社会保険料として差し引かれているため、手取りが急激に減ったように感じるわけです。
【シミュレーション】額面50万・80万・100万円の手取り額はいくら?
具体的にボーナスがいくら手元に残るのか、東京都の協会けんぽ加入・介護保険対象外(30代単身・扶養0人)をモデルケースに試算してみましょう。
◆ 額面50万円の場合(前月の手取り給与28万円想定)
・社会保険料合計(約15%):約75,000円
・所得税(税率8.168%):約34,700円
・手取り支給額:約390,300円(手取り割合:約78.0%)
◆ 額面80万円の場合(前月の手取り給与35万円想定)
・社会保険料合計(約15%):約120,000円
・所得税(税率10.210%):約69,400円
・手取り支給額:約610,600円(手取り割合:約76.3%)
◆ 額面100万円の場合(前月の手取り給与45万円想定)
・社会保険料合計(約15%):約150,000円
・所得税(税率14.294%):約121,500円
・手取り支給額:約728,500円(手取り割合:約72.8%)
額面が大きくなるにつれて累進課税や前月給与の上昇に伴い税率が高くなるため、手取りの割合は7割強へと近づいていきます。
【払いすぎは戻る?】賞与の所得税と「年末調整」での還付の仕組み
ボーナス時に高い所得税を引かれて悔しい思いをした方に知ってほしいのが、「賞与の源泉徴収はあくまで暫定的な前払い」という事実です。
前月の給与を基準にした計算は、あくまで年間の概算税額を割り出すための便宜上の仕組みにすぎません。本来納めるべき正しい所得税額は、1月1日から12月31日までの1年間に得た「毎月の給料」と「ボーナス」を合算した年収をベースに確定します。
生命保険料控除や住宅ローン控除、配偶者控除などを反映させ、12月の「年末調整」で年間税額が再計算されます。その結果、ボーナス時に税金を多く天引きされていた場合は、12月の給与支払時に差額が「還付金」としてしっかり手元に戻ってきます。払い損になるわけではないため、過度に心配する必要はありません。
【賞与の所得税】に関するよくある質問(FAQ)
Q1:前月に残業が多くて給与が高かった場合、ボーナスの税金も損をしますか?
A1:一時的にそのボーナスから引かれる所得税額は高くなります。ただし、最終的な年税額は1年間の総収入で決まるため、12月の年末調整で払いすぎた差額が還付されます。年間トータルで見れば税金面で損をすることはありません。
Q2:転職直後や入社1年目で「前月の給料がない」場合の賞与税率はどう計算しますか?
A2:前月に給与の支払いがない場合は、例外的なルールが適用されます。「(賞与額面 - 社会保険料)÷ 6ヶ月」で求めた月換算額を通常の月額源泉徴収税額表に当てはめて算出し、その税額を6倍して所得税を求めます。
Q3:賞与から住民税が引かれていないのはなぜですか?
A3:住民税は前年の確定年収をもとに計算され、毎月(6月〜翌年5月)の通常給与から12分割して天引き(特別徴収)されるルールになっているためです。そのため、原則としてボーナスから住民税が引かれることはありません。
まとめ:賞与の控除ロジックを理解して賢く家計を管理しよう
ボーナスの手取りが少なく感じる背景には、「前月の給与で税率が決まる所得税の算出ルール」と「約15%におよぶ社会保険料の存在」という明確なメカニズムがあります。
手取り額の目安は額面の7.5〜8割前後とあらかじめ把握しておけば、支給日直前に期待と現実のギャップに悩まされることもなくなります。引かれた所得税は年末調整で正しく精算される仕組みを理解したうえで、ボーナスを賢く貯蓄や資産形成、日々の充実に役立てていきましょう。 (出典: 賞与 の 所得税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。