分割払いとリボ払いの違いを徹底比較!手数料で損しない賢い選び方
高額な買い物をした際、クレジットカードの決済画面やレジ前で「分割払い」と「リボ払い」のどちらを選ぶべきか迷った経験はないでしょうか。一見するとどちらも「毎月の支払負担を軽くできる便利な支払い方法」に思えますが、その構造と発生する手数料には決定的な違いが存在します。
「月々の支払いが少なくて済むから」と仕組みをよく知らずに選んでしまうと、知らず知らずのうちに数万円単位の手数料を支払い続けることになりかねません。後悔しないために知っておくべき両者の根本的な違いから手数料のシミュレーション、賢い使い分けの鉄則までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」を指定して完済時期を固定する仕組み、リボ払いは残高全体に対して「毎月の支払額」を固定する仕組み。
- 要点2:リボ払いは毎月の負担を抑えやすい反面、残高スライド方式などにより元金が減りにくく手数料総額が膨らみやすいリスクがある。
- 要点3:手数料をゼロに抑えるなら「2回払い」を最優先し、回数指定の分割払いを計画的に活用。リボ残高は繰り上げ返済で早期完済することが鉄則。
【決定的な違い】分割払いとリボ払いの根本的な仕組みと支払額の差
分割払いとリボ払いの最大の違いは、「何を指定して支払うか」という点にあります。この違いが、月々の支払額や完済までの期間、そして最終的な手数料総額に大きな差を生み出します。
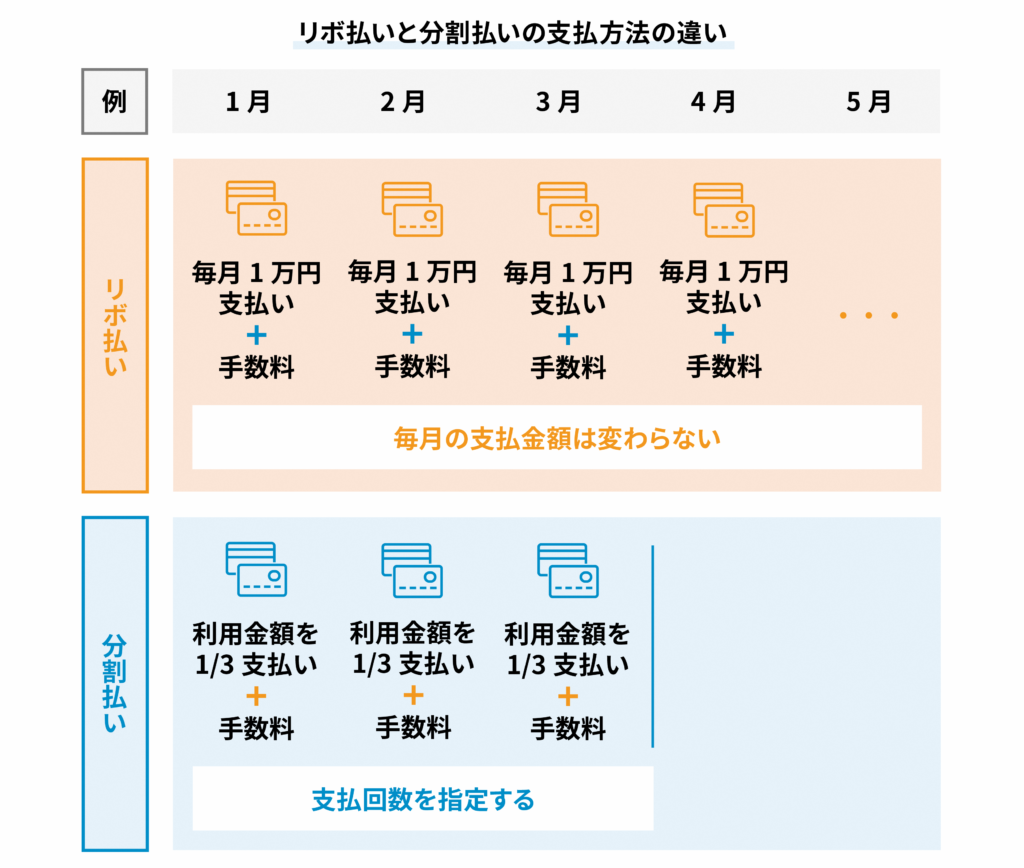
まず分割払いは、購入した商品ごとに「支払回数(3回、6回、12回、24回など)」を指定して支払う方式です。商品価格と手数料の合計を希望の回数で均等に割るため、毎月の支払額は購入金額に応じて変動しますが、「いつ支払いが終わるか(完済時期)」が最初から明確に分かります。
一方のリボ払い(リボルビング払い)は、買い物の回数や金額にかかわらず、あらかじめ設定した「毎月の支払額(例:毎月1万円)」を支払う方式です。複数の買い物があっても毎月の引き落とし額が一定になるため、家計管理がしやすいように感じられます。しかし、支払いは「カード利用残高の全体」に対して行われるため、追加でカードを使えば使うほど返済期間が自動的に伸びていく構造を持っています。
つまり、「終わり(回数)を決めるのが分割払い」「毎月の支出額を決めるのがリボ払い」と整理できます。この基本構造を把握しておくことが、手数料の無駄払いを防ぐ第一歩です。
【手数料比較】クレジットカード分割とリボ払いはどっちが得?試算で検証
実際に利用する場合、分割払いとリボ払いのどちらが得なのでしょうか。両者の金利手数料の仕組みを比較し、具体的な金額でシミュレーションしてみます。
一般的なクレジットカードの手数料率は、以下のように設定されています。
- 分割払いの手数料率:実質年率 12.0%〜15.0%程度(支払回数が少ないほど手数料率は低く設定される傾向)
- リボ払いの手数料率:実質年率 15.0%〜18.0%(利用残高に対して一律の金利が日割りで発生)
例として、20万円のノートパソコンを購入した場合の手数料シミュレーション(実質年率15.0%想定)を比較してみましょう。
【パターンA:分割10回払いを利用した場合】
月々の支払額は約21,300円となり、発生する分割払い手数料の総額は約13,800円。支払総額は約213,800円で、10か月後に確実に完済します。
【パターンB:リボ払いで「毎月1万円」を元金定額で返済した場合】
月々の支払額は「1万円+手数料」となり、初月は約12,500円。返済回数は20回(約1年8か月)かかり、手数料総額は約26,250円に達します。
【パターンC:リボ払いで「毎月5,000円」の元利定額で返済した場合】
月々の支払額は5,000円固定と非常に低く抑えられますが、返済回数は50回以上(4年以上)に及び、支払う手数料総額は約70,000円以上まで膨れ上がります。
このように、同じ20万円の買い物であっても、月々の支払額を低く抑えようとしてリボ払いを選ぶと、分割払いに比べて手数料が2倍〜5倍以上に跳ね上がるケースが珍しくありません。総支払額を抑えたいのであれば、分割払いでできる限り短い回数を指定する方が圧倒的にお得です。
なぜ「リボ払いはやばい」のか?返済が終わらない残高スライドの罠
インターネット上やSNSで「リボ払いは絶対に使うな」「リボ地獄」と警告される背景には、利用者が借金をしている感覚を麻痺させる独特の返済システムがあります。その代表例が「残高スライド元利定額リボルビング方式」です。
残高スライド方式とは、利用残高の増減に応じて月々の最低支払額が自動的に変動する仕組みです。例えば「残高10万円以下なら月々5,000円」「残高10万円超〜20万円なら月々1万円」といった設定がなされます。
ここで最大の落とし穴となるのが、「月々の支払額の中に手数料が含まれている」という点です。例えば、月々1万円の支払い設定で、その月の手数料が6,000円だった場合、元金の返済に充てられるのはわずか4,000円に過ぎません。
毎月しっかり支払っているつもりでも、元金がほとんど減っていないため、残高に対する金利手数料が延々と発生し続けます。さらにこの状態で新たな買い物を重ねると、返済スピードを上回るペースで残高が増加し、「毎月支払っているのに利用残高が減らない」という悪循環に陥ってしまいます。これが、リボ払いが危険視される最大の理由です。
分割払いとリボ払いのメリット・デメリット|知られざる「2回払い無料」の裏ワザ
それぞれの支払い方法には長所と短所があります。特徴を正しく理解し、家計の状況に合わせて戦略的に選択することが肝心です。
【分割払いのメリット・デメリット】
メリットは、完済までの期間と手数料総額が明確で、計画的な支出管理ができる点です。また、後述する「2回払い」を使えば手数料が無料になります。一方のデメリットは、複数回の分割払いを並行して利用すると、毎月の引き落とし額が合算されて家計を圧迫しやすい点です。
【リボ払いのメリット・デメリット】
メリットは、急な出費が重なった月でも毎月の支払額を一定に保ち、短期的な資金繰りを安定させられる点です。一方のデメリットは、手数料率(実質年率15.0%前後)が高く、返済が長期化するほど手数料総額が莫大になる点にあります。
💡 【見逃せない裏ワザ:クレジットカードの「2回払い」は手数料無料】
見落とされがちですが、三井住友カードや楽天カード、JCBカードをはじめとする主要クレジットカードでは、「2回分割払い」を利用した場合の手数料が完全無料に設定されています。
例えば10万円の家電を購入する際、一括払いでは厳しい場合でも「2回払い(翌月5万円・翌々月5万円)」を選択すれば、金利手数料を1円も払わずに支払いを2か月に分散できます。分割手数料を払いたくない場合の最有力な選択肢です。
後から変更したいときは?支払い方法の変更手順と繰り上げ返済の鉄則
店頭やネットショッピングで「1回払い」を指定して購入した後でも、カード会社の会員ページから支払い方法を後から変更することが可能です。また、すでにリボ払いや分割払いを利用している場合でも、早期完済によって手数料を大きく削ることができます。
【支払い方法の変更手順】
三井住友カードの「あとから分割」「あとからリボ」や、楽天カードの「あとから分割」「あとからリボ」など、各カード会社の公式アプリやWeb会員ページから数タップで手続きできます。
変更には毎月の「変更受付締め切り日」(毎月の引き落とし日の数日前〜1週間前程度)が設定されているため、期日までに手続きを完了させる必要があります。
【リボ払い・分割払いの手数料を激減させる繰り上げ返済】
ボーナスが入った際や家計に余裕ができたときは、「繰り上げ返済(一部繰上・一括返済)」を行うのが鉄則です。
リボ払いの手数料は「日割り計算」で算出されているため、返済日を待たずに提携ATMや指定口座への銀行振込、Web上からの繰り上げ返済手続きを行うことで、その日以降に発生するはずだった手数料を大幅にカットできます。残高がある場合は放置せず、可能な限り早いタイミングで元金を減らす行動が大切です。
主要カード別比較|楽天カードと三井住友カードの分割・リボの特徴
国内で圧倒的なシェアを持つ楽天カードと三井住友カードにおける、分割払い・リボ払いの具体的なスペックを整理しました。
【楽天カードの特徴】
楽天カードの分割払いは、3回〜36回まで柔軟に回数選択が可能です(実質年率12.25%〜15.0%)。2回払いやボーナス一括払いは手数料無料。
リボ払いは実質年率15.0%で提供されており、キャンペーンなどで「自動リボ(リボ宣言)」への登録を促される機会が多くあります。ポイント還元特典が付帯することも多いですが、獲得できるポイント以上の手数料を支払うケースが多いため、安易な常時リボ設定には注意が求められます。
【三井住友カードの特徴】
三井住友カードの分割払い手数料は、利用回数に応じて実質年率12.0%〜14.75%に設定されています(3回払いなら実質年率12.0%と低水準)。こちらも2回払い・ボーナス一括払いは手数料無料です。
リボ払い(マイ・ペイすリボ)は実質年率15.0%。公式アプリ「Vpass」の操作性が高く、月々の臨時増額返済やWeb上での繰り上げ返済がスムーズに行える設計になっています。
【分割払いとリボ払いの違い】に関するよくある質問(FAQ)
Q1:一括払いで買った商品を、後から分割払いやリボ払いに変更できますか?
A1:多くのクレジットカードで変更可能です。カード会社の会員専用サイトや公式アプリにログインし、「あとから分割」または「あとからリボ」を選択することで、利用明細ごとに個別に支払い方法を変更できます。ただし、カード会社ごとに定められた変更締め切り日を過ぎると変更できないため、引き落とし口座の残高と合わせて早めの確認が必要です。
Q2:3回以上の分割払いとリボ払いでは、どちらが審査に通りやすいですか?
A2:どちらもカード会社が設定する「割賦利用可能枠(リボ・分割枠)」の範囲内で利用するため、審査基準そのものに大きな差はありません。ただし、リボ払いの残高が高額のまま長期間滞留していると、他社カードの発行や住宅ローンなどの審査時に「支払遅延リスクが高い」と判断され、信用情報に影響を与える可能性があります。
Q3:リボ払いを早く完済する最も効果的な方法は何ですか?
A3:月々の返済設定額を引き上げる「増額返済」か、まとまった資金を充てる「一括返済・繰り上げ返済」を行うことです。カード会社の会員ページから毎月の支払指定額を増額するか、提携ATM・ネットバンキング経由で元金を直接返済することで、日割りで発生する手数料を最小限に抑えられます。
まとめ:仕組みを理解して賢くキャッシュレスを活用しよう
分割払いとリボ払いは、どちらも一時的な支出の負担を分散できる金融サービスですが、その性質は大きく異なります。支払回数を指定して計画的に完済を目指す「分割払い」に対し、「リボ払い」は返済が長期化しやすく高額な手数料が発生するリスクを抱えています。
大きな買い物を分割する際は、まず「2回払い(手数料無料)」が使えないかを検討し、回数を分ける場合でもできる限り短い分割回数を選択するのが基本です。もしリボ払いを利用せざるを得ない状況になった場合でも、家計に余裕ができ次第、速やかに繰り上げ返済を行って元金を減らすことを心がけてください。仕組みを正しく把握し、無駄なコストを抑えたスマートなカード利用を継続していきましょう。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。