領収書と領収証の違いとは?レシートの効力やインボイス対応まで解説
ビジネスの現場や日々の買い物で頻繁に手にする「領収書」と「領収証」。同じ代金の支払いを証明する書類でありながら、呼び名が分かれている理由や、経費精算においてどちらを提出すべきか迷った経験がある方も多いのではないでしょうか。さらに、店舗で受け取る感熱紙のレシートとの証拠能力の差や、手書きの領収書が持つ法的な位置付けについても曖昧なまま処理されているケースが散見されます。
インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の完全義務化を経た現在、証憑書類の取り扱い基準は一段と厳格化しています。形式的な書類の名称に惑わされず、税務上・法律上の正しいルールを把握しておくことは、経費計上の否認や税務調査でのトラブルを未然に防ぐために欠かせません。本稿では、領収書・領収証・レシートの決定的な違いから、実務で即座に役立つ正しい知識までを分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
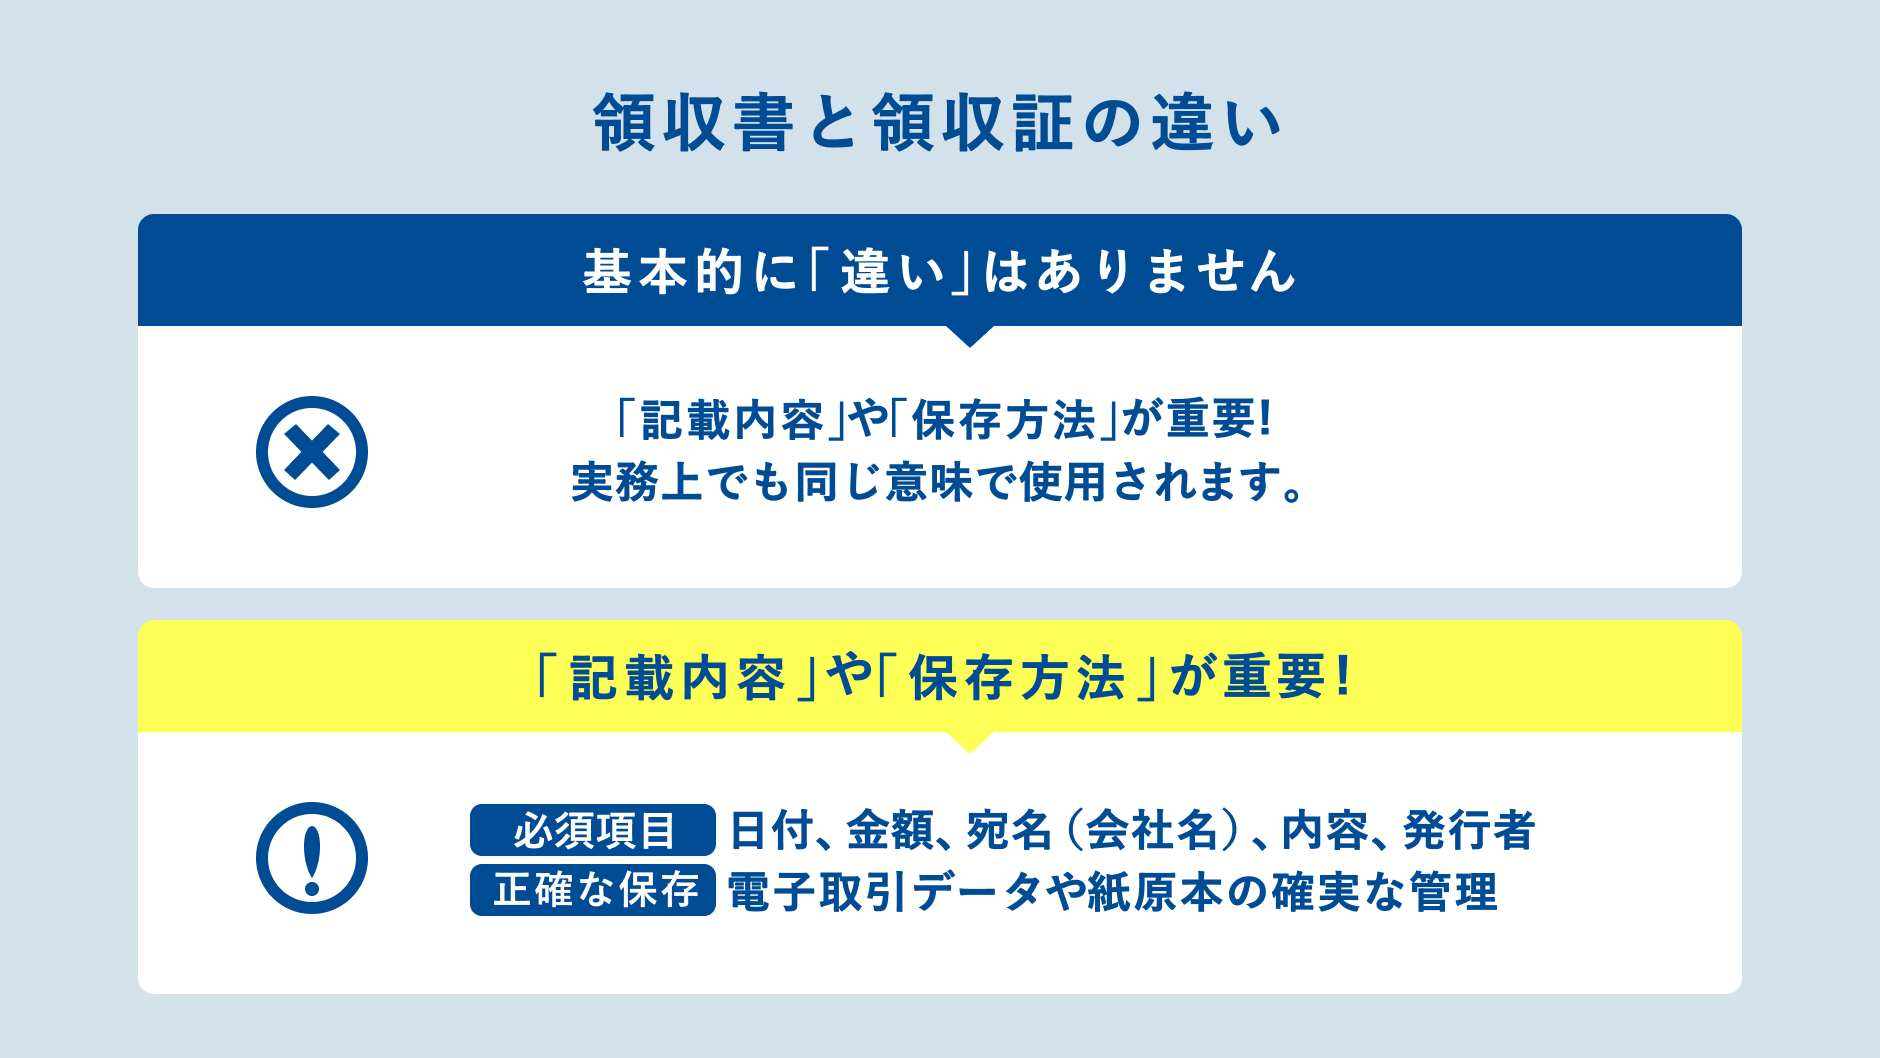
- 要点1:領収書と領収証は民法上の「受取証書」として法的な効力に差はなく、実務上の慣習や明細記載の有無で呼び分けられている
- 要点2:現代の経費精算では手書き領収書よりも品目や税率が印字されたレシートのほうが税務上の証拠能力が高い場面が多い
- 要点3:インボイス制度や電帳法への適応には、登録番号の有無や「上様・お品代」の排除、電子データ保存ルールの遵守が必須となる
【決定的な違い】領収書と領収証の法律上の定義と実務での使い分け
日常会話では混同されがちな「領収書」と「領収証」ですが、民法第486条が定める「受取証書」という観点においては、法的な効力に一切の違いはありません。どちらも「金銭の支払いを受け取った側が、支払った側に対して代金の受領を証明するために発行する文書」として定義されています。英語表現においても、領収書と領収証はどちらも「receipt」または「proof of payment」と訳され、明確な区別は存在しません。
法律上の効力は同等であるものの、日本の商習慣においては役割や書類の性質によって自然と使い分けられてきました。「領収証」は文字通り代金を受け取った事実を直接証明する証憑としてのニュアンスが強く、金融機関の納付控えや公共料金の支払受領書など、定型的な決済証明に多く見られます。一方、「領収書」は代金の受領事実に加えて、取引の詳細や但し書きを含んだ広義の書類を指すことが一般的です。
ビジネスの現場ではどちらの名称で発行されたものであっても、必要項目が揃っていれば経費精算における有効な証憑として扱われます。書類のタイトルそのものよりも、「誰が・誰に・いつ・いくらを・何の対価として支払ったのか」という記載内容の客観性が重視されます。
レシートは経費精算に使えない?税務調査で強い「真の効力」とは
「レシートは簡易的なもので、経費精算には手書きの領収書が必要」という認識は、過去の古い商習慣による誤解です。税法上の効力を比較した場合、現在では手書きの領収書よりもレジから印字出力されるレシートのほうが証拠能力が高いと判断されるケースが主流となっています。
手書きの領収書は宛名や但し書きの融通が利く反面、品目の内訳が省略されやすく、不正な書き換えや架空計上の余地が残ります。これに対してレジレシートには、購入店舗名、利用日時、購入した商品の詳細品名、個別の単価、適用税率が改ざん不可能な形で自動印字されます。税務調査官が重視するのは「事業との関連性を客観的に証明できるか」という点であり、品目が一目瞭然であるレシートのほうが圧倒的に高い信頼性を持ちます。
社内規定で「レシート不可」と定められている例外を除き、税務上・確定申告の経費計上においてレシートを証憑として保存することは完全に合法です。むしろ税務リスクを低減させる観点からも、明細が不明瞭な手書き領収書を無理にもらう必要性は薄れています。
インボイス制度と電子帳簿保存法で変わった経理の新ルール
インボイス制度の導入以降、領収書やレシートの取り扱い基準は抜本的に変化しました。消費税の仕入税額控除を適用するためには、原則として適格請求書(インボイス)の要件を満たした証憑の保管が義務付けられています。従来の区分記載請求書等保存方式から要件が厳格化され、発行事業者の「登録番号」や「税率ごとの消費税額および適用税率」の記載が不可欠となりました。
小売業、飲食業、タクシー業など不特定多数を顧客とする業種では、記載要件を一部簡素化した「適格簡易請求書(簡易インボイス)」の発行が認められています。簡易インボイスであれば、宛名(支払者の氏名・名称)の記載が省略可能であるため、レジから出力される適格要件入りのレシートがそのまま正規の仕入税額控除書類として機能します。
あわせて押さえるべきが電子帳簿保存法への対応です。ECサイトでの購買やメールで送付されたPDF形式の「電子領収書」は、紙に印刷して保存することが原則禁止されており、検索要件の確保や改ざん防止措置(タイムスタンプ付与または事務処理規程の備え付け)を講じた上で電子データのまま保存しなければなりません。手書きの紙書類をスマートフォンのカメラで撮影して取り込むスキャナ保存要件も含め、運用の見直しが定着しています。
「上様」や「お品代」は危険?税務調査で否認されない正しい書き方
慣例的に使われてきた宛名の「上様」や但し書きの「お品代」は、税務調査において経費計上を否認されるリスクを高める要因となります。取引の実態が不透明になり、税務当局から事業用経費としての正当性を疑われやすくなるためです。
宛名に関しては、会社員であれば「自社の正式な法人名」、個人事業主やフリーランスであれば「屋号または本名(フルネーム)」を正確に記載してもらうのが原則です。ただし、前述の通り適格簡易請求書の対象となる飲食代やタクシー代、日用品の購入などでは宛名なしのレシートでも税務上の問題はありません。
但し書きの正しい書き方についても、曖昧な表現を避ける姿勢が求められます。「お品代」「ご飲食代」といった抽象的な記載ではなく、「書籍代(業務関連資料)」「〇〇プロジェクト打ち合わせ飲食代」「PC周辺機器購入代」など、購入内容と事業の関連性が第三者にも伝わる具体的な品名を明記してもらうことが、確実な経費計上への近道です。
収入印紙の貼付基準|5万円のボーダーラインと非課税にする裏ワザ
金銭の受取書を発行する際、避けて通れないのが「印紙税」の取り扱いです。領収書や領収証に記載された売上代金の合計額が5万円以上(税抜)になる場合、200円以上の収入印紙を貼付し、消印(割印)を行う義務が生じます。
印紙税の判定における重要なポイントは、「消費税額が区分記載されているか、または税込・税抜の金額が明確に記載されているか」という点です。例えば、税込合計額が54,780円であっても、受取書の中に「本体価格49,800円、消費税額等4,980円」と明記されていれば、税抜本体価格が5万円未満となるため印紙の貼付は不要になります。金額を記載する際は、消費税額を明確に分けておくことが節税につながります。
なお、印紙税法は「紙の文書」を対象とする法律であるため、PDFなどの電子領収書やメール送信による電磁的交付、クレジットカード決済明細には印紙税が課されません。記載金額が5万円を大幅に超える取引であっても、電子発行へ切り替えるだけで印紙税の負担を完全にゼロに抑えることが可能です。
領収書を紛失した時の対処法と知っておくべき再発行ルール
受け取った領収書やレシートを紛失してしまった場合、発行元の店舗や企業に再発行を強制する法的な義務はありません。多くの事業者は、二重発行による経費の不正計上や架空請求トラブルを防ぐため、受取証書の再発行を断る運用をとっています。
万が一紛失してしまった場合でも、直ちに経費計上を諦める必要はありません。税務上、支払いの事実を客観的に立証できれば経費として認められる余地があるため、以下の代替手段を講じることが有効です。
- 出金伝票の起票:支払日、支払先、金額、具体的な購入内容を記録した出金伝票を自ら作成し、当時の状況を記録する
- キャッシュレス決済明細の保管:クレジットカードの利用明細書、銀行振込の控え、電子マネーの決済履歴などを証憑としてセットで保存する
- 関連書類の紐付け:取引先からの納品書、請求書、購入確認メール、見積書など、取引の実態を裏付ける周辺資料を保存する
出金伝票による処理は慶弔見舞金や公共交通機関の運賃など領収書が出ない支出にも用いられますが、多用しすぎると税務調査で不信感を持たれる原因になります。日常的な証憑管理を徹底し、紛失を未然に防ぐ体制を整えておくことが基本となります。
【領収書と領収証の違い】に関するよくある質問(FAQ)
Q1:領収書、領収証、レシートの中で最も税務調査に強い書類はどれですか?
A1:記載内容によって判断されますが、一般的には「店舗名、日時、購入品名、金額、税率」が自動印字されたレシートが最も客観性が高く、税務調査において信頼されます。手書きの領収書であっても、宛名や但し書きが具体的に記載されていれば同等の証拠能力を持ちます。
Q2:クレジットカードで支払った際、店舗から渡される領収書に収入印紙が貼られていないのはなぜですか?
A2:クレジットカード決済は金銭の直接的な受領ではなく「信用取引(立替払い)」にあたるため、印紙税法上の課税文書に該当しません。そのため、利用金額が5万円以上であっても「クレジットカード利用」の旨が明記されていれば印紙の貼付は不要となります。
Q3:インボイス制度下において、手書きの領収書は使えなくなりましたか?
A3:手書きの領収書であっても、適格請求書発行事業者の登録番号、適用税率ごとの対価の額、消費税額など、インボイスとして必要な記載事項をすべて満たしていれば引き続き有効に使用できます。ただし、記載漏れのリスクがあるため、インボイス対応のレジから出力されたレシートの利用が推奨されます。
まとめ:正しい知識でトラブルのない経理実務を
領収書と領収証は、民法上の「受取証書」として法律上の効力に違いはなく、実務的な文脈や記載項目の範囲によって呼び分けられているに過ぎません。経費精算や確定申告において真に重要となるのは書類の名称ではなく、取引内容の具体性と法令が定める要件をしっかりと満たしているかどうかです。
インボイス制度への対応や電子帳簿保存法に基づく電子取引データの保存など、経理を取り巻くルールはデジタル化とともに急速に高度化しています。手書き領収書への過度な依存や曖昧な但し書きを脱却し、正確な証拠能力を備えたレシートや電子領収書を適切に管理・運用していくことが、円滑なビジネスと堅実な税務管理を実現する鍵となります。 (出典: 領収 書 領収証 違い(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。