4人家族の生活費平均は33万円?理想の内訳と2026年貯金術
相次ぐ食品値上げや光熱費の高止まりが家計を直撃するなか、「毎月こんなに使っていて大丈夫なのか」「周りの4人家族はいくらで暮らしているのか」と不安を抱く家庭は少なくありません。特に子どもが成長するにつれて教育費や食費は雪だるま式に膨らみ、家計管理の難易度は一段と上がります。
周りの家庭の懐事情はなかなか直接聞きづらいものですが、国の統計データやFP(ファイナンシャルプランナー)の家計診断基準を読み解くと、明確な基準値が見えてきます。本記事では、総務省の最新家計調査をもとに4人家族の平均支出や理想の内訳比率を徹底解剖し、我慢ばかりに頼らず年間数十万円の余力を生み出す実践的な家計防衛策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:4人家族の1ヶ月の生活費平均は約33万〜35万円(住居費・教育費含む実態ベース)が標準的な水準。
- 要点2:食費(約8.5万〜9.5万円)や水道光熱費(約2.5万〜3万円)の膨張を防ぐ鍵は、日々の節約ではなく固定費の根本見直しにある。
- 要点3:教育費のピーク期(中高大)を見据え、手取り収入の15〜20%を先取り貯蓄に回す仕組み作りが将来の家計破綻を防ぐ。
【最新データ】4人家族の生活費平均とリアルな内訳一覧
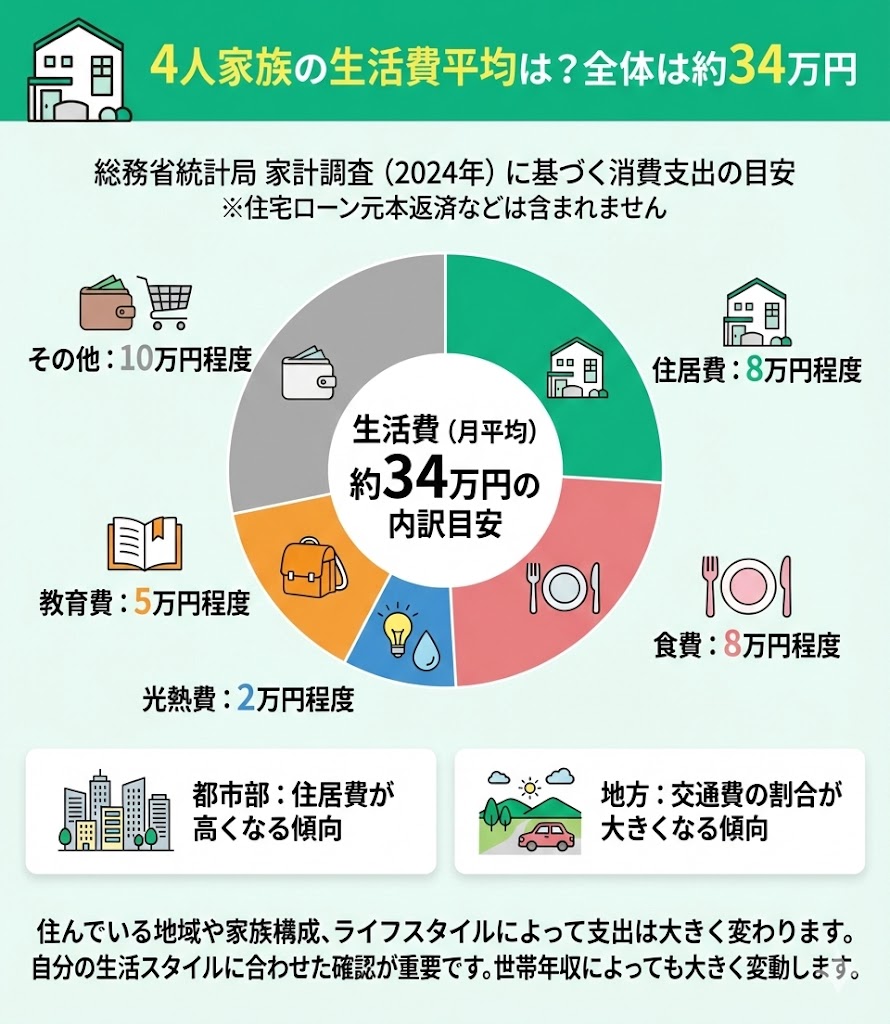
総務省統計局が発表している最新の家計調査によると、勤労者世帯(有子世帯・4人家族)における1ヶ月あたりの消費支出は、住居費の持ち家・賃貸補正を含めると平均約33万〜35万円前後で推移しています。
まずは、標準的な4人家族(夫婦+子ども2人)が毎月何にいくら使っているのか、主な費目ごとの平均内訳を確認してみましょう。
| 費目 | 平均支出額(月額目安) | 内訳の特徴・備考 |
|---|---|---|
| 食費 | 88,000円 | 外食費・米代・飲料代を含む(自炊中心なら7万円台も可) |
| 住居費 | 75,000円 | 住宅ローン返済または家賃(※持ち家比率が高いため全国平均は低め) |
| 水道・光熱費 | 27,000円 | 電気・ガス・水道の合計(冬期・夏期は3万円超に跳ね上がる傾向) |
| 教育・教養費 | 35,000円 | 学校費、学習塾、習い事代(子どもの学齢で大きく変動) |
| 通信費 | 14,000円 | 夫婦+子どものスマホ代、自宅の光回線代 |
| 交通・車両費 | 42,000円 | ガソリン代、自動車保険、ローン、車検積立、交通費 |
| 保険・医療費 | 22,000円 | 生命保険・医療保険の掛金、通院費・医薬品代 |
| 教養娯楽・日用品・小遣い | 38,000円 | レジャー費、消耗品、夫婦の小遣い、交際費 |
| 合計(消費支出) | 341,000円 | ※税金・社会保険料(非消費支出)は別途控除 |
都市部で賃貸住宅に暮らす世帯や、首都圏で住宅ローンを組んでいる世帯の場合、住居費だけで月10万〜15万円に達するケースも多く、実質的な支出総額が月40万円近くになる世帯も珍しくありません。
我が家は使いすぎ?項目別の適正ラインと「理想の家計割合」
家計の見直しを進める際、金額そのものだけでなく「手取り月収に対するパーセンテージ」で把握することが近道です。FPが推奨する4人家族の標準的な黄金比率は以下のバランスが基本形になります。
| 費目 | 理想の割合(手取り対比) | 手取り40万円の場合の目安額 |
|---|---|---|
| 住居費 | 20〜25% | 80,000〜100,000円 |
| 食費 | 15〜18% | 60,000〜72,000円 |
| 水道光熱費 | 5〜7% | 20,000〜28,000円 |
| 通信費 | 3〜4% | 12,000〜16,000円 |
| 車両・交通費 | 8〜10% | 32,000〜40,000円 |
| 教育・習い事費 | 8〜12% | 32,000〜48,000円 |
| 保険・医療費 | 4〜5% | 16,000〜20,000円 |
| 小遣い・娯楽・日用品 | 10〜12% | 40,000〜48,000円 |
| 貯蓄・投資(先取り) | 15〜20% | 60,000〜80,000円 |
もし食費が手取りの20%を超えていたり、通信費が5%以上を占めている場合は、家計の中に明らかな「削りどころ」が潜んでいるサインです。
【世帯年収別】4人家族の生活費目安とリアルな平均貯蓄額
世帯年収によって、毎月の支出配分と貯蓄ペースは大きく変化します。金融広報中央委員会の実態調査をベースに、世帯年収ごとの生活モデルを整理しました。
世帯年収500万円(手取り月収:約32万〜34万円+ボーナス)
家計の引き締めが必須となるゾーンです。住居費を7万〜8万円前後に抑え、食費を7万円以内でコントロールしないと毎月の貯金が難しくなります。学資保険やNISAを活用し、月2万〜3万円を確実に先取りしながら、ボーナスで年50万〜80万円を貯蓄へ回す設計が主流です。
世帯年収700万円(手取り月収:約42万〜45万円+ボーナス)
4人家族として比較的ゆとりを持ちやすい標準的な水準です。月々の生活費を32万〜35万円前後にコントロールできれば、毎月7万〜10万円の貯蓄が可能。年間で120万〜150万円以上の金融資産積み上げが現実的な目標となります。
世帯年収1,000万円(手取り月収:約58万〜62万円+ボーナス)
収入が多い一方で、「隠れ赤字」に陥りやすい危険なゾーンでもあります。私立学校への進学や中学受験塾、高級輸入車の維持費、高額な住宅ローンなど固定費が雪だるま式に膨らみがちです。支出コントロールが機能していれば、年間200万〜300万円規模のハイペース貯蓄が狙えます。
なお、子育て世代(30代〜40代・4人家族)の金融資産保有額の平均値は約700万〜900万円ですが、一部の富裕層を除いた中央値は300万〜450万円程度にとどまります。「平均値に届いていない」と過度に焦る必要はなく、まずは中央値の突破を最初の目標に置くのが堅実です。
「月25万円」で4人家族は生活できる?限界ラインを検証
ネットやSNSで時折見かける「4人家族で月25万円生活」という目標設定。結論から言えば、地方都市で車が1台以下、かつ子どもが未就学児〜小学生低学年の期間であれば成立可能ですが、都市部や子どもが中高生以上の家庭では極めてシビアな水準です。
月25万円に抑え込む場合のシミュレーションは以下の通りです。
- 住居費:55,000円(地方の公営住宅・格安賃貸、またはローン返済が少額の持ち家)
- 食費:60,000円(外食を徹底排除し、業務スーパーやふるさと納税を活用)
- 水道光熱費:20,000円(季節を問わず節電・節水を徹底)
- 通信費:6,000円(全員が格安SIM+最安光回線)
- 日用品・雑費:15,000円
- 保険・医療:12,000円(最低限の掛け捨て共済のみ)
- 教育費・小遣い・娯楽:42,000円(塾通いは困難、公立学校前提)
- 車両関連費:40,000円(軽自動車1台の維持)
合計でちょうど25万円となりますが、突発的な冠婚葬祭や家電の故障、子どもの部活動費用などが発生した瞬間に赤字化します。月25万円を恒久的な目標にするのではなく、「一時的な引き締め期間の防衛ライン」と位置づけるのが安全です。
教育費負担のピークを乗り切る!子育て費用の現実的なシミュレーション
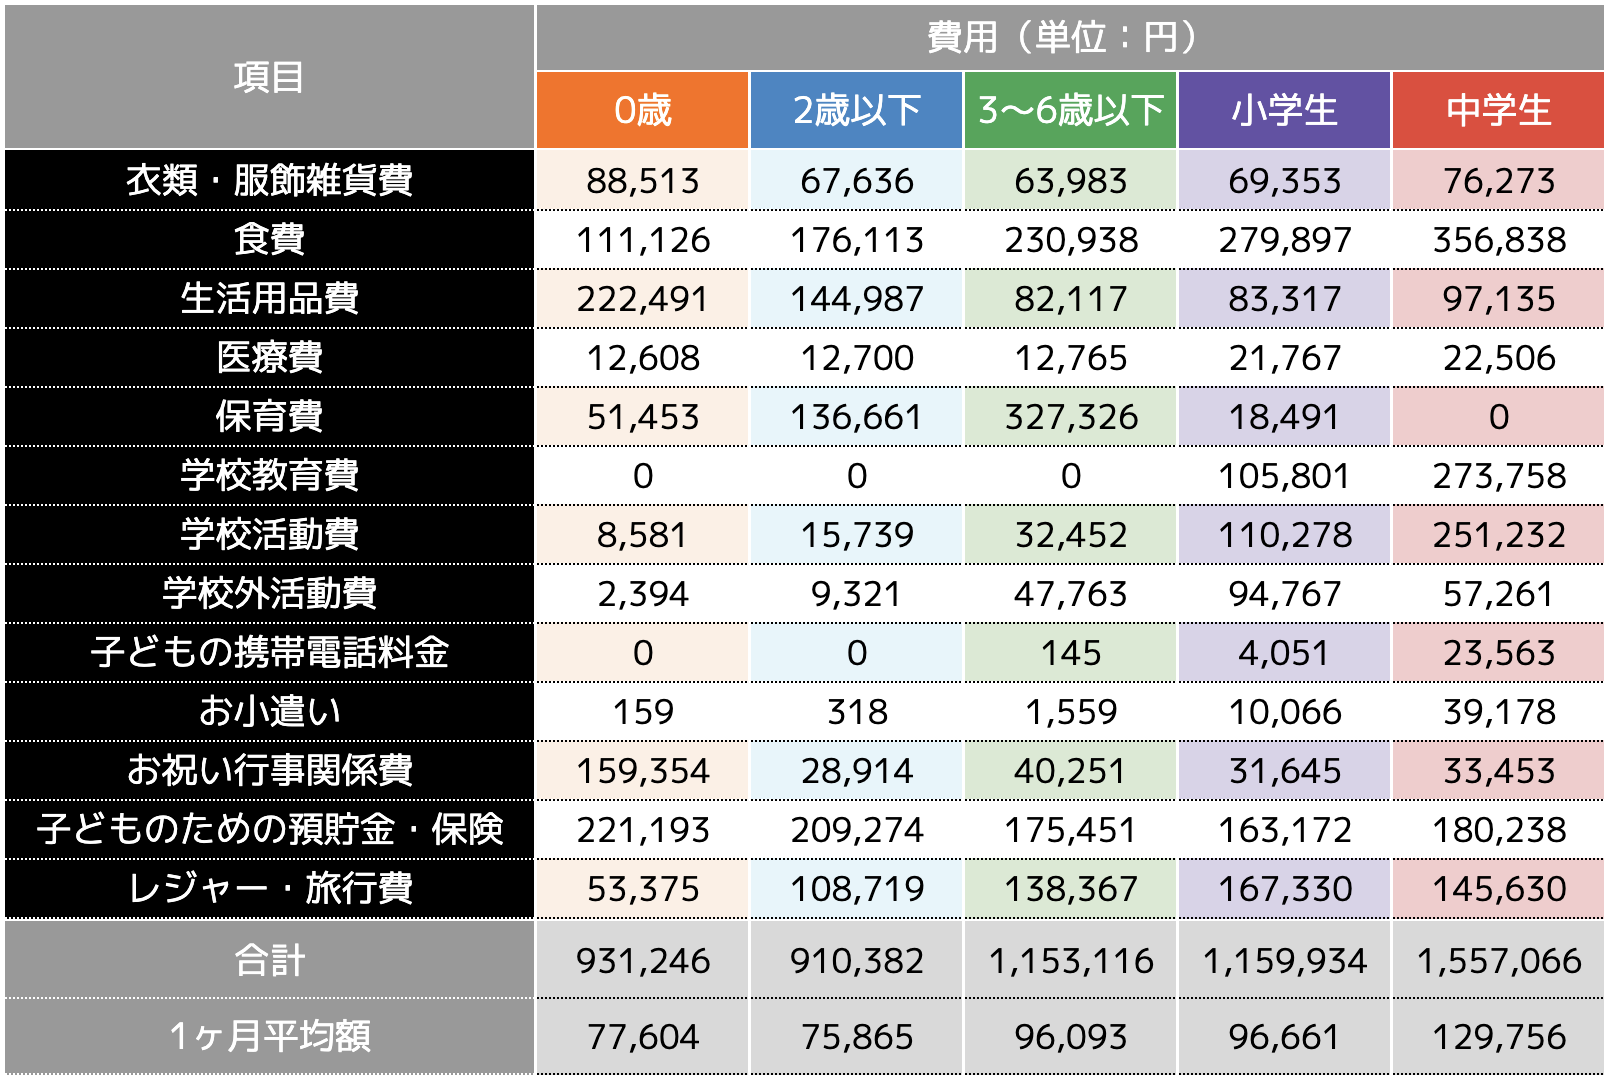
4人家族の家計を最も圧迫するのが、時期によって波がある教育費負担です。幼稚園から大学卒業までにかかる教育費総額は、すべて国公立に通った場合でも1人あたり約800万〜1,000万円、すべて私立の場合は1人あたり2,000万円以上に達します。
子ども2人の教育費がかさむタイミングは明確に予測できます。
- 小学校時代(貯めどき期):児童手当が支給され、学費も比較的安価。この時期にどれだけ生活防衛資金と大学資金を積み立てられるかが最大の勝負所。
- 中学校〜高校時代(支出加速期):高校無償化の制度拡充が進む一方、学習塾代や部活動、スマートフォンの所持、定期代などで毎月の支出が跳ね上がる。
- 大学時代(家計ピーク期):入学金・年間授業料(国公立で年約54万円、私立文系で約80万〜100万円、私立理系で約130万〜160万円)が重くのしかかり、仕送りが発生した場合は月10万円以上の追加出費となる。
大学進学時のまとまった出費に耐えるためには、子どもが小さいうちから「児童手当は全額貯蓄(または新NISAでジュニア枠的に運用)」を徹底し、高校卒業時までに子ども1人あたり最低300万〜400万円の現金を別枠で確保しておくことが鉄則です。
【2026年版】無理なく年間50万円貯まる固定費見直しの決定打
「生活費を切り詰めよう」と決意した際、多くの家庭がスーパーのタイムセール巡りやエアコンの使用制限など、日々の変動費から削ろうとします。しかし、ストレスが大きくリバウンドしやすい割に効果は月数千円程度にとどまります。
労力をかけずに恒久的な節約効果を生み出すなら、以下の固定費4大ポイントにメスを入れるのが鉄則です。
1. 通信費の完全スリム化(削減効果:月10,000〜15,000円)
大手キャリアの旧プランを家族4人で漫然と使い続けている場合、月額料金は平気で2万円を超えます。これを格安SIMやキャリアの格安プラン(ahamo、LINEMO、UQ mobile、Y!mobileなど)に一本化するだけで、通信品質を落とさずに家族全員で月8,000円前後に圧縮可能です。
2. 住宅ローンの金利見直し・借り換え(削減効果:月10,000〜30,000円)
過去に組んだ固定金利や高めの変動金利のまま放置している場合、現在の低金利プランへの借り換えシミュレーションを行う価値があります。残債が1,000万円以上、返済期間が10年以上残っている場合、数十万〜数百万円単位で総返済額が減るケースがあります。
3. 保険の重複カットと掛け捨て化(削減効果:月15,000〜25,000円)
手厚すぎる生命保険や個人年金、特約だらけの医療保険に加入していませんか。日本の公的医療保険(高額療養費制度)や遺族年金制度は非常に手厚く設計されています。不足分だけを安価な掛け捨て定期保険や収入保障保険でカバーすれば、月々の保険料は夫婦合わせても1万円以下に抑えられます。
4. サブスクリプションとクレカ明細の断捨離(削減効果:月3,000〜8,000円)
動画配信サービス、使っていないジムの会員権、スマートフォンの有料アプリなど、月額数百円から数千円の自動引き落としを総点検してください。半年に1回も使っていないサービスを一括解約するだけで、年間数万円の浮いた資金が手元に残ります。
【4人家族の生活費】に関するよくある質問(FAQ)
Q1:4人家族で食費を月6万円に抑えるのは無謀ですか?
A1:決して不可能ではありませんが、子どもが食べ盛りの男子中高生などの場合は栄養面や満足度の観点から難易度が高くなります。外食を月1回以下に抑え、ふるさと納税の返礼品(米・肉類)を活用し、業務スーパーやプライベートブランド(PB商品)を徹底活用することが達成条件になります。まずは月7万〜7.5万円を目指す方が挫折しにくいでしょう。
Q2:4人家族で毎月いくら貯金できていれば安心ですか?
A2:手取り月収の15〜20%が健全なラインです。手取り40万円の家庭なら毎月6万〜8万円、ボーナス時にもまとまった金額を残し、年間で100万〜150万円程度を純増させることができれば、教育費と老後資金の双方をバランスよく形成できます。
Q3:子どもが高校生・大学生になったとき、生活費はどれくらい跳ね上がりますか?
A3:未就学児〜小学生の頃と比較して、月額で5万〜10万円以上支出が増加するのが一般的です。特に食費(食べる量の増加)、通信費(スマホ代)、交通費(通学定期)、小遣い、そして塾や予備校代が大きく膨らみます。小学生のうちに生活費を抑えて貯蓄体質を作っておくことが最大の防衛策になります。
まとめ:家計の可視化とメリハリが家族の将来を守る
4人家族の生活費は平均して月33万〜35万円前後がひとつの目安ですが、住居環境や子どもの年齢によって適正額は異なります。周囲の平均値に一喜一憂するのではなく、まずは「我が家の手取りに対する支出割合」を正確に把握することが家計改善の第一歩です。
日々の小さな節約で家族にストレスを強いる前に、まずは通信費・保険料・住宅関連といった固定費の無駄を徹底的に削ぎ落とすこと。浮いたお金を自動的に先取り貯蓄やNISAなどの資産形成に回す仕組みさえ作ってしまえば、物価高の波に振り回されることなく、子どもの進学や家族の夢に向けた安心の基盤を築くことができます。 (出典: 4 人 家族 生活費(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。