法定福利費の計算方法と内訳は?福利厚生費との違いや相場を徹底解説
企業が従業員を雇用する際、給与や賞与といった直接的な賃金のほかに必ず発生するのが「法定福利費」です。人件費の予算を組む際や経営計画を立てる際、この法定福利費を過小評価してしまうと、実際のキャッシュフローを大きく圧迫する要因になりかねません。
しかし、現場の実務では「福利厚生費と何が違うのか」「会社負担の割合はどのくらいか」「建設業の見積書でなぜ明示が求められるのか」など、算出や取り扱いに関する疑問を抱える担当者も少なくありません。本稿では、最新の社会保険ルールに基づき、法定福利費の全内訳から具体的な計算手順、仕訳実務、業界特有の注意点までを体系的に整理して解説します。
📌 【この記事の重要ポイントまとめ】
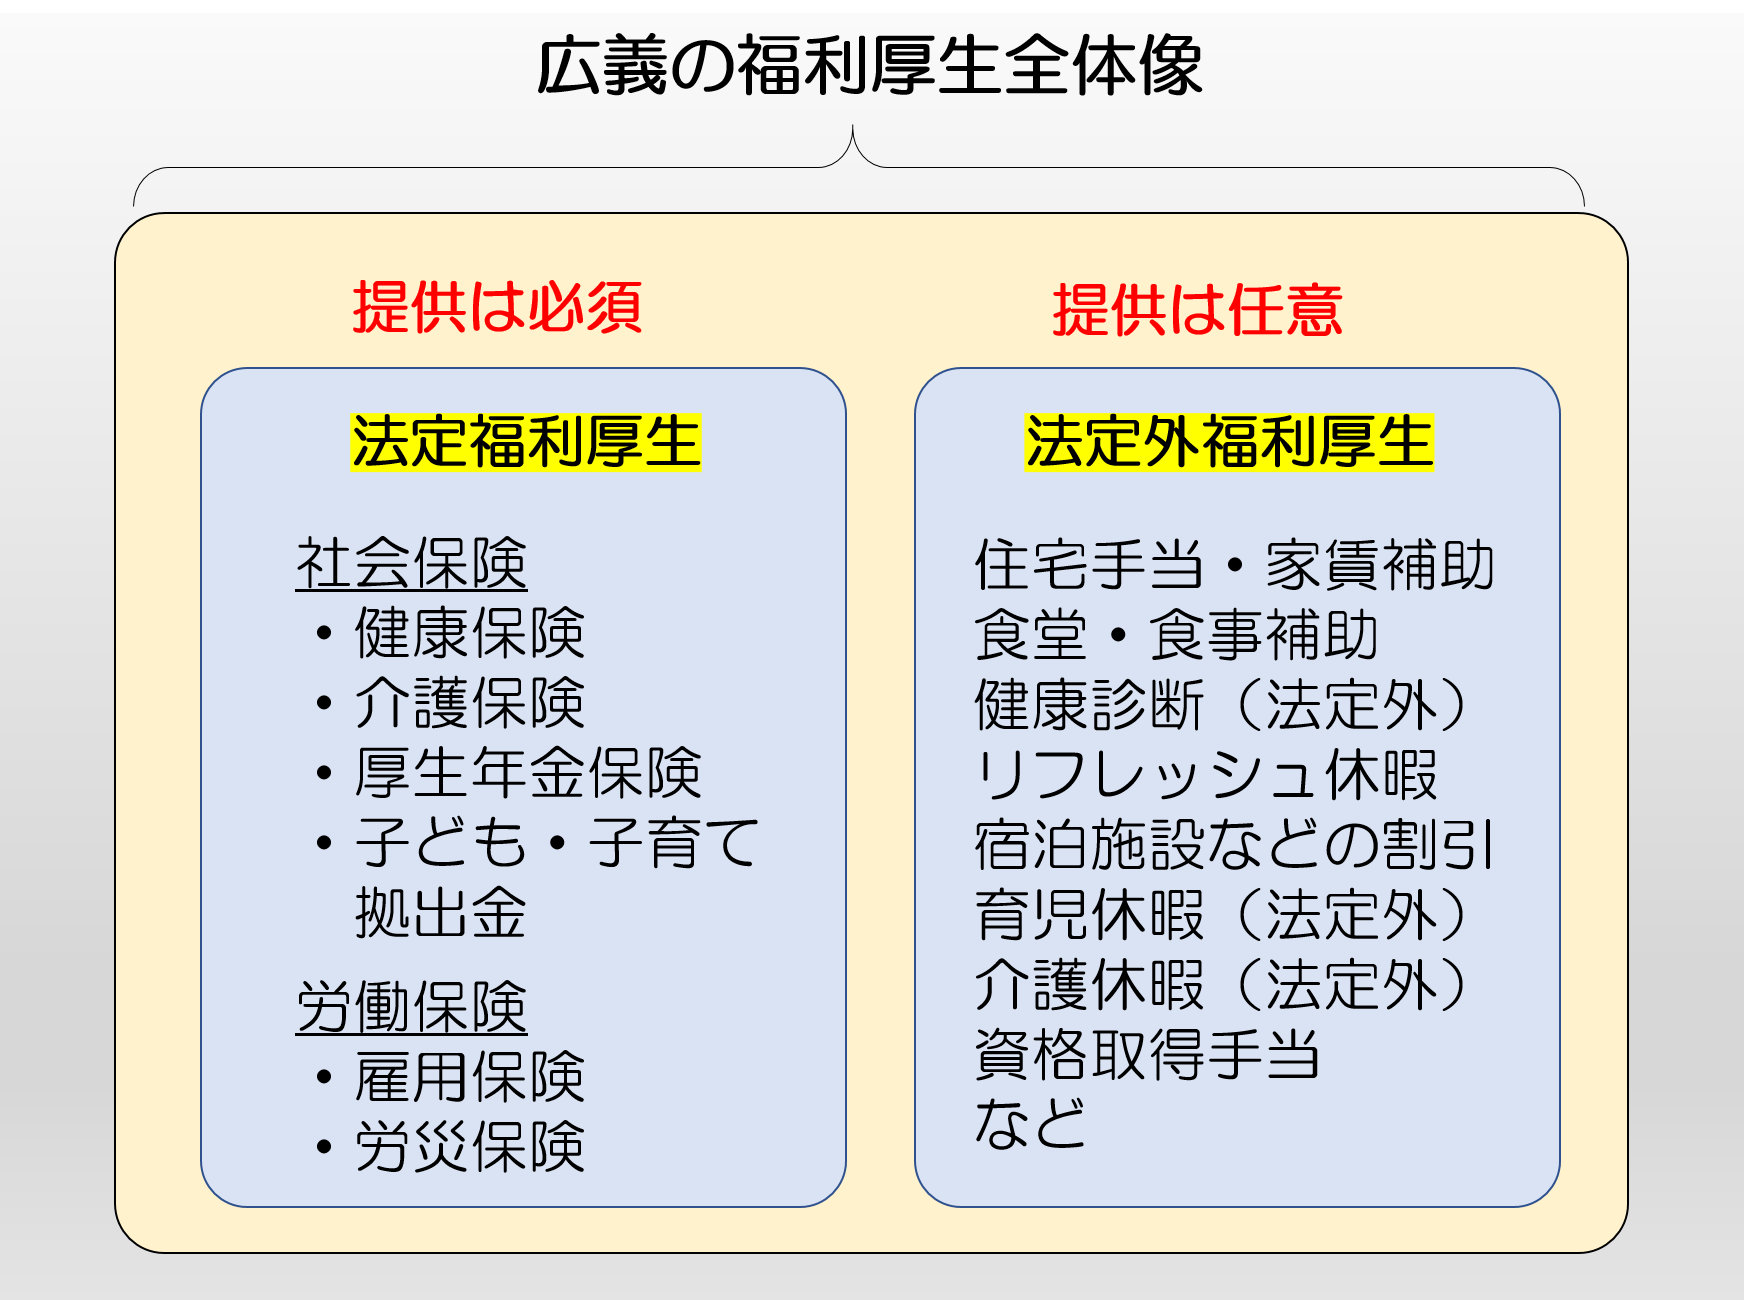
- 要点1:法定福利費は法律で企業に負担が義務付けられた社会保険料・労働保険料であり、企業の任意で支給する「福利厚生費(法定外福利費)」とは明確に区別される。
- 要点2:会社負担の相場は給与総支給額の約15〜16%に達し、社会保険料の折半負担に加え、労災保険料や子ども・子育て拠出金は企業が全額負担する。
- 要点3:建設業では下請契約の適正化を目的として見積書への「法定福利費の別枠明示」が強く義務付けられており、労務費からの正確な算出が求められる。
【基本】法定福利費とは?福利厚生費との決定的な違いと6つの内訳
法定福利費とは、法律によって企業(事業主)に支払いや費用負担が義務付けられている福利厚生費用の総称を指します。従業員の生活保障、病気やケガ、失業、老後の年金受給などを支える社会保障制度を機能させるため、国が定めたルールに従って拠出する費用です。
日常のビジネスシーンで混同されやすい言葉に「福利厚生費」がありますが、会計や労務管理の上では明確な違いが存在します。
| 項目 | 法定福利費 | 福利厚生費(法定外福利費) |
|---|---|---|
| 法的義務 | 法律で義務付けられている(強制適用) | 義務はなく、企業の裁量で自由に設計可能 |
| 主な内容 | 健康保険、厚生年金、雇用保険、労災保険など | 住宅手当、通勤手当(非課税枠等)、健康診断の上乗せ、慶弔見舞金、社員旅行など |
| 勘定科目 | 「法定福利費」として損益計算書に計上 | 「福利厚生費」として計上 |
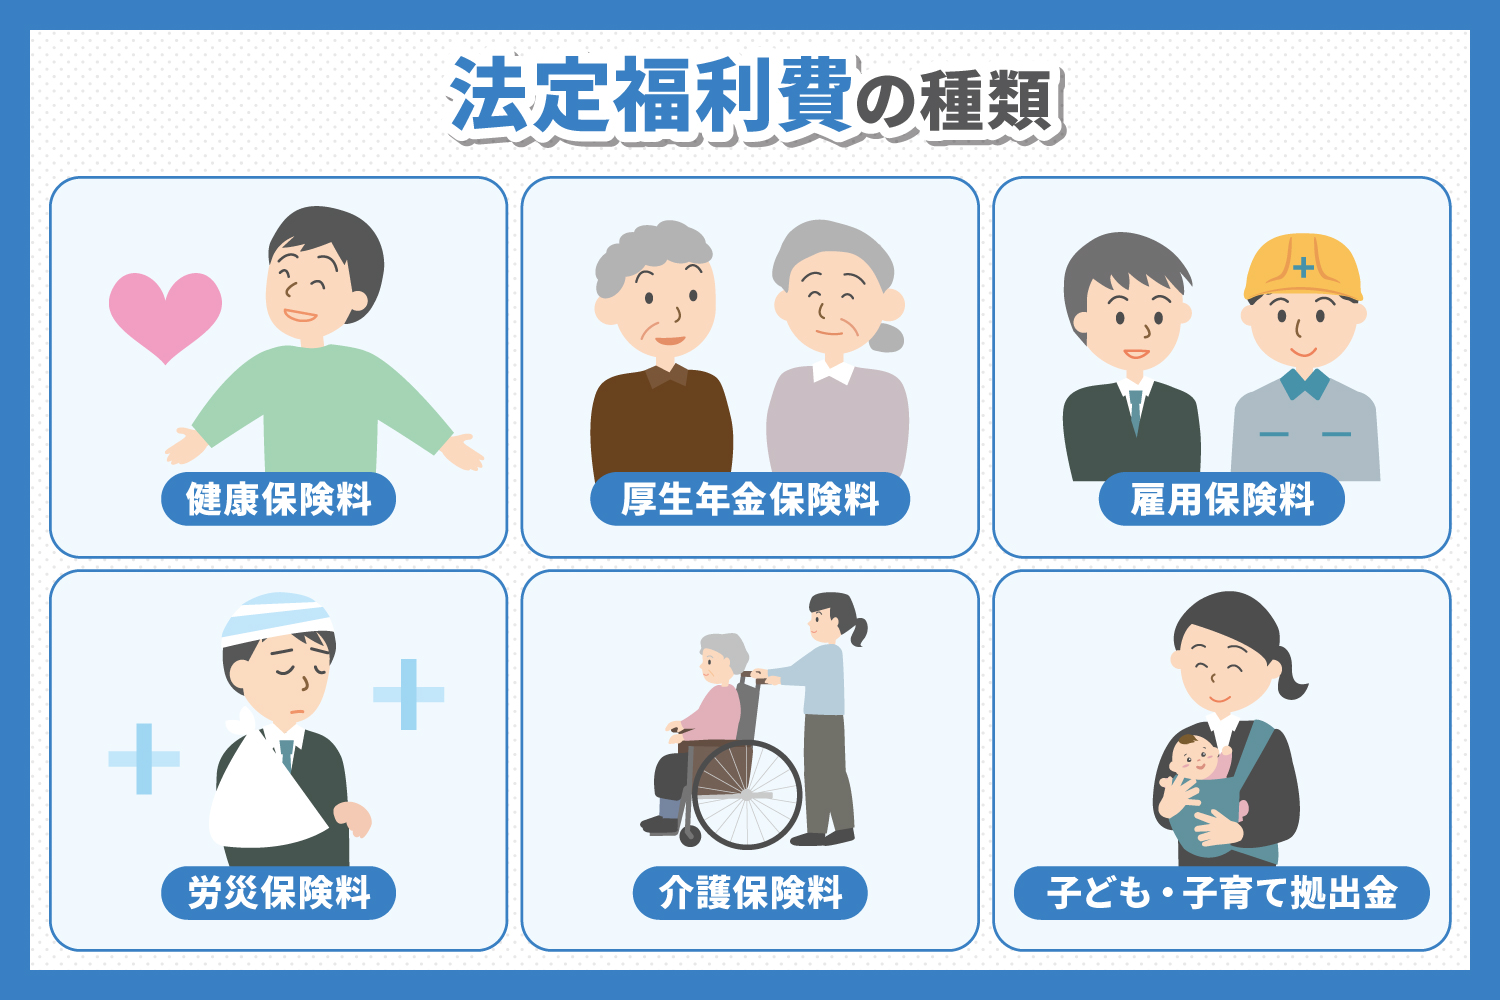
法定福利費を構成する要素は、具体的に以下の6つの保険料・拠出金です。
1. 健康保険料:従業員やその家族の病気・怪我・出産・死亡などに備える公的医療保険の保険料。
2. 介護保険料:満40歳から64歳までの従業員(第2号被保険者)を対象に徴収される介護保険の保険料。
3. 厚生年金保険料:公的年金の「2階建て」部分に該当し、原則として70歳未満の常用労働者が加入する年金保険料。
4. 雇用保険料:失業時の給付や育児休業給付、教育訓練給付などの原資となる労働保険料。
5. 労災保険料(労働者災害補償保険料):業務中や通勤途上の事故・災害による負傷や病気を補償するための保険料。
6. 子ども・子育て拠出金:子育て支援事業の財源として、社会保険加入者を持つすべての事業主が納める拠出金。
【負担割合】社会保険料の会社負担割合と人件費相場の目安
法定福利費を計算する際、極めて大きなポイントとなるのが「労働者と事業主の負担比率」です。すべての保険料を折半するわけではなく、保険の種類によって負担構造が異なります。
| 保険・拠出金の種類 | 概略の保険料率 | 会社(事業主)負担 | 従業員(本人)負担 |
|---|---|---|---|
| 健康保険料 | 約9.5%〜10.5%(都道府県・健保組合により変動) | 折半(1/2) | 折半(1/2) |
| 介護保険料(40歳以上) | 約1.6%前後 | 折半(1/2) | 折半(1/2) |
| 厚生年金保険料 | 18.3%(一律固定) | 9.15%(折半) | 9.15%(折半) |
| 子ども・子育て拠出金 | 0.36% | 全額会社負担(100%) | なし(0%) |
| 雇用保険料(一般の事業) | 約1.55%(事業内容により異なる) | 約0.95%(多めに負担) | 約0.6% |
| 労災保険料 | 0.25%〜8.8%(業種の災害リスクに応じる) | 全額会社負担(100%) | なし(0%) |
労災保険料と子ども・子育て拠出金は企業が全額を拠出しなければなりません。健康保険・厚生年金は労使折半ですが、雇用保険は雇用安定事業などの費用が含まれるため、事業主側の負担割合がやや高く設定されています。
企業が従業員1人を雇用した場合、会社負担分の法定福利費は「総支給額(額面給与)の約15%〜16%」が一般的な相場です。たとえば、月給30万円の社員を雇う場合、企業は給与とは別に毎月約4万5,000円〜4万8,000円の法定福利費を負担している計算になります。
【実践】法定福利費の正しい計算方法|総支給額と標準報酬月額の違い
法定福利費を正確に算出するためには、「社会保険(健保・介保・年金・子ども子育て)」と「労働保険(雇用・労災)」で計算の基礎となる金額の定義が異なる点を把握する必要があります。
1. 社会保険料の計算:標準報酬月額と標準賞与額
健康保険料、厚生年金保険料、子ども・子育て拠出金は、実際の月給そのものではなく、基本給や各種手当(残業手当・通勤手当など)を含めた報酬を等級区分に当てはめた「標準報酬月額」を基に算出します。
標準報酬月額は原則として毎年4月〜6月の3ヶ月間の平均給与を基準に改定(定時決定)されます。賞与に対しては、1,000円未満を切り捨てた「標準賞与額」に保険料率を掛け合わせます。
【計算式(社会保険)】
・健康保険料(会社負担分)= 標準報酬月額 × 健康保険料率 ÷ 2
・厚生年金保険料(会社負担分)= 標準報酬月額 × 18.3% ÷ 2
・子ども・子育て拠出金 = 標準報酬月額 × 0.36%(会社全額負担)
2. 労働保険料の計算:賃金総額(総支給額)
一方、雇用保険料と労災保険料は、標準報酬月額ではなく、毎月実際に支払われた「賃金総額(総支給額)」をベースに計算します。これには基本給だけでなく、超過勤務手当や通勤手当、賞与もそのまま含まれます。
【計算式(労働保険)】
・雇用保険料(会社負担分)= 賃金総額 × 事業主負担率
・労災保険料 = 賃金総額 × 労災保険料率(会社全額負担)
【試算例】月給30万円(40歳未満・IT関連等の一般事業)の場合
標準報酬月額が30万円(第22等級)、東京都の協会けんぽに加入しているケースで、会社が負担すべき1ヶ月あたりの概算額を算出してみます。
- 健康保険料(会社負担分): 30万円 × 約10.0% ÷ 2 = 約15,000円
- 厚生年金保険料(会社負担分): 30万円 × 18.3% ÷ 2 = 27,450円
- 子ども・子育て拠出金: 30万円 × 0.36% = 1,080円
- 雇用保険料(会社負担分): 30万円 × 0.95% = 2,850円
- 労災保険料(全額会社負担・料率0.3%想定): 30万円 × 0.3% = 900円
この従業員1人に対して会社が負担する月間の法定福利費は合計47,280円となります。人件費を計画する際は、額面給与30万円にこの約4.7万円を加算した約34.7万円を総コストとして見込む必要があります。
建設業見積書の法定福利費|なぜ別枠明示が義務化されているのか
建設産業において、法定福利費の取り扱いは他業種以上に厳格なルールが敷かれています。国土交通省の主導により、下請契約の見積書において法定福利費を内訳として別枠で明示することが標準化されています。
この仕組みが徹底されている背景には、過去の建設現場における社会保険の未加入問題があります。過酷な価格競争やダンピング受注の結果、下請企業が必要な保険料を捻出できず、職人が無保険のまま現場で働く事態が常態化していました。技能労働者の処遇改善と若手入職者の確保、さらには公正な競争環境を担保するため、「法定福利費を削って値引き原資にしてはならない」という明確なルールが確立されたのです。
建設業の見積書における法定福利費は、主に以下の計算式(法定福利費率)を用いて算出します。
法定福利費 = 直接労務費(法定福利費対象額) × 法定福利費率
各建設専門工事業団体が公表している標準的な法定福利費率(労務費に対する比率)を掛け合わせ、法定福利費相当額を算出した上で、見積書の「法定福利費(事業主負担額)」の欄に独立して記載します。元請企業が合理的な理由なくこの法定福利費を一方的に削減して契約することは、建設業法における「買いたたき」として行政処分の対象となるリスクがあります。
会計処理の基本ルール|法定福利費の勘定科目と仕訳の実務
経理・会計の実務において、法定福利費は「販売費及び一般管理費」または製造業・建設業の「製造原価(労務費)」として計上されます。実務上は、給与支払時に従業員負担分を預かり、保険料納付時に会社負担分と合わせて納める流れを理解しておく必要があります。
給与支払い時の仕訳例
例:従業員の総支給額30万円、本人負担の社会保険料4万円、所得税・住民税等2万円を天引きし、差引24万円を普通預金から支給した場合。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 給料手当 | 300,000円 | 預り金(社会保険料等) 普通預金 | 60,000円 240,000円 |
保険料納付時の仕訳例(翌月末)
例:上記社員の社会保険料(本人負担4万円+会社負担4万5,000円=合計8万5,000円)が口座振替で引き落とされた場合。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 預り金 法定福利費 | 40,000円 45,000円 | 普通預金 | 85,000円 |
このように、会社が自ら負担する部分のみを「法定福利費」として費用計上し、従業員から天引きした分は一時的な「預り金」として処理します。消費税区分において、法定福利費は国や地方公共団体等への公的保険納付となるため「非課税(不課税)」として扱われます。
【法定福利費】に関するよくある質問(FAQ)
Q1:パートやアルバイトの短時間労働者でも法定福利費は発生しますか?
A1:一定の要件を満たす場合は発生します。労災保険は1人でも雇用していれば全アルバイトに適用されます。雇用保険は「週20時間以上の所定労働時間かつ31日以上の雇用見込み」で加入対象です。健康保険・厚生年金についても、週所定労働時間・日数が正社員の4分の3以上である場合や、特定適用事業所(社会保険の適用拡大対象企業)で「週20時間以上・月額賃金8.8万円以上・学生でない」などの要件を満たした場合は加入が義務付けられ、会社負担の法定福利費が発生します。
Q2:法定福利費は消費税の仕入税額控除の対象になりますか?
A2:対象外です。法定福利費は公的な社会保障制度への拠出金であり、対価を得て行われる資産の譲渡等に該当しないため、消費税法上は「不課税取引」となります。仕入税額控除を計算する際、課税仕入れとして処理しないよう注意が必要です。
Q3:役員報酬に対しても法定福利費はかかりますか?
A3:役員であっても、健康保険・厚生年金保険の加入対象となるため、役員報酬に応じた社会保険料の会社負担(法定福利費)が発生します。ただし、役員は雇用される労働者ではないため、原則として「雇用保険」および「労災保険」には加入できず、労働保険関連の法定福利費は発生しません(労働者性を併せ持つ兼務役員の一部特例を除く)。
まとめ:適切なコスト把握とコンプライアンス遵守が企業価値を高める
法定福利費は、単なるコストの流出ではなく、従業員が安心して働ける基盤を整え、事業を安定的に継続するために不可欠な法的投資です。人件費を試算する際は、額面給与だけでなく「総支給額の約15〜16%に及ぶ事業主負担」を前提に設計することが、精度の高い経営管理につながります。
また、短時間労働者への社会保険適用拡大や、建設業をはじめとする取引上の法定福利費明示義務など、関係法令のコンプライアンス要件は年々厳格化しています。正確な計算方法と最新の保険料率を常に把握し、適切な労務管理と原価管理を推進していくことが求められます。 (出典: 法定 福利 費(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。