世帯年収1000万は勝ち組か?手取りの現実と貯金できない罠【2026】
かつては高所得者の象徴であり、誰もが憧れるステータスだった「世帯年収1000万円」。マイホームを持ち、週末は家族で外食を楽しみ、子どもには不自由なく教育を受けさせる――そんな絵に描いたようなアッパーミドル層の生活をイメージする人は少なくありません。しかし、物価高や社会保険料の上昇が続く2026年の現在、現場の家計を取材すると、まったく異なる過酷な実態が浮かび上がってきます。
「年収1000万円に到達したのに、通帳の残高が一向に増えない」「毎月の支払いに追われ、むしろ生活はカツカツだ」という悲鳴が、都市部を中心に噴出しています。税金や社会保険料の重圧、そして無意識に肥大化する固定費の罠によって、世帯年収1000万円世帯は今や「プチ富裕層」ではなく、最も家計が破綻しやすい危うい層へと変貌しているのです。本記事では、手取り額のリアルな内訳から生活レベルの真相、住宅ローンや教育費の落とし穴まで、最新データを基に徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:世帯年収1000万円のリアルな手取り額は片働きで約700万〜730万円、共働き(500万×2)なら約780万〜800万円と大きな格差が存在する。
- 要点2:2026年現在の世帯割合は全世帯の上位約12%に過ぎないが、物価高と重い税負担・教育費が重なり「貯金ゼロ世帯」が約1割も存在する。
- 要点3:見栄や高額な住宅ローン借入、過熱する中学受験費用が家計を圧迫しており、高所得感による無意識の支出管理不足が最大のリスク要因となっている。
【2026年最新】世帯年収1000万円の割合はどれくらい?上位何%の立ち位置か
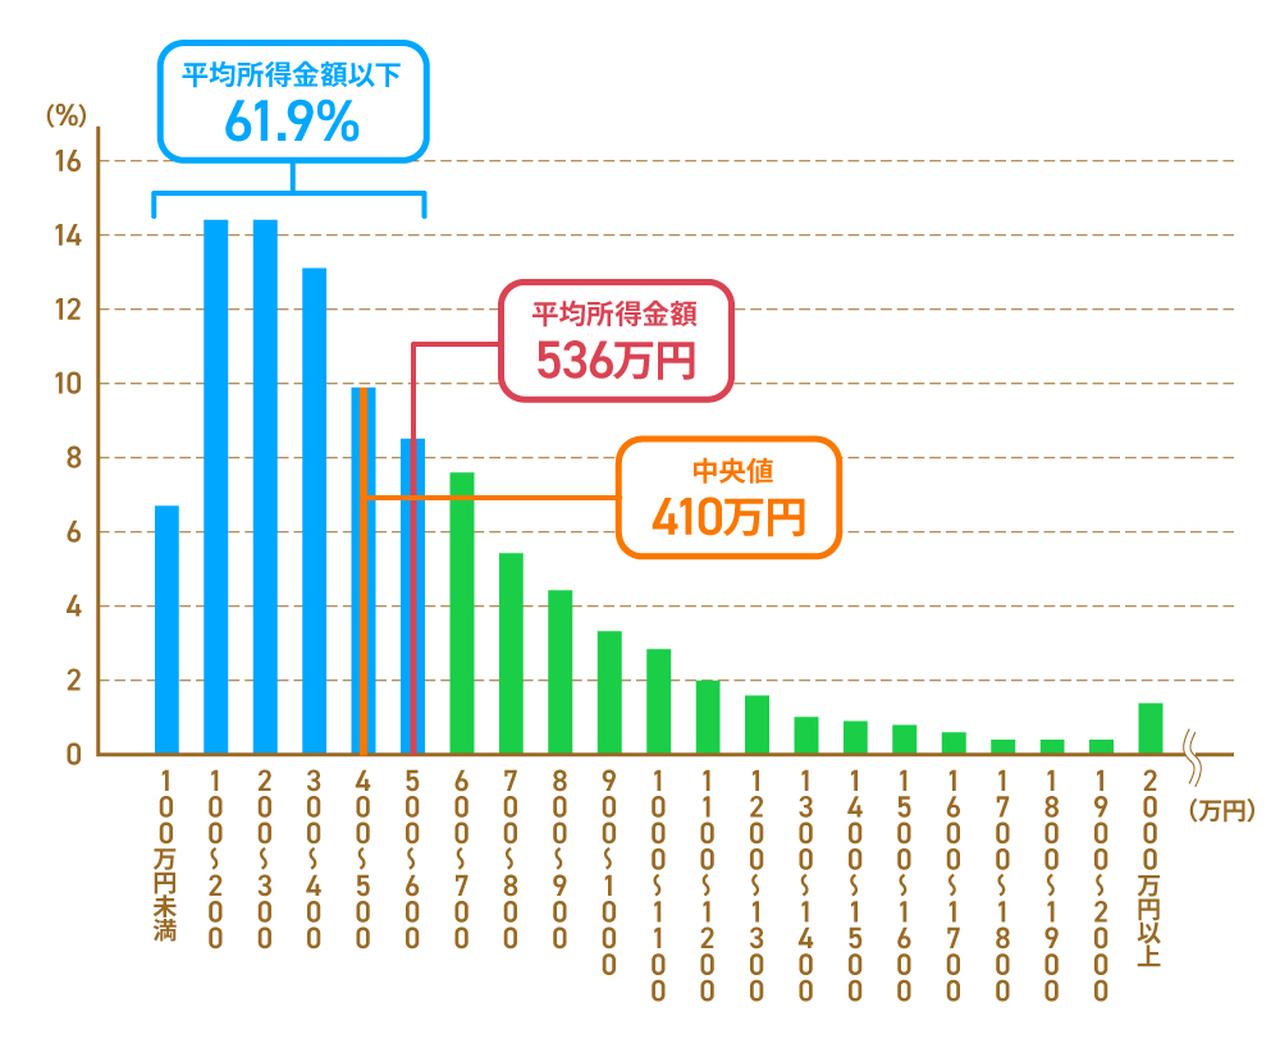
厚生労働省の「国民生活基礎調査」などの最新推計データを紐解くと、全世帯における世帯年収1000万円以上の割合は約12.5%〜13.0%で推移しています。およそ8世帯に1世帯という計算になり、統計上は紛れもなく上位グループに属していることが分かります。
ただし、この数字は単身世帯や高齢者世帯を含んだ全体の統計です。子育て世帯(児童のいる世帯)に限定してデータを精査すると、世帯年収1000万円以上の割合は約15%〜18%まで跳ね上がります。特に東京都区部などの首都圏主要エリアに限れば、30代後半から40代のファミリー層において世帯年収1000万円超は珍しい存在ではなく、周囲を見渡せばごく普通に見かけるボリュームゾーンになりつつあります。
ここで注意しなければならないのは、「上位1割強に位置しているからといって、贅沢ができるわけではない」という現実です。名目上の年収がどれほど高く見えても、手元に残る実質的な可処分所得は、多くの人が想像している水準よりもはるかに目減りしているのが実情です。
「年収1000万=手取り1000万」ではない!税金と社会保険料が削る手取りの現実
額面の数字だけを見て豊かさを測ることは、現代の家計分析において最も危険な落とし穴です。給与から差し引かれる税金(所得税・住民税)と社会保険料(健康保険・厚生年金・雇用保険・介護保険)の存在を忘れてはなりません。
単身や片働き(夫のみが働き、妻と子ども2人を扶養)で額面年収1000万円を稼ぎ出す場合、累進課税制度の壁が大きく立ちはだかります。年収1000万円レベルになると所得税率は一気に跳ね上がり、住民税と合わせた税金だけで年間約130万〜150万円、さらに社会保険料として約140万〜150万円が自動的に徴収されます。さらに2026年から導入が本格化している子ども・子育て支援金の拠出も加わり、天引き額の合計は年間約270万〜300万円規模に達します。
その結果、手元に残る年間手取り額は約700万〜730万円程度にまで激減します。これをボーナスなしの月額換算にすると、毎月の手取りは約58万円〜60万円。年2回のボーナス(各100万円手取り)を想定した配分であれば、毎月の手取り月収は約42万〜45万円程度にとどまる計算になります。額面の印象とはかけ離れたこの「手取りの現実」こそが、多くの世帯が豊かさを実感できない根本的な原因です。
片働き vs 共働きで大激変!世帯年収1000万円の手取り額と税制格差
同じ「世帯年収1000万円」であっても、稼ぎ手が一人の片働き世帯か、夫婦二人による共働き世帯かによって、可処分所得には決定的な格差が生じます。日本の税制と社会保障制度は「世帯単位」ではなく「個人単位」で累進課税が適用されるためです。
夫が単独で1000万円を稼ぐ「1馬力世帯」と、夫婦がそれぞれ500万円ずつ稼いで合算1000万円とする「2馬力世帯(共働き世帯年収1000万)」の手取り額を比較すると、その差は歴然です。
夫が単独1000万円の場合、前述の通り手取り額は約700万〜730万円です。一方、夫婦それぞれ年収500万円の場合、一人当たりの手取りは約390万〜400万円となり、世帯合算の手取り額は約780万〜800万円に達します。基礎控除や給与所得控除を夫婦それぞれがフル活用できるため、所得税率の跳ね上がりを回避できるのが理由です。
その差は年間で約70万〜80万円、月額にして約6万円以上。10年間で計算すれば800万円近くの可処分所得の差が生まれます。「1馬力の年収1000万円」は税制上、最も効率の悪い稼ぎ方になってしまっているのが、現行の日本の税制が突きつける冷徹な現実です。
世帯年収1000万は本当に勝ち組?裕福と思われがちな実態に潜む「貯金できない落とし穴」
「世帯年収が1000万円もあるのに、なぜか毎月貯金ができない」――金融広報中央委員会の家計調査データを追うと、年収1000万〜1200万円未満の世帯のうち、金融資産をまったく保有していない「貯金ゼロ(金融資産非保有)」の世帯が約10%近く存在するという衝撃的な事実が明らかになっています。
世帯年収1000万円世帯が陥りがちな「貯金できない理由」の根底には、高所得者特有の心理的トラップと無意識の生活コスト膨張があります。具体的には以下の3つの罠が典型例です。
第一に、「自分は高所得者である」という自己認識から生じる生活レベルの無自覚なインフレです。日常の買い物を一般的なスーパーから成城石井やデパ地下へとシフトさせ、コンビニやカフェでの支払いを気にしなくなり、シーズンごとの家族旅行や外食の単価が跳ね上がります。一つひとつの支出は小さく見えても、固定費のように積み重なり、月々の手取りを確実に食いつぶしていきます。
第二に、住居費の肥大化です。年収1000万円という信用力を背景に、銀行から高額な融資枠を引き出せるため、身の丈を超えたタワーマンションや注文住宅を購入してしまうケースが後を絶ちません。
第三に、手取りと支出のバランスが崩れている自覚の欠如です。「年収1000万円もあるのだから、これくらいは払えるはずだ」という根拠のない過信が家計管理をルーズにし、気付いたときにはボーナス頼みの自転車操業に陥っている世帯が少なくないのです。
家賃相場と住宅ローン借入額の限界値|住居費に潜むインフレの罠
家計を圧迫する最大の要因である「住居費」。世帯年収1000万円の家庭にとって、無理のない住まい選びの境界線はどこにあるのでしょうか。
賃貸住宅に住む場合、一般的な適正家賃は「手取り月収の25%以内」とされています。手取り月収がボーナス併用で45万円前後であれば、家賃相場の適正ラインは11万〜13万円程度、月給制で58万円の手取りがある場合でも14万〜15万円が健全な上限です。しかし、東京都心や近郊のファミリー向け賃貸(2LDK〜3LDK)の相場は現在、20万〜25万円を超えているエリアも多く、希望通りの立地を選べばそれだけで手取りの半分近くが住居費に消えていく計算になります。
さらに深刻なのがマイホーム購入時の住宅ローン借入額です。金融機関の審査基準では、世帯年収1000万円であれば7000万〜8000万円規模の融資が下りるケースが一般的です。金利が低かった過去の感覚のまま、ペアローンを組んで8000万円以上の借入を行う世帯が散見されます。
しかし、借入額8000万円(返済期間35年、元利均等)の場合、金利上昇リスクを考慮した月々の返済額は管理費・修繕積立金・固定資産税を合わせると毎月25万〜30万円近くに達します。月々の手取り45万円の中から30万円を住居関連費に充ててしまえば、残る15万円で家族全員の食費、光熱費、教育費、通信費をすべて賄わなければならず、貯金など到底不可能な家計破綻予備軍へと転落してしまいます。
子育て費用と支援制度の壁|児童手当所得制限撤廃後も残る教育費負担
世帯年収1000万円世帯の家計を最も強烈に揺さぶるのが「子育て費用」、とりわけ教育費の過熱です。
制度面において、かつて高所得世帯を苦しめていた児童手当の所得制限は撤廃され、高校生年代までの支給が定着しました。これによって一時期のような「税金ばかり取られて手当が一切もらえない」という極端な不公平感は一定程度緩和されています。
しかし、高校授業料の実質無償化(国の就学支援金)をはじめとする高等教育の各種減免制度には、依然として世帯年収910万円前後などを基準とする所得制限の壁が立ちはだかっています。東京都など一部自治体による独自の上乗せ無償化策はあるものの、全国的に見れば世帯年収1000万円世帯は公的支援の恩恵をフルに享受しにくいポジションに留まったままです。
その一方で、民間教育費のインフレは止まりません。特に都市部における中学受験の過熱は凄まじく、大手進学塾に小学4年生から通わせた場合、3年間で塾代だけで250万〜350万円以上が飛んでいきます。私立中高一貫校へ進学すれば、学費や学校関連費用として子ども1人につき年間100万〜150万円が継続的に発生します。もし子どもが2人とも私立中高・私立大学のルートを辿る場合、大学卒業までに必要となる教育費は2人合算で3000万〜4000万円に達するケースも珍しくありません。
手取り700万円台の家計から、毎年数百万円規模の教育費を捻出しながら老後資金を積み立てることは、極めて綿密なライフプランニングがなければ到底不可能です。教育費への過剰な投資が、世帯年収1000万円家庭を「隠れ貧困」へと追い込む最大の引き金となっています。
【世帯年収1000万円】に関するよくある質問(FAQ)
Q1:世帯年収1000万円で貯金をするための目安額はいくらですか?
A1:一般的に推奨される貯蓄ペースは手取り年収の15%〜20%です。手取りが年間750万円の場合、年間110万〜150万円(毎月約8万〜10万円+ボーナス時の余剰分)の貯金・投資が健全な目安となります。これを下回っている場合、住居費か固定費のいずれかが過大になっている可能性が高いと言えます。
Q2:共働きで世帯年収1000万円と、片働き年収1000万円ではどちらが有利ですか?
A2:税金や社会保険料の負担面から言えば、圧倒的に共働き(2馬力)が有利です。夫婦それぞれ年収500万円の場合、片働き1000万円に比べて手取りが年間約70万〜80万円多くなります。さらに、どちらか一方が病気や失職で倒れた際のリスクヘッジという観点でも、共働き世帯の方が家計の強靱性に優れています。
Q3:住宅ローンはいくらまで組むのが安全圏ですか?
A3:借入可能額の上限まで借りるのは極めて危険です。金利上昇の局面を考慮すると、年収倍率は高くても「額面年収の5〜6倍」、すなわち5000万〜6000万円程度に抑えるのが安全圏です。毎月の返済額を手取り月収の25%〜28%以内に収めることが、将来の教育費や老後資金を両立するための絶対防衛ラインとなります。
まとめ:世帯年収1000万円時代を生き抜くためのリアルなマネー戦略
「世帯年収1000万円=人生安泰の勝ち組」という認識は、現代の経済環境においてはもはや完全に過去の遺物です。重い税負担と社会保険料によって手取り額は大幅に削られ、高止まりする住居費や教育費のインフレが家計の体力を容赦なく奪っていきます。
しかし、年収1000万円という基盤が強力な武器であること自体に変わりはありません。勝敗を分けるのは、入ってくる収入の多さではなく、手元に残る可処分所得をいかに冷徹にコントロールできるかという家計防衛力です。
見栄のための消費を手放し、住居費を身の丈に合わせ、新NISAや確定拠出年金をフル活用して効率的に資産形成を行うこと。年収のステータスに惑わされず、手取りベースの現実的なマネープランを再構築することこそが、名ばかりの富裕層から脱却し、真の経済的安定を勝ち取るための唯一の道筋と言えます。 (出典: 世帯 年収 1000 万(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。