国保と社保の違いを徹底比較!保険料・扶養・年金の損得をプロが解説
転職や退職、独立を考える際、多くの人が直面するのが「国民健康保険(国保)」と「社会保険(社保・被用者保険)」の選択です。毎月の給与明細から天引きされていた保険料が、退職後に届いた国保の納付書を見て「こんなに高いのか」と驚くケースは後を絶ちません。両者は単に保険証の発行元が異なるだけでなく、毎月の保険料の決まり方、家族を養う際のコスト、さらには病気やケガで倒れたときの所得保障にいたるまで、根本的な仕組みが大きく異なります。
2026年現在、短時間労働者への社会保険適用拡大が一段と進み、パートやアルバイト、副業を持つフリーランスにとっても「どちらに加入すべきか」「どこで扶養を外れるべきか」の判断は手取り額を直撃する死活問題となりました。本記事では、制度の根本的な違いから具体的な保険料シミュレーション、退職・独立時の賢い立ち回りまでを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は会社が保険料の半分を負担(労使折半)し、何人扶養に入れても保険料が変わらない点が最大の強み。
- 要点2:国民健康保険には扶養制度が存在せず、家族の人数分だけ均等割が加算されるため、世帯構成によって負担が激増する。
- 要点3:休業時の「傷病手当金」や将来の「厚生年金」など、セーフティネットと将来の受給額において社会保険が圧倒的に手厚い。
【ひと目でわかる比較表】国民健康保険と社会保険の決定的な違い
日本の公的医療保険は「国民皆保険制度」のもと、すべての国民がいずれかの保険に加入する義務を負っています。大きく分けると、会社員や公務員が加入する「社会保険(健康保険)」と、自営業者・フリーランス・無職の方が加入する「国民健康保険」の2つに大別されます。
| 比較項目 | 社会保険(健康保険) | 国民健康保険(国保) |
|---|---|---|
| 主な加入対象 | 会社員、公務員、一定基準を満たすパート・アルバイト | 個人事業主、フリーランス、退職者、農業・漁業者など |
| 保険料の負担 | 労使折半(会社が5割を負担) | 全額自己負担(世帯主が一括納付) |
| 扶養制度 | あり(家族を追加しても保険料は0円) | なし(家族1人ごとに保険料が加算) |
| 保険料の算出基準 | 現在の給料(標準報酬月額)×保険料率 | 前年の所得+世帯人数+自治体の基準 |
| セットの年金 | 厚生年金(将来の年金が2階建てに) | 国民年金(基礎年金のみの1階部分) |
| 休業補償 | 傷病手当金・出産手当金あり | 原則として支給なし |
医療機関の窓口で支払う自己負担割合はどちらも原則3割(未就学児は2割、75歳以上の後期高齢者は所得に応じ1〜3割)で変わりません。しかし、保険料の算出ロジックと付帯する給付の手厚さには歴然とした差が存在します。
「どっちが得?」保険料の仕組みと労使折半の圧倒的メリット
毎月の保険料負担という観点において、基本的に社会保険の方が圧倒的に有利な設計になっています。その最大の理由は、事業主が保険料の半分を肩代わりしてくれる「労使折半」にあります。
社会保険(協会けんぽ等)の健康保険料率は全国平均で約10%前後ですが、従業員本人が負担するのはその半分の約5%に過ぎません。さらに、40歳以上65歳未満が支払う介護保険料(約1.6〜1.8%)も会社と折半されます。
一方、国民健康保険料の計算方法は自治体ごとに異なり、主に以下の要素を合算して決定されます。
- 所得割:前年中の総所得金額等に応じて課税される金額
- 均等割:所得に関わらず、加入者1人あたりに課税される定額(数万円/人)
- 平等割(一部自治体):1世帯あたりに課税される定額
国保の最も厳しい点は、国民健康保険に扶養という概念が存在しないことです。例えば、配偶者と子ども2人の4人家族の場合、社会保険であれば給与に応じた本人の保険料のみで全員がカバーされます。しかし国民健康保険の場合、収入のない妻や小さな子どもに対しても人数分の「均等割」が容赦なく加算されます。そのため、家族が多い世帯ほど国保の保険料は跳ね上がります。
給付内容の決定打|傷病手当金と出産手当金の支給条件
万が一の事態に対するセーフティネットの充実度でも、社会保険が大きくリードしています。自営業者やフリーランスが直面する最大のリスクが「病気やケガで働けなくなったときの無収入化」です。
社会保険の加入者には、業務外の病気やケガで連続して3日以上休んだ場合、4日目から最長1年6か月にわたり直近の給与の約3分の2相当額が支給される「傷病手当金」が用意されています。また、出産のために仕事を休む期間についても、産前42日から産後56日までの間、同様に給与の約3分の2が支給される「出産手当金」を受け取ることができます。
対照的に、国民健康保険ではこれらの手当金が法定義務化されておらず、ほとんどの自治体で支給されません。民間の所得補償保険や就業不能保険へ個別に加入して自衛しなければ、長期療養時の生活費が完全に途絶えるリスクを抱えることになります。
将来もらえる年金額の差|厚生年金と国民年金の違い
健康保険の種別は、セットで加入する公的年金制度と直結しています。ここでの違いは退職後の老後資金に数百万円から数千万円単位の格差をもたらします。
国民健康保険の加入者は、公的年金の1階部分である「国民年金(第1号被保険者)」に加入します。満額を納付した場合でも、老後に受け取れる基礎年金は月額約6万8,000円程度にとどまります。
これに対し、社会保険の加入者は1階の基礎年金に加えて2階部分の「厚生年金」に自動加入します。厚生年金の保険料も会社が半分を負担しており、現役時代の平均年収と加入期間に応じて将来の年金額が上乗せされます。現役時代の年収が500万円で40年間勤めた会社員の場合、基礎年金と合わせて月額15万〜17万円前後の年金を受け取れる計算になり、老後の生活基盤の安定度がまるで異なります。
扶養の壁と2026年最新ルール|社会保険の適用拡大で何が変わる?
パートやアルバイトで働く配偶者にとって長年の悩みとなってきたのが、いわゆる「年収の壁」です。現在、制度改革が急速に進んでおり、従来の基準から見直されています。
社会保険の扶養条件における基本ルールは「年収130万円未満(月収約10.8万円未満)」です。これを超えると配偶者の扶養から外れ、自身で国保や国民年金に加入するか、勤務先の社会保険に入らなければなりません。
さらに、社会保険の適用拡大が進んだ2026年現在では、以下の要件を満たす短時間労働者に対して「週20時間以上・月収8.8万円以上(年収約106万円以上)」での社保加入が義務付けられています。
- 週の所定労働時間が20時間以上であること
- 月額賃金が8.8万円以上(年収換算で約106万円)であること
- 2か月を超える雇用の見込みがあること
- 学生でないこと
企業規模要件の段階的撤廃により、中小企業で働くパート従業員も社保加入の対象となりました。「手取りが一時的に減るから106万円未満に抑えたい」と考える働き手もいますが、社保に入ることで前述の「傷病手当金の受給権」や「将来の厚生年金の上乗せ」が手に入ります。単なる手取りの増減だけでなく、保障の価値を天秤にかけて働き方を選択することが求められます。
退職・転職・独立時の選択肢|任意継続と国保はどちらを選ぶべきか
会社を退職した直後は、健康保険の切り替え手続きを速やかに行わなければなりません。退職後には主に以下の3つの選択肢があります。
- 家族の社会保険の扶養に入る:年収要件(原則130万円未満、60歳以上は180万円未満)を満たせば保険料負担はゼロ。最もお得な選択肢。
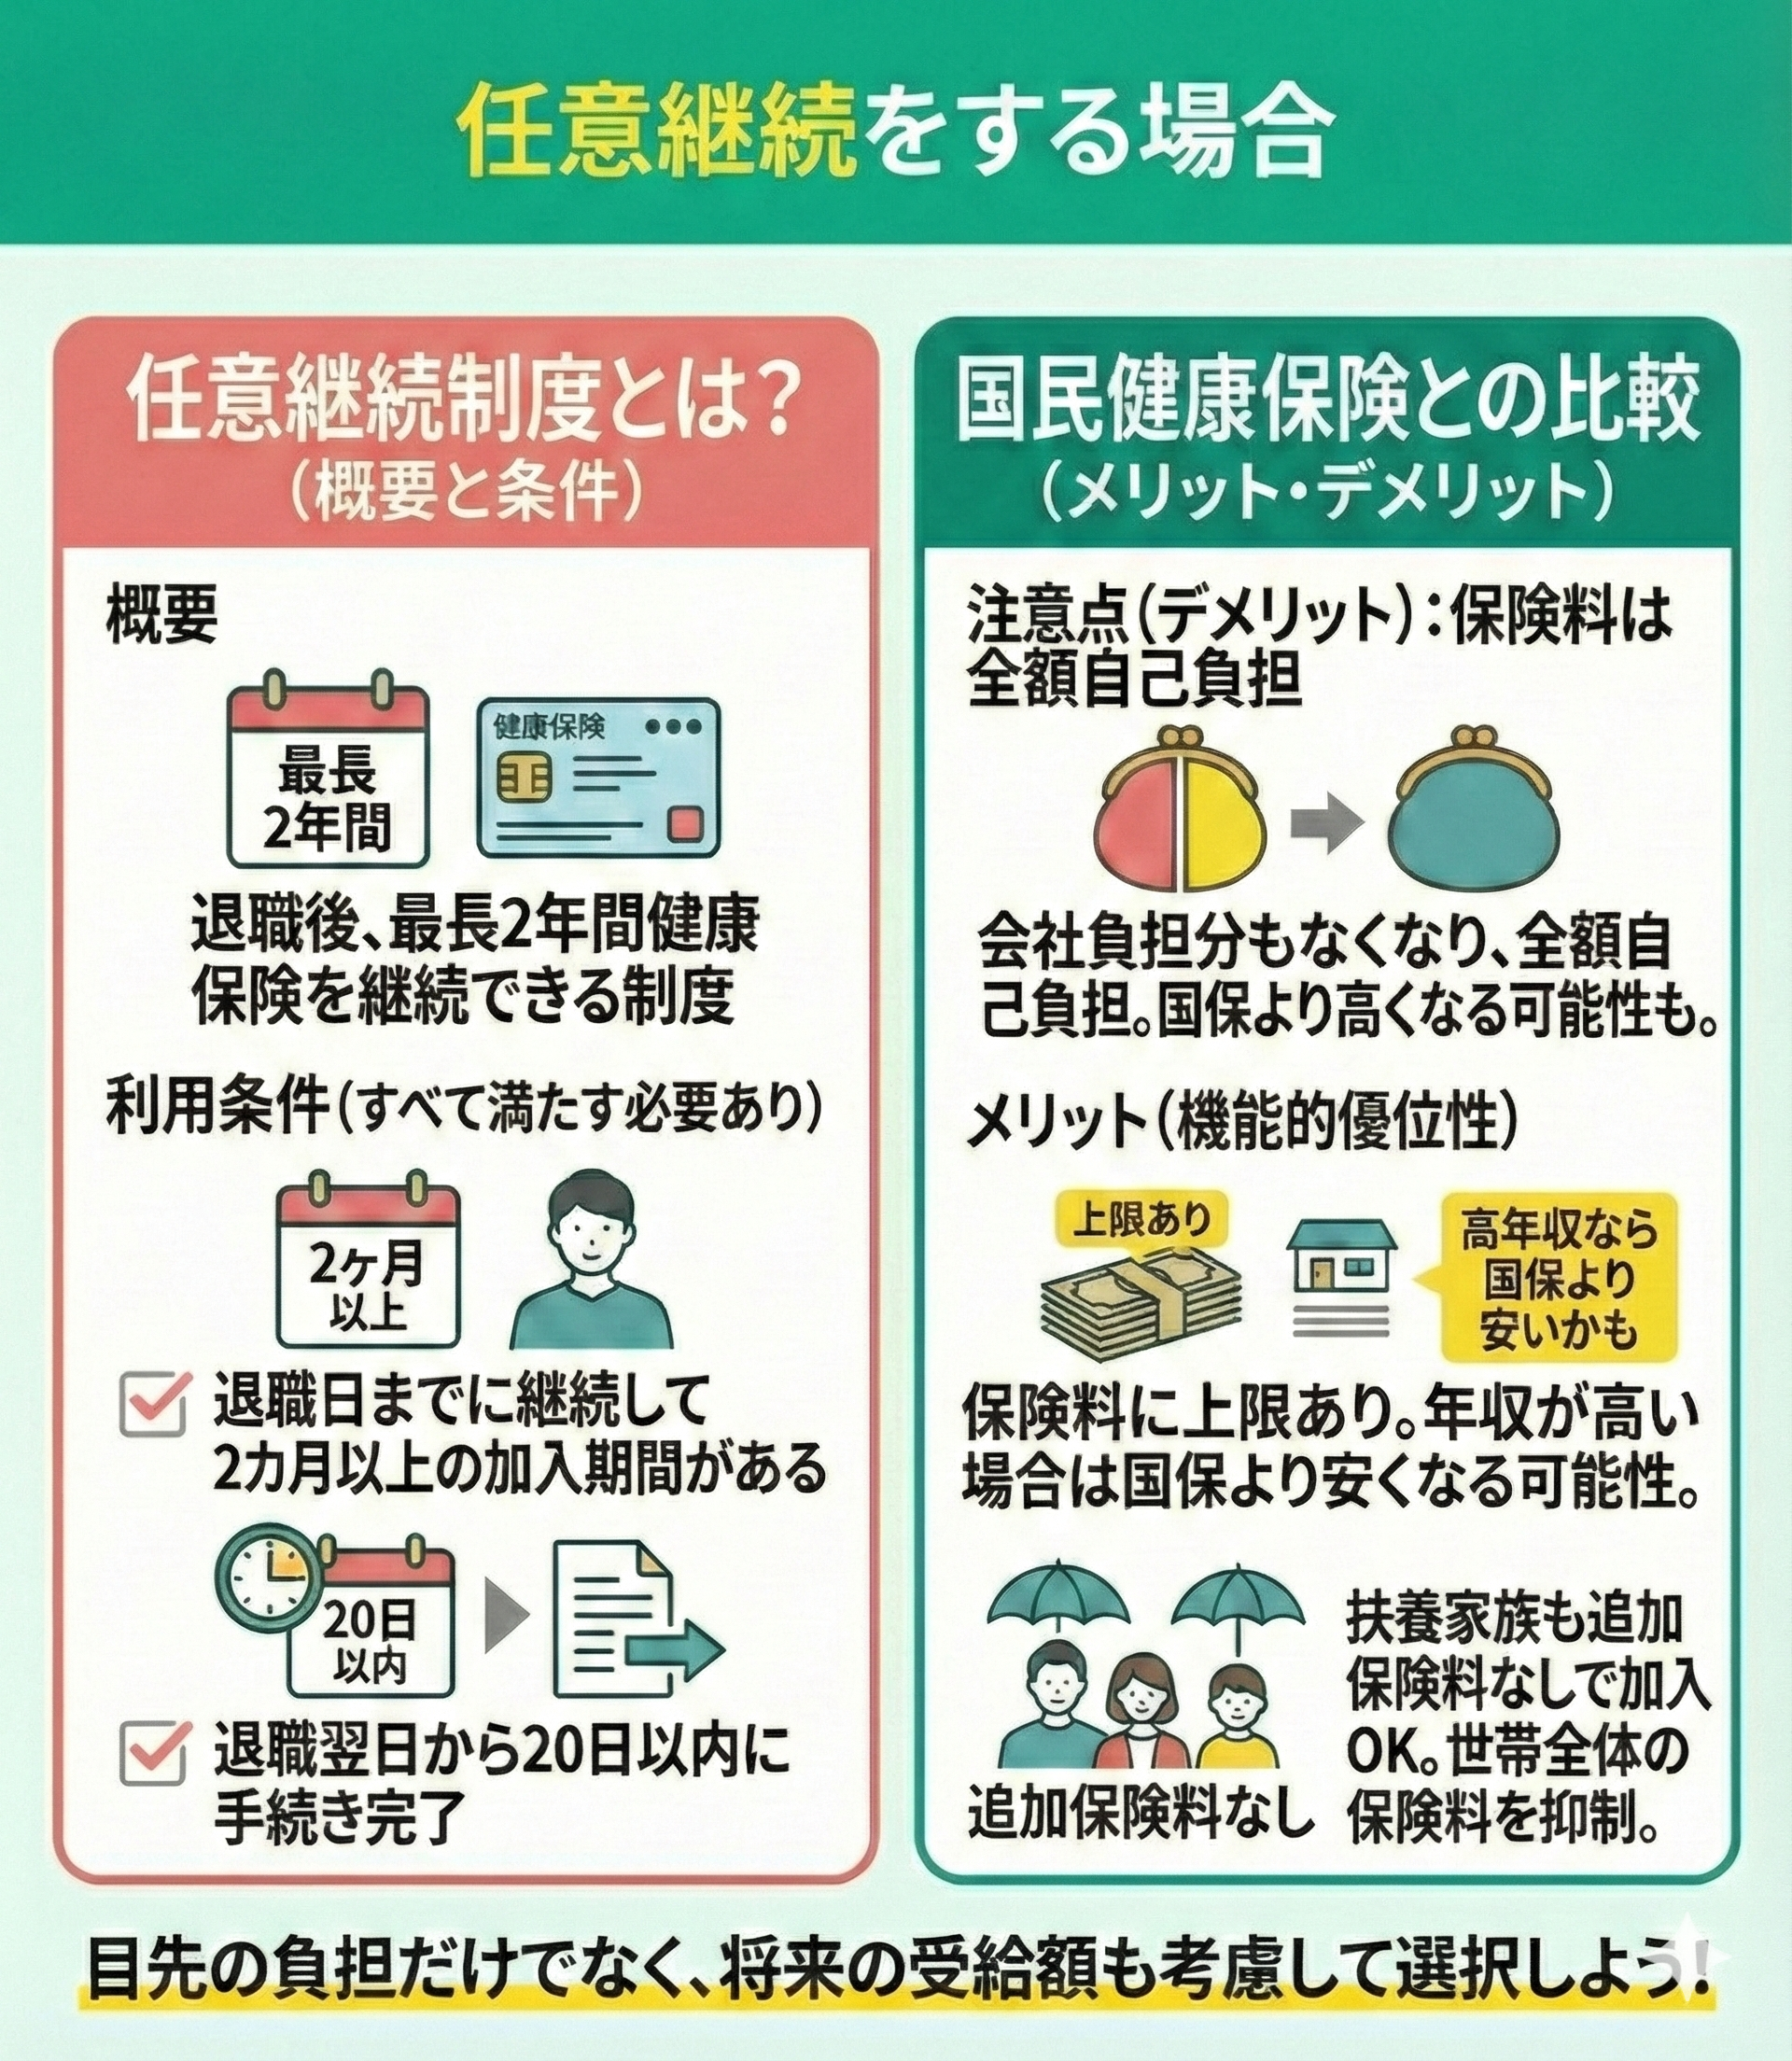
- 前職の健康保険を「任意継続」する:退職後最長2年間、前職の健康保険にそのまま加入し続ける制度。
- 市区町村の「国民健康保険」へ切り替える:退職日の翌日から14日以内に役所で手続きを行う。
迷いやすいのが「任意継続」と「国保」の比較です。任意継続を選択した場合、会社負担がなくなるため保険料は全額自己負担(これまでの天引き額の約2倍)になります。ただし、任意継続の保険料には「上限額(標準報酬月額の上限設定)」が設けられている健康保険組合が大半です。
前年の年収が高かった人は、前年所得をもとに計算される国保に加入すると上限額(年間の賦課限度額は100万円超)に達して高額になるケースが多いため、上限が設定されている任意継続を選んだ方が安く抑えられる可能性が高くなります。退職前に人事担当部署へ任意継続時の保険料を確認し、役所の国保窓口で試算してもらった金額と比較してから選択するのが鉄則です。
なお、独立して個人事業主となった場合でも、将来的な事業拡大を見越して「マイクロ法人(資産管理や特定事業のための1人法人)」を設立し、自身を役員として社会保険に加入させるスキームを活用するフリーランスも増えています。法人から最低限の役員報酬を受け取る形にすることで、社会保険料の負担を最小化しつつ手厚い保障を維持する手法です。
【国民健康保険と社会保険の違い】に関するよくある質問(FAQ)
Q1:転職の合間に1週間だけ無職の期間があります。切り替え手続きは必要ですか?
A1:退職日の翌日に前職の保険資格を喪失するため、原則として1日でも空白期間がある場合は国民健康保険への加入手続きが必要です。短期間であっても無保険の状態で病院にかかると全額自己負担(10割)になります。ただし、同月内に次の会社で社会保険に加入する場合は保険料の重複請求を防ぐ精算処理が行われます。
Q2:個人事業主でも「国民健康保険」以外の選択肢はありますか?
A2:文芸美術国民健康保険組合(デザイナー、イラストレーター、ライター等)や建設業・医師向けの「業種別国民健康保険組合」に加入できる場合があります。これらは所得に関わらず定額の保険料設定になっていることが多く、高所得の個人事業主にとっては市区町村の国保より大幅に保険料を抑えられる選択肢となります。
Q3:国民健康保険料の支払いが厳しくなった場合、免除制度はありますか?
A3:倒産、解雇、雇い止めなどの「非自発的失業」に該当する場合、申請により前年の給与所得を30/100として保険料を計算する軽減措置が受けられます。また、所得が一定基準以下の世帯に対する均等割の法定減額制度(7割・5割・2割軽減)もあります。未納のまま放置せず、早急に市区町村の窓口へ相談してください。
まとめ:将来設計と手取り額を見据えた最適な選択を
国民健康保険と社会保険の決定的な違いは、単なる「天引きか納付書か」という支払い方法の違いではありません。会社の半額負担(労使折半)の恩恵、扶養家族に対する追加費用の有無、病気休業時の所得保障、そして老後に受け取る年金額の多寡にいたるまで、人生全体のキャッシュフローに直結する重要なインフラです。
扶養内で働くパートタイム労働者も、フリーランスとして独立を目指すクリエイターも、目先の手取り金額だけにとらわれず、将来の給付と保障内容をトータルで比較することが肝要です。自身の年収水準や家族構成、働き方のステージに合わせて最もコストパフォーマンスの高い選択肢を見極めていきましょう。 (出典: 国民 健康 保険 社会 保険 違い(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。