月収25万の手取りはいくら?引かれる税金と手取り25万の額面年収
給与明細を開いた瞬間、「総支給額は25万円なのに、銀行口座に振り込まれた金額が20万円そこそこだった」という落胆を経験した人は少なくありません。額面の給与と実際に口座へ入金される手取り額の間には、健康保険や厚生年金、雇用保険といった社会保険料に加え、所得税や住民税などの控除が壁となって立ちはだかります。
生活防衛の意識が高まる2026年の経済状況において、手取り額の正確な把握は家計管理やキャリア選択の絶対的な基盤です。この記事では、月収25万円から天引きされる金額のリアルな内訳や、逆に「手取り25万円」を確保するために必要な額面年収、さらには一人暮らし・二人暮らしにおける生活費の配分まで詳しく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:月収25万円(単身・扶養なし)の実際の手取り額は約19万7,000円〜20万2,000円となり、約5万円が控除される。
- 要点2:手取り25万円を毎月手元に残すためには、ボーナスなしの場合で額面月収約32万円・年収約385万〜400万円が求められる。
- 要点3:家賃は手取りの3分の1(手取り20万円なら約6.5万円、手取り25万円なら約8.3万円)を上限に設定し、新NISAやiDeCo、ふるさと納税を活用した手残り最大化が効果を発揮する。
【2026年最新】月収25万円の手取り額は約20万円!控除される税金と社会保険料の内訳
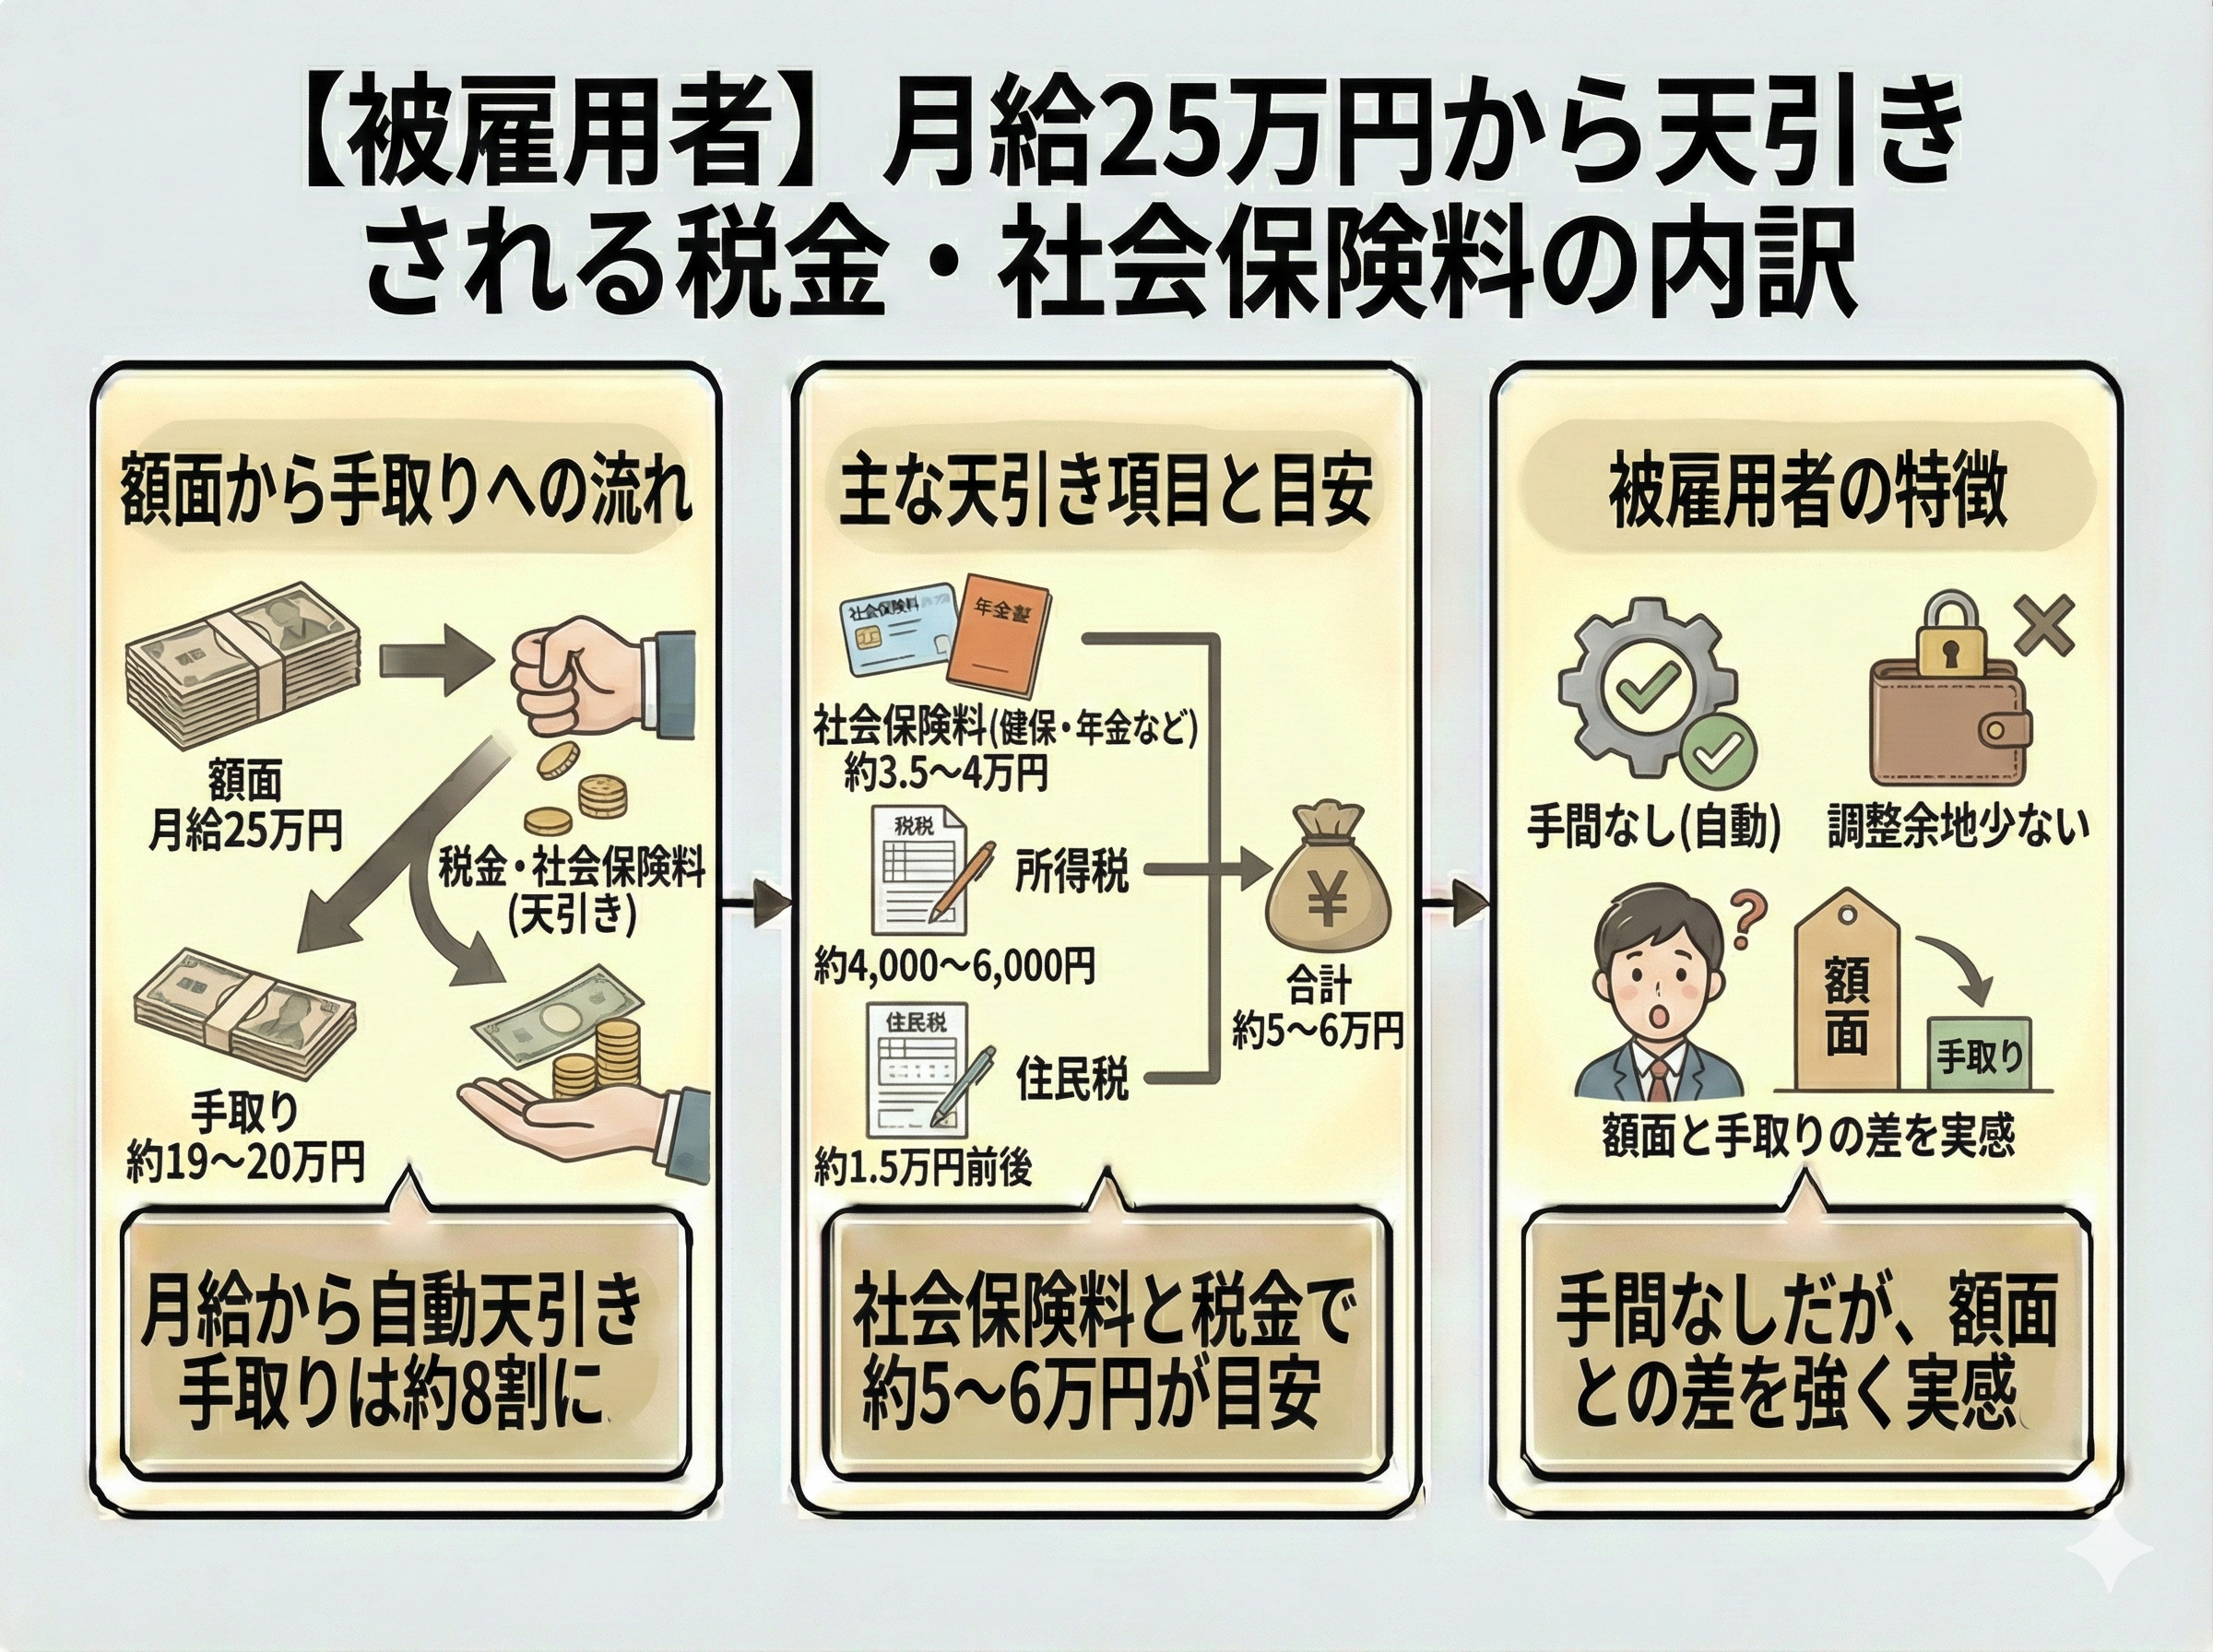
給与所得者の手取り額は、一般的に「額面給与の約78%〜82%」に落ち着きます。月給25万円(基本給+各種手当・残業代を含む総支給額)の場合、天引きされる金額の合計はおよそ4万8,000円〜5万3,000円に達し、実際の月収25万の手取り額は約19万7,000円〜20万2,000円となります。
控除項目の大部分を占めるのが社会保険料です。20代〜30代の単身者をモデルケースとした社会保険料控除シミュレーションの内訳は次の通りです。
| 控除項目 | 概算控除額(月額) | 備考・計算の基準 |
|---|---|---|
| 健康保険料 | 約12,450円 | 標準報酬月額26万円×約4.99%(協会けんぽ・東京・介護非該当) |
| 厚生年金保険料 | 約23,790円 | 標準報酬月額26万円×9.15%(労使折半後) |
| 雇用保険料 | 約1,500円 | 総支給額25万円×0.6%(一般の事業) |
| 社会保険料 計 | 約37,740円 | 給与全体の約15%を占める |
社会保険料が差し引かれた後、残りの金額に対して月給25万円の住民税と所得税が課税されます。所得税は給与所得控除や基礎控除を反映させた源泉徴収税額表に基づき約4,800円〜5,300円、住民税は前年の所得に応じた均等割・所得割によって約8,500円〜9,500円が引かれます。新卒入社1年目の場合は前年所得がないため住民税が引かれませんが、2年目の6月以降は手取りが1万円弱下がる点に注意が必要です。
手取り25万円を手にするための「額面年収」とボーナス支給額のリアル
手取りとして毎月25万円を確保したい場合、総支給額面で25万円を稼ぐだけでは足りません。逆算すると、毎月の手取り25万の額面年収はどの程度必要になるのかを把握しておく必要があります。
毎月の手取り25万円を達成するには、月額の総支給額(額面)で約31万5,000円〜33万円が必要です。賞与の有無によって必要となる年収水準は次のように変動します。
- 賞与(ボーナス)なしの場合:月給約32万円 × 12ヶ月 = 額面年収 約385万円〜400万円
- 賞与年2ヶ月分の場合:月給約28万円 + 賞与約56万円 = 額面年収 約392万円〜410万円
- 賞与年4ヶ月分の場合:月給約25万円 + 賞与約100万円 = 額面年収 約400万円〜420万円
なお、手取り25万円のボーナス支給額を考える際も、賞与から健康保険・厚生年金・雇用保険・所得税が同様に差し引かれます。例えば額面で約32万円のボーナスが支給された場合、手取り額はおよそ25万円前後です。求人票に記載されている「月給」や「想定年収」を見る際は、額面の約8割が実際の手取りになる前提で試算を組み立てるのが基本となります。
額面25万円と手取り25万円の一人暮らし生活費内訳・適正家賃のシミュレーション
日々の暮らしを破綻させないためには、手取り額に応じた住居費と固定費のバランスが決定打となります。固定費の筆頭である家賃は「手取りの3分の1以内」が無理のない黄金比率とされています。
月給25万円(手取り約20万円)と、手取り25万円(額面約32万円)で一人暮らしをする場合の家計配分シミュレーションを比較します。
| 項目 | 月給25万(手取り20万円) | 手取り25万円(額面32万円) |
|---|---|---|
| 家賃(管理費込) | 65,000円(適正上限) | 83,000円(適正上限) |
| 食費 | 40,000円 | 45,000円 |
| 水道光熱費 | 12,000円 | 14,000円 |
| 通信費(スマホ・回線) | 8,000円 | 8,000円 |
| 日用品・雑費 | 10,000円 | 12,000円 |
| 交際費・娯楽費 | 25,000円 | 35,000円 |
| 貯蓄・投資枠 | 40,000円(20%) | 53,000円(約21%) |
| 合計 | 200,000円 | 250,000円 |
手取り25万の一人暮らし家賃目安は7.5万〜8.3万円程度となり、首都圏でも駅近やバストイレ別の1K〜1LDK物件を選択肢に入れやすくなります。一方、額面25万円の生活費内訳では手取りが約20万円となるため、家賃を6.5万円以下に抑えなければ、突発的な医療費や冠婚葬祭費で貯蓄を取り崩すリスクが高まります。
夫婦二人暮らしを手取り25万円で乗り切る家計設計と貯金額の目安
パートナーと同居する夫婦二人暮らしの手取り25万生活は、一人暮らしに比べて家賃や光熱費などの固定費をシェアできるメリットがある反面、食費や消耗品費が増加します。無計画な支出を続けると貯蓄ペースが鈍化するため、事前の予算組みが欠かせません。
二人暮らしで手取り合計25万円の場合、現実的な支出配分は以下の通りです。
- 住居費:75,000円〜80,000円(郊外や築年数に幅を持たせた2DK〜2LDK)
- 食費:50,000円〜55,000円(自炊中心、外食は月1〜2回程度)
- 水道光熱費:20,000円(在宅勤務等の有無により変動)
- 通信費:12,000円(格安SIMの活用が必須)
- 保険・日用品・医療費:18,000円
- 二人分の小遣い・交際費:35,000円
- 毎月の貯蓄・資産形成:30,000円〜40,000円
手取り25万の貯金額目安としては、毎月手取りの15%〜20%にあたる3.7万〜5万円を確実に先取り貯蓄へ回すのが理想的です。年間で約45万〜60万円の余力を生み出せるため、将来の出産費用や教育資金、住宅購入の頭金作りを着実に進められます。
2026年以降の手取り推移と給与所得控除|社会保険料の負担増にどう備えるか
額面給与が同じでも、手取り額は制度改正によって徐々に変化しています。2026年最新税制と手取り推移を見る上で無視できないのが、社会保障関連の負担増トレンドです。
2026年度からは「子ども・子育て支援金制度」の運用が本格化し、医療保険の保険料率に支援金分が段階的に上乗せされます。加入する健康保険組合によって差はあるものの、月給25万円の被保険者であれば月額数百円から千数百円程度の追加負担が発生する試算です。額面給与が据え置かれたままだと、実質的な手取りは目減りしていきます。
税金の計算基礎となる給与所得控除と手取り計算の仕組みも重要です。額面年収300万円(月給25万円で賞与なしの場合)の給与所得控除額は「収入金額×30%+8万円」で計算され、98万円が控除されます。ここからさらに基礎控除(48万円)や社会保険料控除を差し引いた課税所得に対して所得税率(5%)と住民税率(10%)が適用されます。制度の恩恵を最大化するには、控除の仕組みを理解して適切に対処する姿勢が求められます。
1円でも手残りを増やす!今日から始められる節税対策と資産防衛術
会社員であっても、合法的に活用できる手取りを増やす節税対策は複数存在します。給与天引きをただ眺めるのではなく、自らアクションを起こすことで年間の手残り資金を大きく増やせます。
- ふるさと納税のフル活用:
独身で月給25万円(年収300万円)の場合、年間で約2万8,000円前後の寄付が可能です。自己負担額2,000円を除いた分が翌年の住民税や所得税から控除され、米や肉、日用品などの返礼品を受け取ることで生活実質コストを削減できます。 - iDeCo(個人型確定拠出年金)による所得控除:
毎月拠出した掛金の全額が「小規模企業共済等掛金控除」の対象になります。例えば月々1万5,000円(年間18万円)を積み立てた場合、所得税と住民税を合わせて年間約2万7,000円〜3万6,000円の税負担を軽減できます。 - 新NISAでの非課税運用:
税制上の控除ではありませんが、先取り貯蓄した資金の運用益(通常20.315%の税率)が無期限で非課税になります。浮かせた生活防衛資金を複利で育てる手段として最も確実です。 - 各種所得控除の漏れなき申告:
年間の医療費が10万円(または総所得金額等の5%)を超えた場合の「医療費控除」、生命保険や地震保険に加入している場合の「保険料控除」など、年末調整や確定申告を正しく行うことで過払い税金を取り戻せます。
【25万の手取り】に関するよくある質問(FAQ)
Q1:月給25万円でボーナスが年2回(各2ヶ月分)ある場合、年間の実際の手取り合計はいくらになりますか?
A1:月給25万円×16ヶ月分で額面年収は400万円となります。年間の社会保険料・税金の合計控除額は約80万〜85万円となるため、年間の手取り合計額は約315万〜320万円(毎月の手取り約20万円×12ヶ月+ボーナス手取り約38万〜40万円×2回)が目安です。
Q2:手取り25万円の生活で車を所有・維持することは可能ですか?
A2:一人暮らしであれば十分に維持可能です。ただし、自動車税、任意保険料、駐車場代、ガソリン代などで毎月2万5,000円〜4万円程度の維持費が発生します。家賃を7万円程度に抑え、趣味や交際費の予算を調整することで、貯蓄ペースを崩さずにカーライフを楽しめます。
Q3:給与明細で「総支給25万円」なのに手取りが19万円前半まで減ってしまう原因は何ですか?
A3:40歳以上で介護保険料が上乗せされているケースや、会社独自の福利厚生費・組合費・社員旅行積立金、あるいは前年の残業代が多くて今年度の住民税額が高額になっているケースが考えられます。明細書の控除欄をチェックし、標準報酬月額と住民税決定通知書の数値を照合してください。
まとめ:額面と手取りのギャップを理解し賢い家計防衛を
月給25万円の手取りは約20万円、そして毎月25万円の手取りを得るには額面で約32万円の収入が必要という現実は、家計管理のスタートラインです。手取り額の約2割が社会保険料と税金で差し引かれる構造は今後も大きく変わることはありません。
家賃を手取りの3分の1以内に抑える固定費の最適化を徹底しつつ、ふるさと納税やiDeCoといった節税ツールを能動的に使い倒すことが、手元に残る可処分所得を最大化させる唯一の近道です。正確な数字に基づいた資金計画を立て、安心感のあるマネーライフを築いていきましょう。 (出典: 25 万 手取り(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。