有限会社とは?株式会社との違いや2026年現在の存続理由を徹底解説
街中や日頃のビジネスシーンで、今なお目にする機会が多い「有限会社」。実は2006年の会社法改正以降、新しく設立することができなくなった法人形態ですが、制度廃止から20年が経過した2026年現在も、数多くの企業がそのまま有限会社の商号で事業を継続しています。
なぜ新規設立ができないにもかかわらず、多くの経営者は株式会社へ移行せずに有限会社を選び続けているのでしょうか。かつての制度設計から法改正の背景、役員任期や資本金における株式会社との決定的な違い、そして実利的なメリット・デメリットまで、ビジネスパーソンが押さえておくべきポイントを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年の法改正で新設不可となったが、既存企業は「特例有限会社」として存続が認められている。
- 要点2:役員の任期が無期限で決算公告の義務もないため、維持管理コストや経営の自由度で大きな強みを持つ。
- 要点3:株式会社への移行は書類手続きのみで可能だが、あえて有限会社を維持する堅実な企業も多い。
【基礎知識】有限会社とは?2006年に新設できなくなった背景と廃止の理由
有限会社とは、2006年4月まで施行されていた「有限会社法」に基づいて設立された法人形態の一つです。当時の商法において、株式会社を設立するには資本金1,000万円以上が必要であり、取締役3名以上・監査役1名以上の役員構成が義務付けられていました。そのため、個人事業主の法人化や中小規模の家族経営にはハードルが高く、より小規模な事業運営に適した形態として用意されていたのが有限会社です。
有限会社は資本金300万円以上、取締役1名以上で設立でき、小回りの利く会社組織として広く親しまれていました。しかし、2006年5月1日に施行された新「会社法」によって、日本の法人制度は抜本的な見直しを受けることになります。
この法改正において、株式会社の最低資本金規制(1,000万円)が撤廃され、資本金1円から株式会社の設立が可能になりました。役員構成も取締役1名のみで株式会社を立ち上げられるよう規制が緩和された結果、中小企業向けに別枠で用意されていた有限会社という制度そのものを維持する必要性が薄れ、有限会社法は廃止されるに至ったのです。
なぜ今も存在するのか?「特例有限会社」としての存続と2026年現在の状況
法改正によって有限会社の新設は不可能になりましたが、当時すでに存在していた有限会社が一斉に消滅したわけではありません。法改正以前から事業を営んでいた有限会社は、法律上「特例有限会社」という位置づけになり、社名に「有限会社」を含めたまま存続することが認められました。
制度上、特例有限会社は「会社法上の株式会社」として扱われつつも、従来の有限会社法に準じた特別な例外措置が適用され続けています。法的な期限は設けられておらず、企業側が自ら手続きを行わない限り、半永久的に有限会社として活動することが可能です。
法改正から20年が経過した2026年現在、廃業や事業承継、あるいは事業拡大に伴う株式会社への商号変更によって全体の社数は緩やかに減少しているものの、依然として日本全国で数十万社規模の特例有限会社が稼働しています。地域密着型の老舗企業や堅実な中小企業において、あえて有限会社のまま看板を守り続けるケースは珍しくありません。
【決定的な違い】有限会社と株式会社の比較|役員任期・資本金・決算公告の仕組み
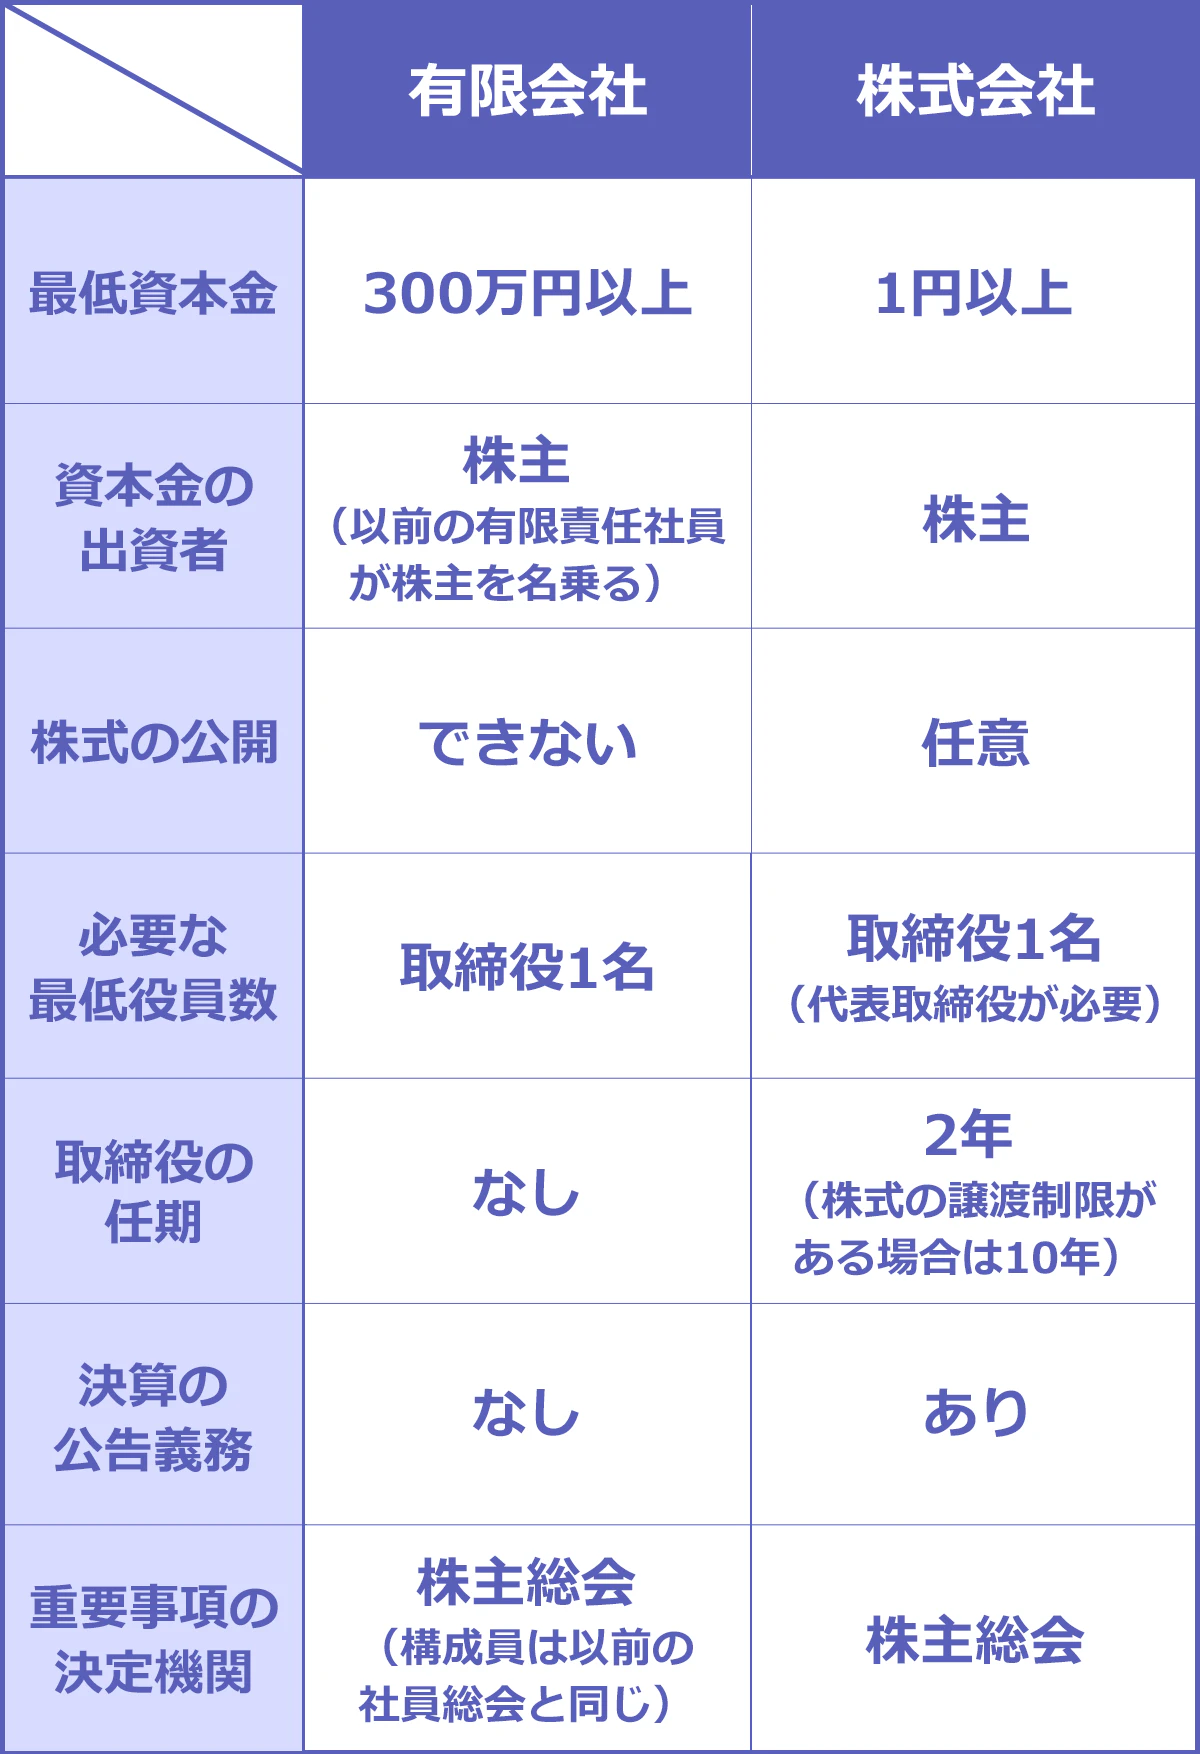
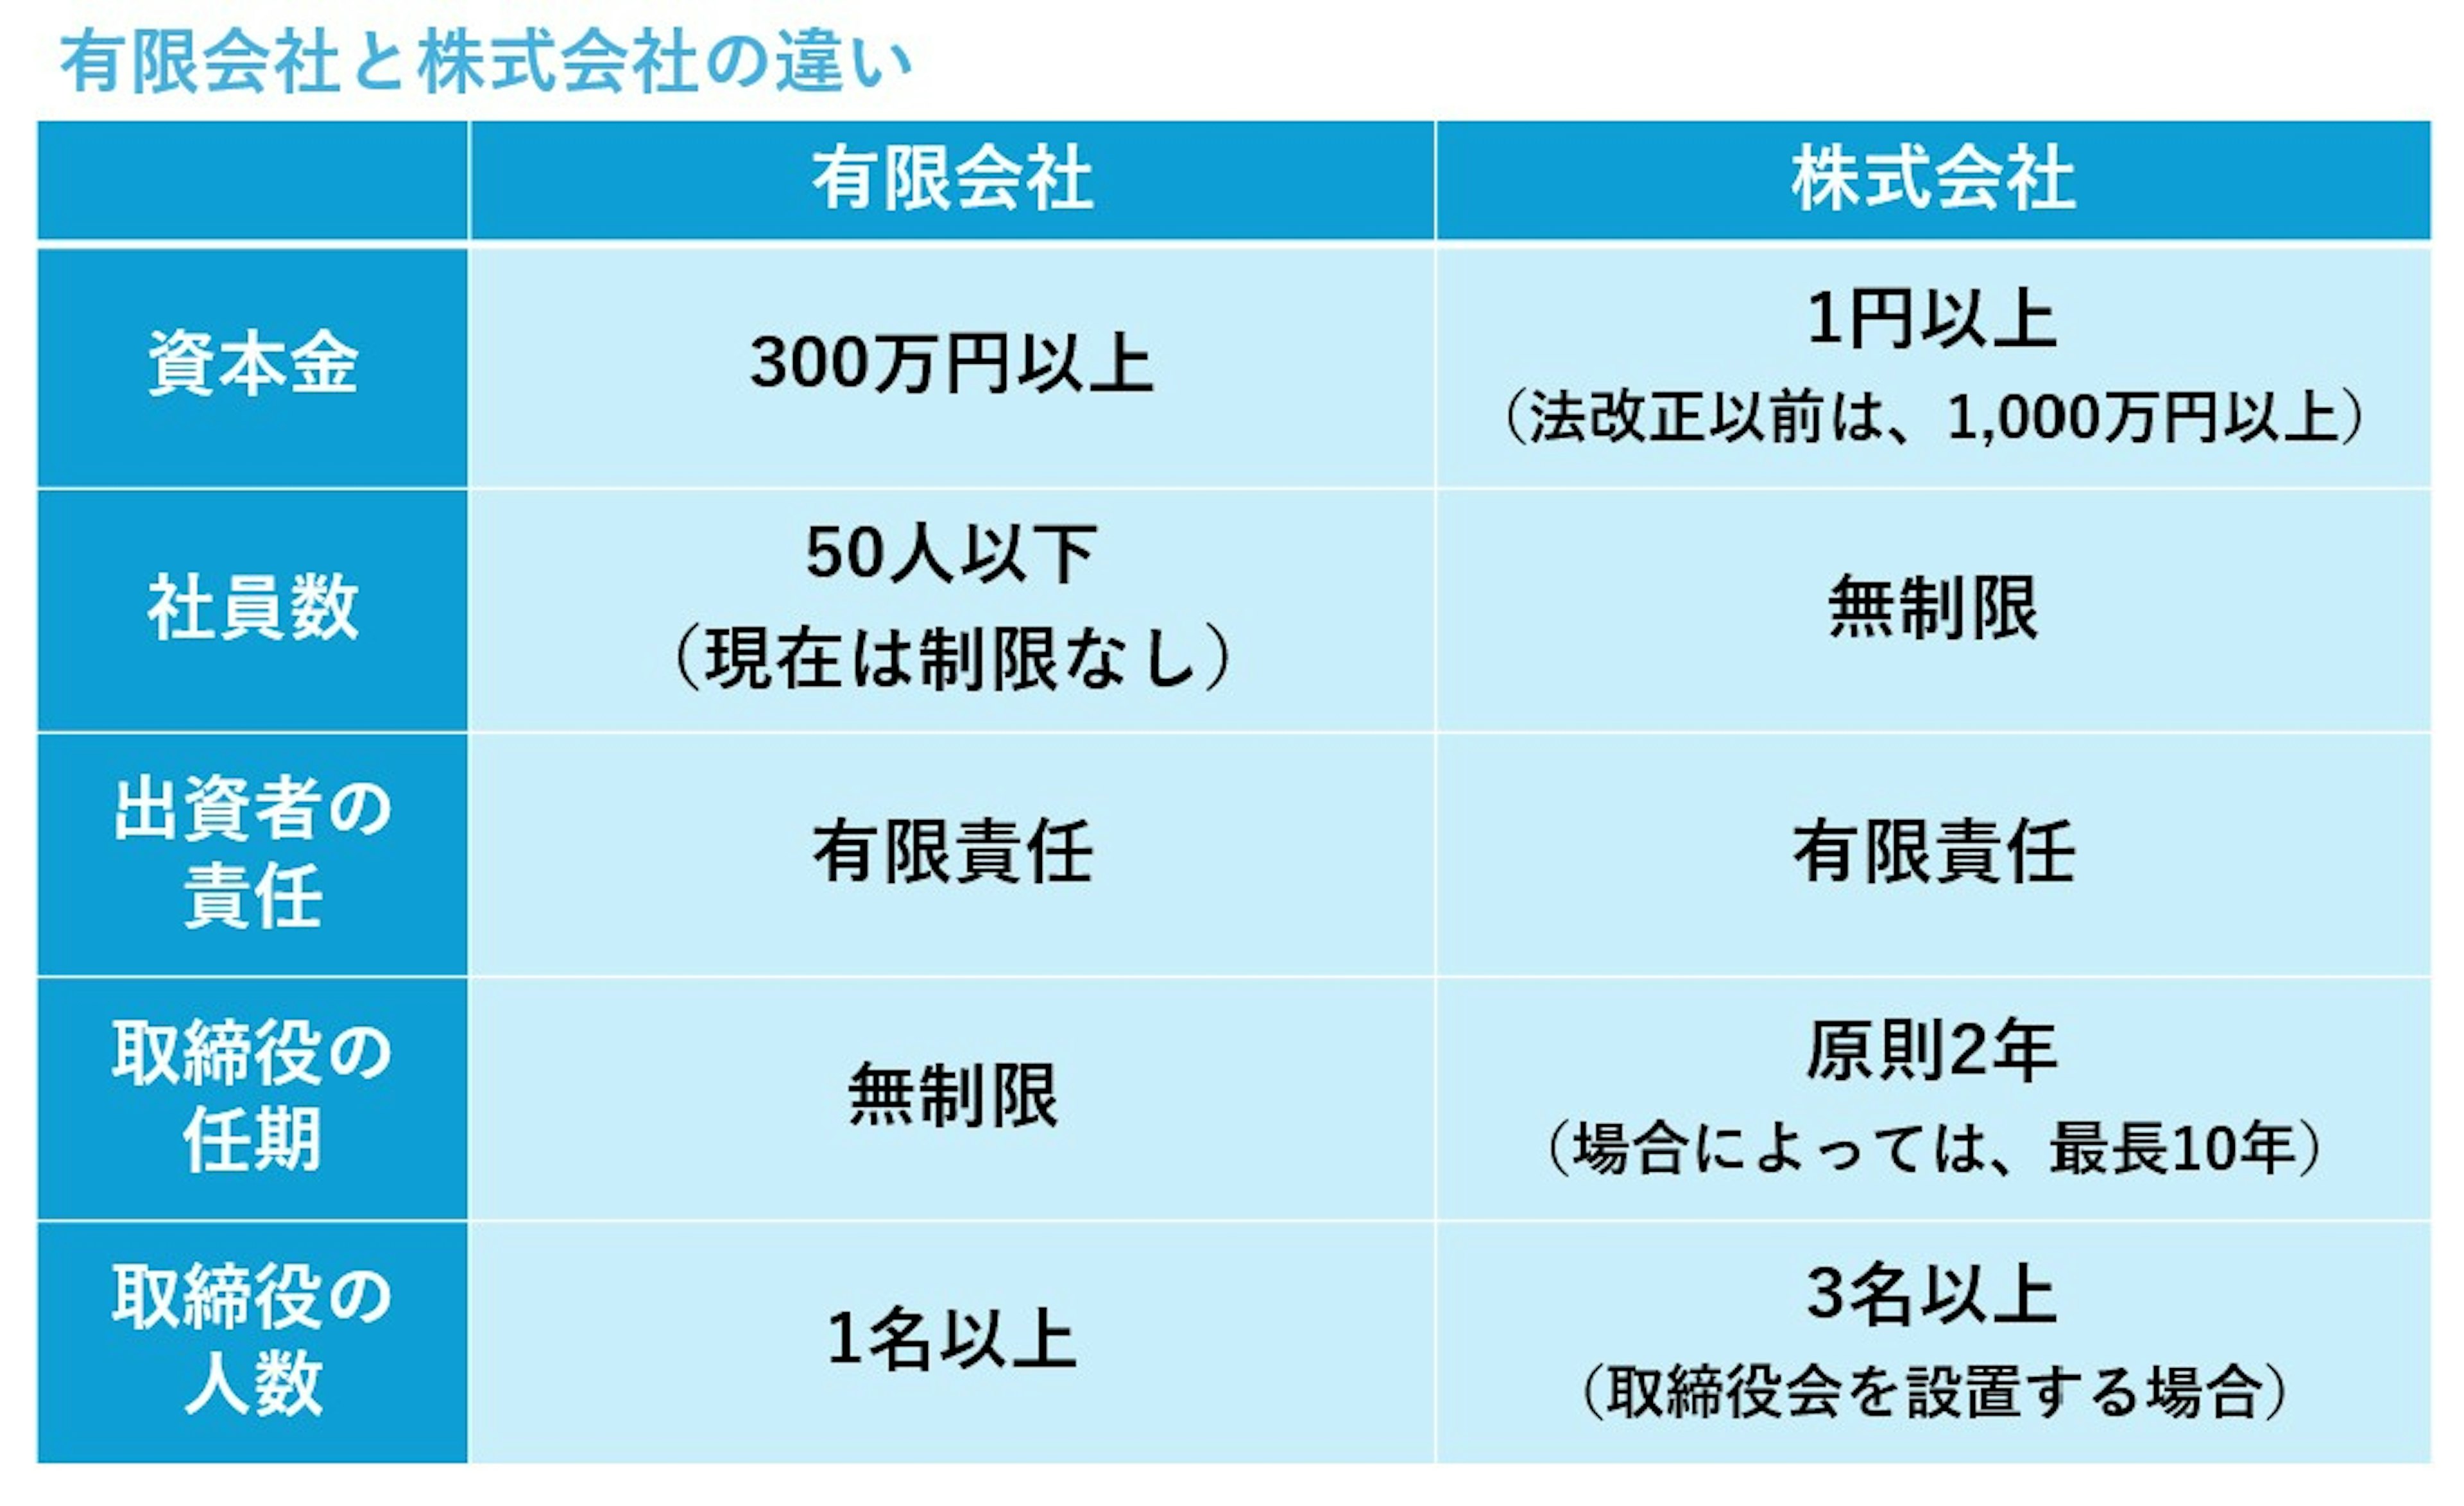
特例有限会社と一般的な株式会社には、実務面や法規制においていくつかの明確な違いがあります。両者の主な特徴を比較したものが以下の通りです。
| 項目 | 特例有限会社(既存のみ) | 株式会社(2006年以降) |
|---|---|---|
| 新規設立 | 不可(2006年廃止) | 可能 |
| 最低資本金 | 設立時は300万円以上 | 1円以上 |
| 役員任期 | 無期限(任期の定めなし) | 原則2年(非公開会社は最長10年) |
| 重任登記の手間・費用 | 不要(役員交代時のみ登記) | 任期ごとに毎回必要(登録免許税等) |
| 決算公告の義務 | 義務なし | 義務あり(官報や電子公告など) |
| 株式の譲渡制限 | 法律上、必ず制限あり | 定款で自由に設定可能 |
特に実務上大きなインパクトを持つのが「役員任期が無期限」である点と「決算公告の義務がない」点です。株式会社の場合、同じ人物が継続して取締役を務める場合でも、最長10年ごとに「重任(再任)登記」を行わなければならず、登録免許税や司法書士報酬などのコストが発生します。特例有限会社には任期の制限がないため、役員の顔ぶれが変わらない限り登記変更の手間や費用が一切かかりません。
【メリット・デメリット】今あえて有限会社を維持し続ける理由とは
法的な維持コストや実務の簡便さから、あえて株式会社に移行せず有限会社を維持する企業には合理的な理由が存在します。自社の経営戦略と照らし合わせた場合のメリットとデメリットを整理します。
有限会社を維持するメリット:
- 役員変更登記のコスト・手間がゼロ:役員が退任・就任しない限り、定期的な登記更新費用(登録免許税1万〜3万円+専門家報酬)が発生しない。登記忘れによる「みなし解散」や過料のリスクも回避できる。
- 決算公告の掲載コストと情報開示リスクの排除:決算内容を官報等に公開する義務がないため、公告掲載費(官報の場合年間数万円)がかからず、財務情報を競合他社に知られる心配がない。
- 業歴の長さと信頼の証明:2006年以前から会社が存続している事実そのものが、「最低でも20年以上の事業実績がある老舗企業」としての対外的な信頼につながる。
有限会社を維持するデメリット:
- 上場や大規模な資金調達ができない:株式の公開(IPO)や第三者割当増資など、外部から広く出資を募る手法には制限がある。
- 組織再編(合併・会社分割など)の制限:他の会社を吸収合併する際の存続会社になれないなど、M&Aや大規模な事業再構築における制約が存在する。
- 採用や新規取引におけるイメージの差:新興スタートアップやデジタル分野の取引において、一部のステークホルダーから「保守的・旧態依然とした組織」と受け取られる可能性がある。
【形態別比較】株式会社・合同会社(LLC)・特例有限会社の特徴
現在の日本で事業を展開する法人形態として、特例有限会社以外に「株式会社」と「合同会社(LLC)」が広く選ばれています。それぞれの立ち位置を比較すると、事業規模や目的に応じた住み分けが鮮明になります。
合同会社は2006年の会社法改正で新設された形態で、設立時の登録免許税が6万円(株式会社は最低15万円)と安く、定款認証も不要なため、設立コストを最小限に抑えたいスタートアップや小規模事業者に人気を集めています。決算公告義務がない点や役員任期に制限がない点など、実務上の柔軟性は特例有限会社と非常に近い性質を持っています。
一方で、合同会社はまだ歴史が浅く、BtoB取引や金融機関からの認知度において株式会社に一歩譲る場面も見られます。その点、特例有限会社は「合同会社と同等以上の維持しやすさ」を持ちながら、「長年の事業実績」というブランド力を兼ね備えている点が独自の強みといえます。
有限会社から株式会社へ移行すべき?手続きの流れと変更の判断基準
特例有限会社から通常の株式会社への移行は、いつでも随時行うことができます。「有限会社を解散し、新たに株式会社を立ち上げる」という複雑な清算手続きは不要で、定款を変更して商号変更の登記を行うだけで移行が完了します。
株式会社への移行手続きの流れ:
- 株主総会の特別決議:商号を「株式会社〇〇」に変更する定款変更決議を行い、併せて役員任期や株式の譲渡制限に関する規定を整備する。
- 登記申請(同時申請):本店所在地を管轄する法務局へ、「特例有限会社の商号変更による解散登記」と「株式会社の設立登記」を同時に申請する。
- 登記完了・各種変更手続き:銀行口座名義、許認可、契約書関係、税務署や年金事務所への届出を行う。
移行にかかる費用としては、解散登記の登録免許税(3万円)と設立登記の登録免許税(3万円、資本金の額によって変動あり)の合計6万円に加え、司法書士に依頼する場合は数万〜10万円前後の報酬が必要です。
移行を検討すべき主な判断基準:
- 事業拡大に伴う外部役員の招聘や資本提携を予定している場合
- 大規模な企業間取引や公共事業の入札で、株式会社の商号が求められる場合
- 企業ブランドの刷新や、採用活動の強化を目指す場合
逆に、家族経営を中心とした事業運営を継続し、余計な登記コストや決算開示の手間を避けたいのであれば、無理に株式会社へ移行せず有限会社のまま維持する選択が極めて合理的です。
【有限会社とは】に関するよくある質問(FAQ)
Q1:有限会社を今から新しく作る裏ワザや方法はありますか?
A1:現在、有限会社を新しく設立する方法は一切ありません。2006年の会社法改正によって有限会社法自体が廃止されたためです。どうしても有限会社の看板で事業を行いたい場合は、既存の休眠状態にある特例有限会社をM&Aなどで買い取る(株式譲渡を受ける)以外に方法はありません。
Q2:有限会社の商号を使い続けて法的なペナルティや期限はありますか?
A2:ペナルティや有効期限は一切ありません。法律(会社法の整備法)によって「特例有限会社」として正式に存続が認められているため、企業側が株式会社への変更手続きを行わない限り、何十年先であってもそのまま有限会社として活動を継続できます。
Q3:有限会社の代表者は「代表取締役」と名乗っても問題ないですか?
A3:問題ありません。取締役が1名の場合は単に「取締役」となりますが、取締役が複数名いて定款や互選で代表者を定めている場合は、法的に「代表取締役」と名乗り、対外的な登記も代表取締役として行われます。
Q4:一度株式会社に変更したあと、再び有限会社に戻すことはできますか?
A4:一度株式会社へ変更登記を行うと、二度と有限会社に戻すことはできません。有限会社の新設ができないのと同様、有限会社への変更規定が存在しないためです。株式会社へ移行する際は、役員の任期管理や決算公告の義務が発生することを理解した上で慎重に判断する必要があります。
まとめ:自社の状況に合わせた最適な法人形態の選択を
「有限会社」は過去の遺物ではなく、2006年の会社法改正をくぐり抜けて生き残った、非常に実用的な法人形態です。役員任期の制限がなく、決算公告の義務も免除されているという特例は、コストと手間の削減を重視する中小企業にとって極めて大きなアドバンテージとなっています。
事業のスケールアップや資金調達を狙うのであれば株式会社への移行が有効な選択肢となりますが、地域に根ざした堅実な経営を続ける上では、有限会社であること自体が歴史と信頼の証として機能します。自社のビジネスモデルや将来のビジョンを見極め、現状のメリットを最大限に活かした経営戦略を描くことが重要です。 (出典: 有限 会社 と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。