【2026最新】医療費控除の明細書作成術!領収書不要の罠と還付金計算
1年間の医療費がかさんだ際に、納めすぎた税金を取り戻すための有力な手段が「医療費控除」です。しかし、確定申告の時期が近づくにつれ、「領収書の山を前にどこから手をつければいいのかわからない」「明細書の書き方が複雑で挫折しそう」と頭を抱える方は少なくありません。2026年現在、手続きの電子化や簡素化が大きく進んだ一方で、制度の仕組みを正しく把握していないために、本来受け取れるはずの還付金を逃しているケースが目立ちます。
現在では税務署への領収書提出が不要となったものの、その裏には「自宅での5年間保管義務」という厳格なルールが存在します。また、エクセルテンプレートの活用やマイナポータル連携を駆使すれば、申告にかかる作業時間は劇的に短縮可能です。本記事では、医療費控除の明細書を正確かつスムーズに作成し、確実に還付金を手にするための実践的なノウハウを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費の領収書は提出不要だが、税務署からの提示要請に備えて「5年間の自宅保管」が法的に義務付けられている。
- 要点2:国税庁公式のエクセル集計フォームやマイナポータル連携を活用することで、病院ごと・人ごとの入力作業を大幅に効率化できる。
- 要点3:通院交通費の計上や「生計を一にする家族分」の合算を正しく行い、セルフメディケーション税制との有利判定を見極めることが節税額を最大化させる鍵となる。
【領収書の提出不要はなぜ?】5年間保管義務の落とし穴と税務署の確認ルール
確定申告において、以前は必須だった医療費の領収書原本の提出や提示は、税制改正によって原則不要となりました。この変更の背景には、納税者の書類整理にかかる負担軽減と、税務署側の書類管理コスト削減および行政手続きのデジタル化推進があります。現在では、領収書の代わりに「医療費控除の明細書」を作成・提出する形式へと完全に一本化されています。
ただし、ここで絶対に誤解してはならないのが「領収書を捨てて良いわけではない」という点です。税法上、確定申告期限の翌日から5年間は領収書の自宅保管が義務付けられています。税務署は提出された明細書の内容を精査しており、記載内容に不審な点や計算の整合性に疑問が生じた場合、過去にさかのぼって領収書の提示や提出を求める権限を持っています。
万が一、税務署からの提示要請に応じられなかった場合、該当する医療費控除が否認され、還付された税金の返還だけでなく過少申告加算税や延滞税などのペナルティが科されるリスクがあります。健康保険組合から送られてくる「医療費通知(医療費のお知らせ)」を明細書に添付する場合は、その通知に記載された分の領収書保管を省略できますが、通知に記載されない自由診療や年末受診分、ドラッグストアで購入した医薬品のレシートは、必ず封筒などに年度ごとにまとめて大切に保管してください。
【エクセルとテンプレート活用】国税庁公式シートを使った医療費控除の明細書の書き方
手書きでの明細書作成は計算ミスの原因になりやすく、修正にも手間がかかります。そこでおすすめなのが、国税庁の確定申告書等作成コーナーからダウンロードできる「医療費集計フォーム(エクセル形式テンプレート)」の活用です。このシートに必要な情報を入力しておけば、申告サイトにアップロードするだけで自動的に計算と転記が完了します。
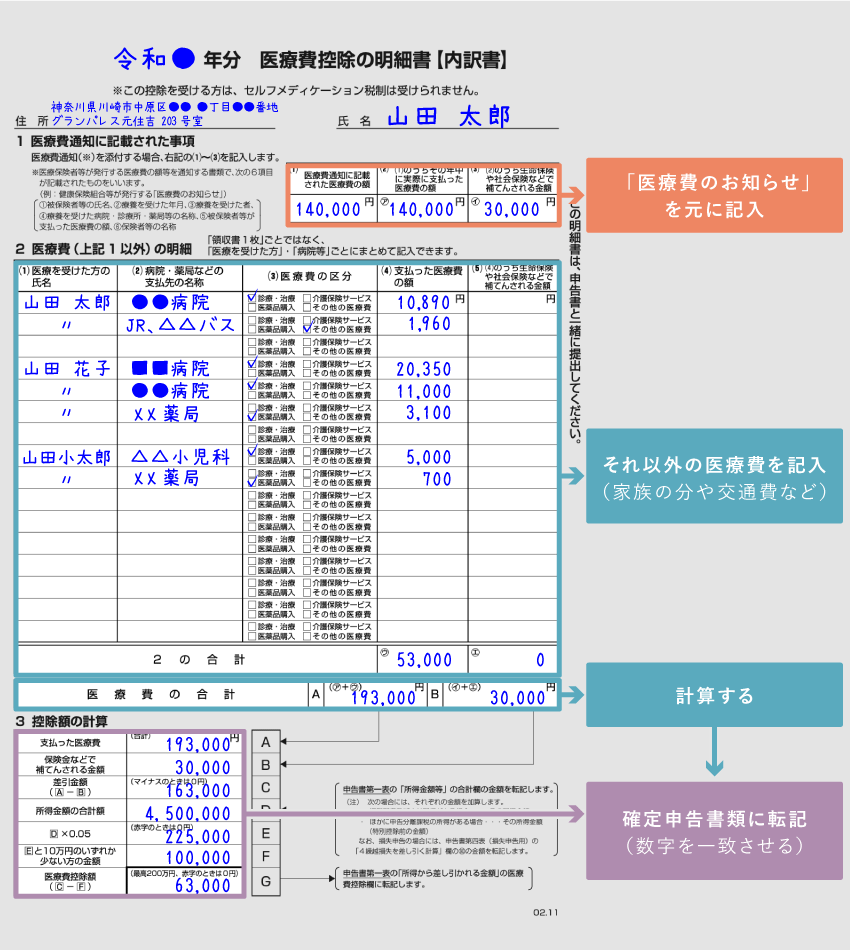
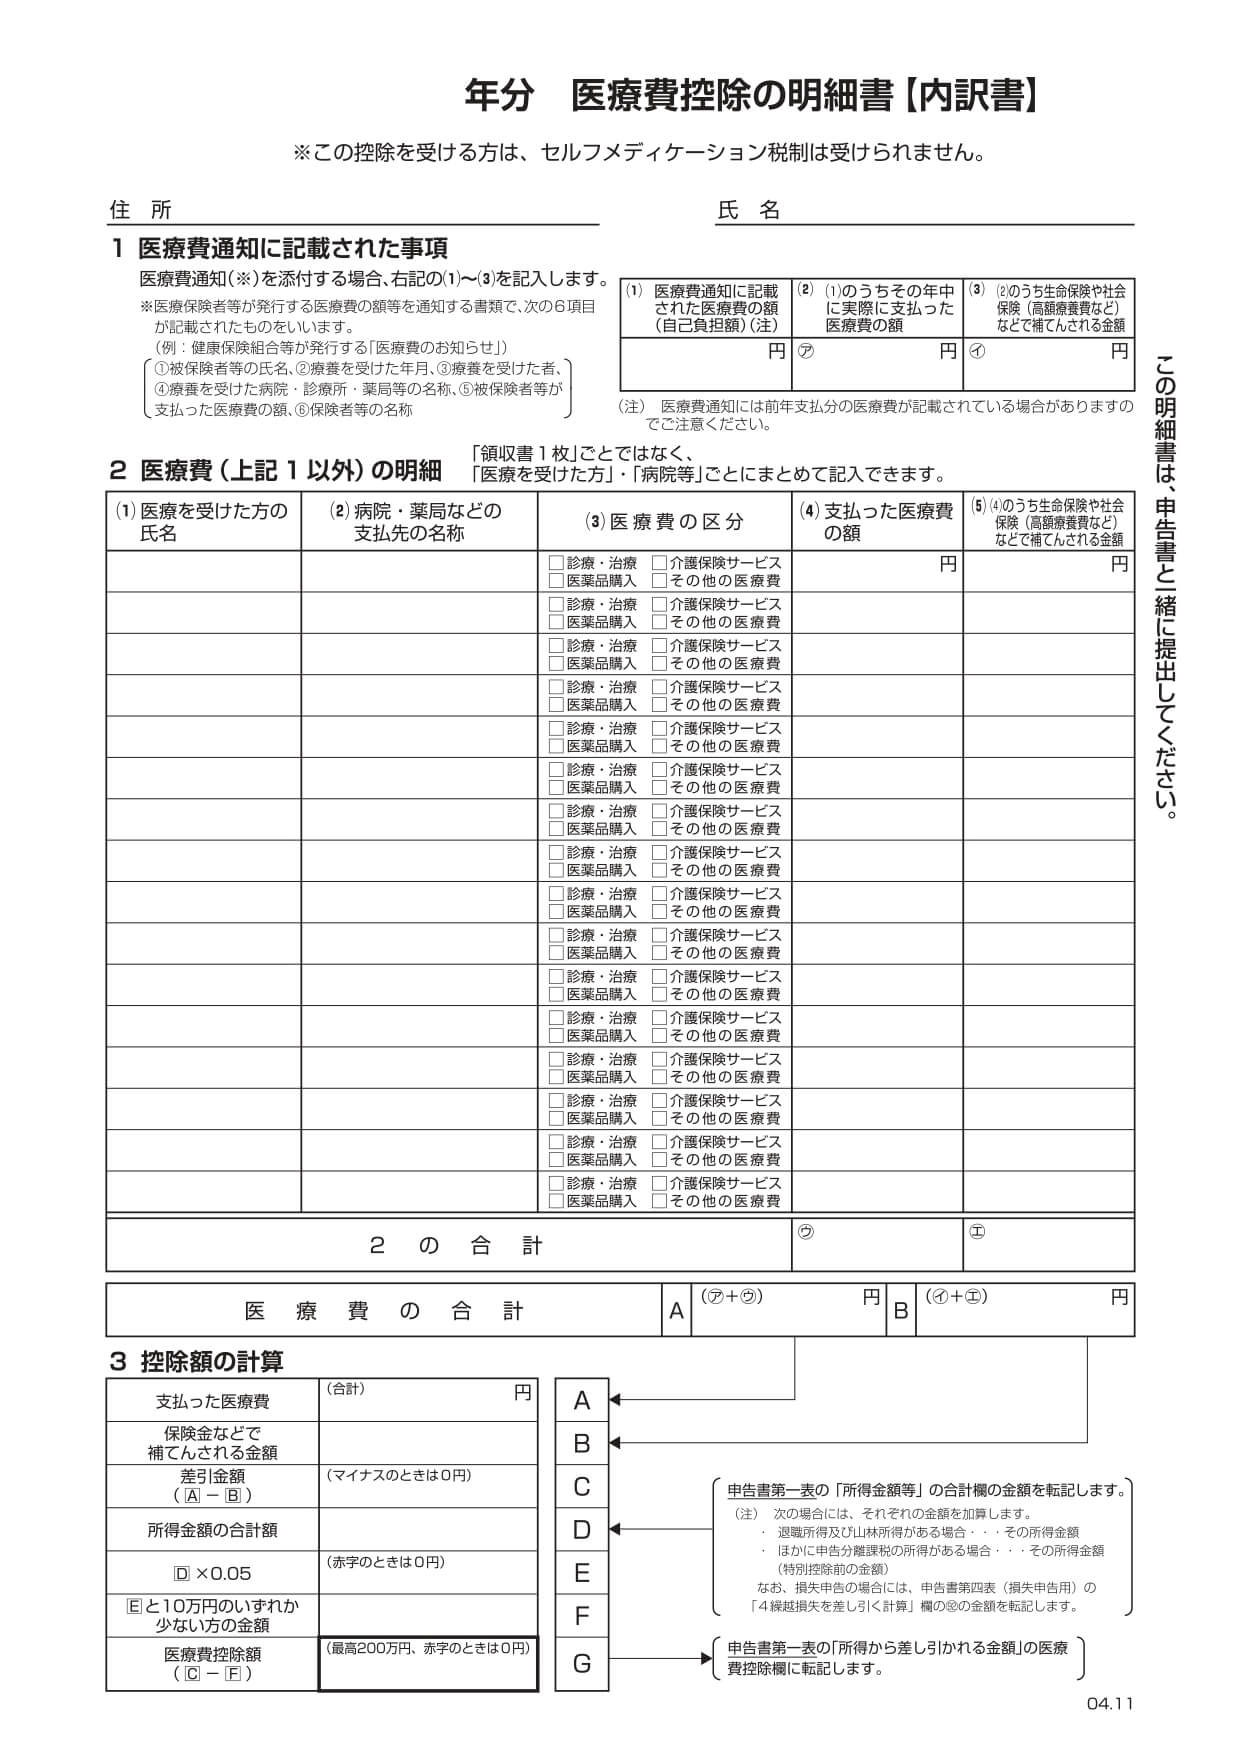
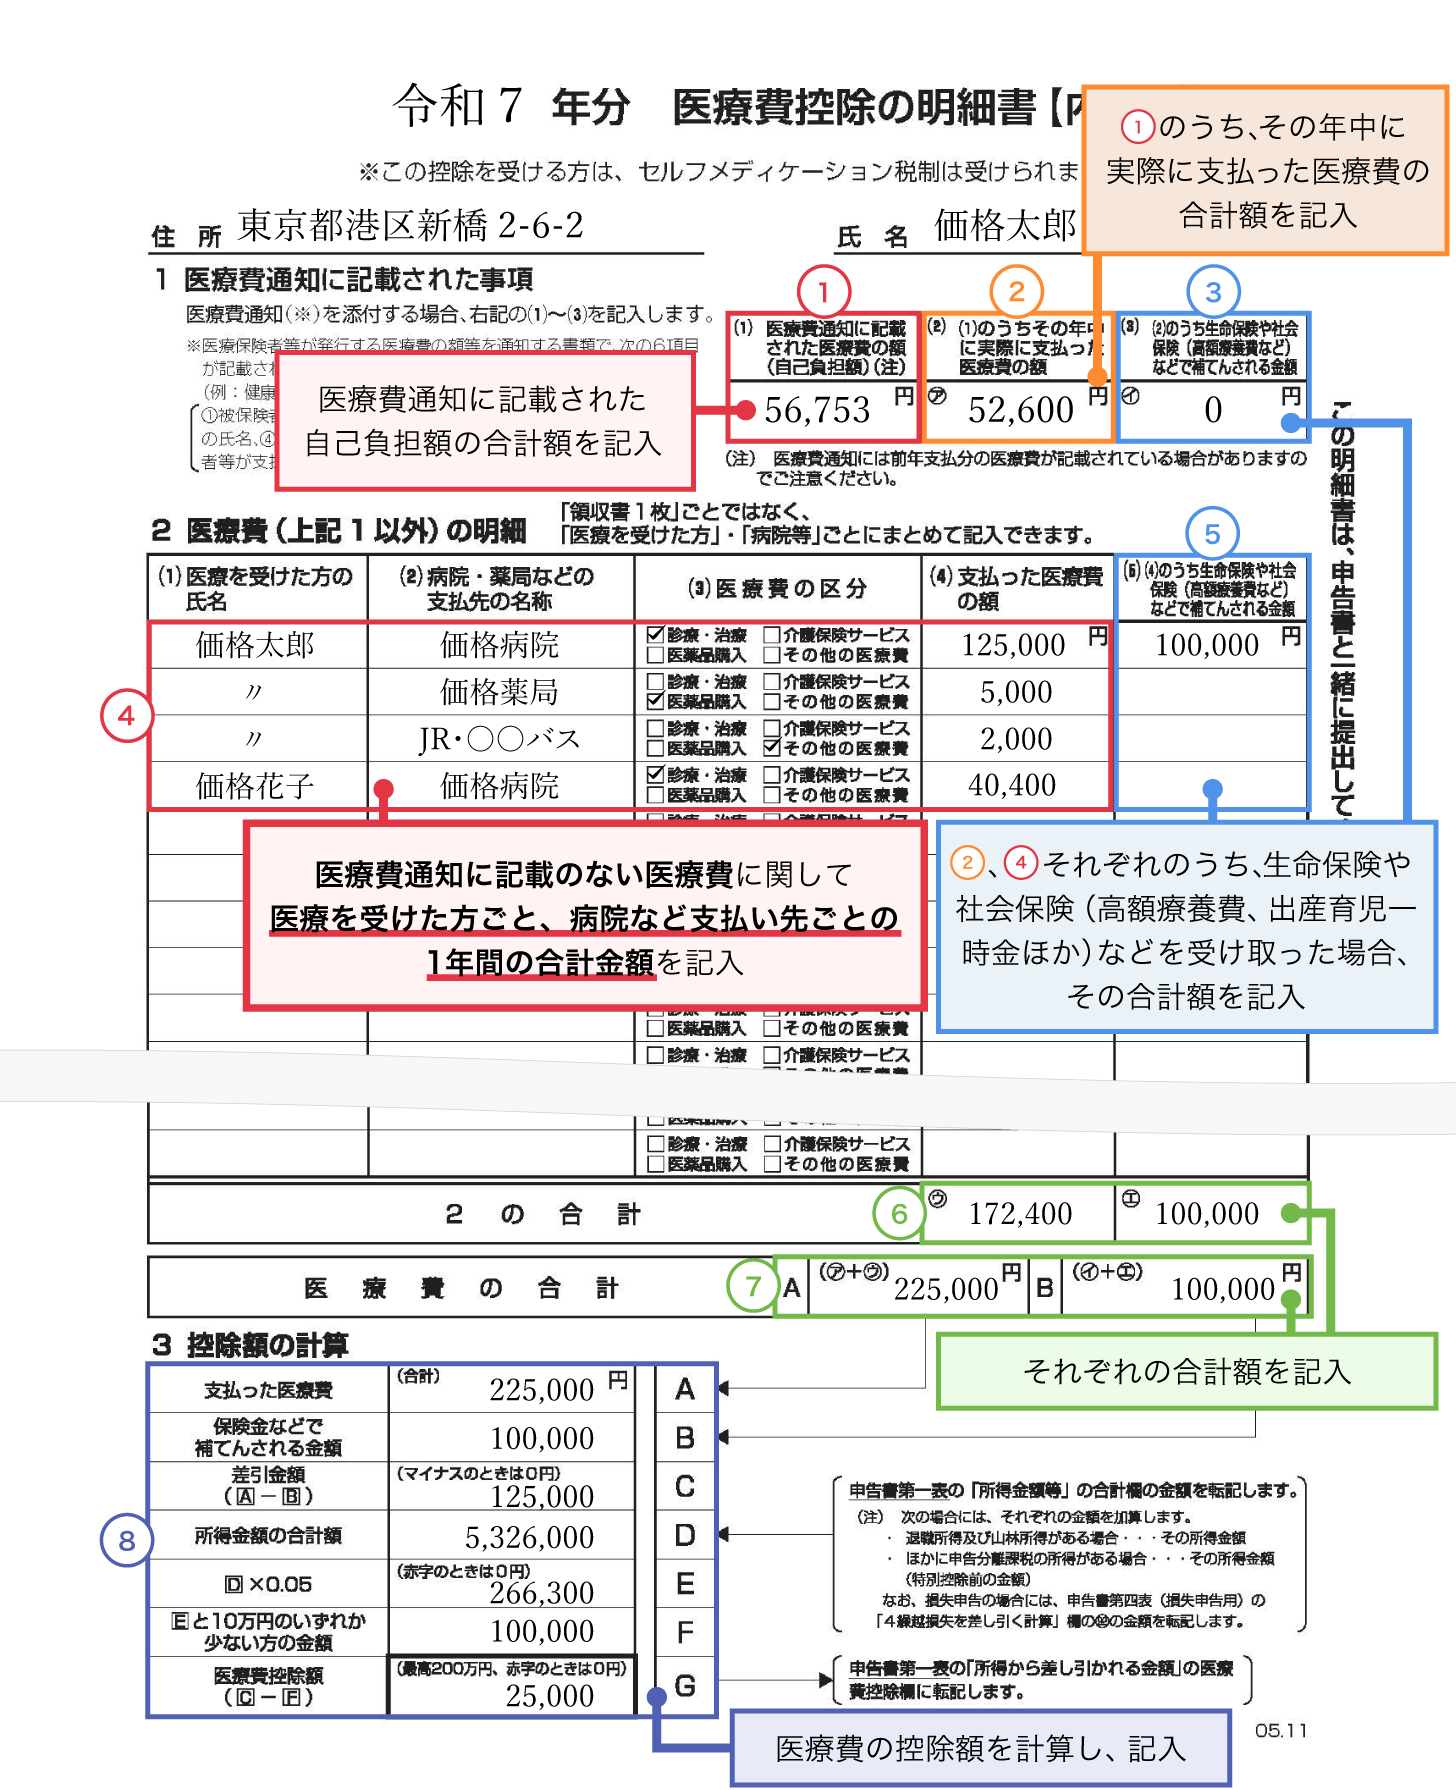
明細書に記載すべき基本項目は以下の5点です。
- 医療を受けた方の氏名:家族分を合算する場合は、実際に治療を受けた本人の名前を記載。
- 病院・薬局などの支払先の名称:「〇〇医院」「△△薬局」など正式名称を記入。
- 医療費の区分:「診療・治療」「医薬品購入」「介護保険サービス」「その他の医療費」から該当するものを選択。
- 支払った医療費の額:1年間に実際に自己負担した金額の合計。
- 生命保険や社会保険などで補填される金額:高額療養費、出産育児一時金、民間の医療保険金などで支給された金額。
効率的に作成する最大のコツは、「人ごと」「病院・薬局ごと」に1年分の領収書をまとめて合計額で記載することです。通院のたびに1行ずつ入力する必要はなく、「夫 / 〇〇クリニック / 診療・治療 / 45,000円」のように年間の支払総額をまとめて記入することが公式に認められています。これだけで入力行数を劇的に減らすことが可能です。
【交通費や家族分はどこまでOK?】控除対象になる支出と合算の鉄則
医療費控除を最大限に活用するためには、対象となる支出の範囲と「家族分の合算ルール」を正確に把握しておく必要があります。自己判断で対象外のものを入れたり、逆に対象となる費用を除外して損をしたりしないよう注意が必要です。
見落としがちなのが通院にかかった交通費です。電車やバスなどの公共交通機関を利用した通院費は、医療費控除の対象として認められています。公共交通機関では領収書が発行されないケースが多いため、乗車日、利用区間、運賃、通院した病院名を家計簿やエクセルに記録しておくことで明細書に記載可能です。一方で、自家用車で通院した場合のガソリン代や駐車場代は対象外となります。タクシー代に関しては、急病や大怪我、夜間の出産など「公共交通機関の利用が困難な正当な理由」がある場合に限って認められます。
さらに重要なのが、世帯全体の医療費のまとめ方です。医療費控除は「生計を一にする配偶者やその他の親族」の分を合算して申告できます。ここでいう「生計を一にする」とは、必ずしも同居を意味しません。下宿している大学生の子どもの医療費や、生活費を仕送りしている別居の高齢両親の医療費も合算対象に含まれます。
共働き夫婦の場合、「所得が多い方(課税所得が高い方)」から合算して申告するのが鉄則です。日本の所得税は累進課税制度をとっているため、税率が高い人が控除を受けた方が、手元に戻ってくる還付金額が確実に多くなります。
【2026年最新の還付金計算方法】いくら戻る?控除額の算出シミュレーション
実際にどれほどの税金が戻ってくるのか、控除額と還付金の計算メカニズムを整理しておきましょう。医療費控除の基本計算式は以下の通りです。
【医療費控除額の計算式】
(1年間に支払った医療費の総額 - 保険金等で補填された金額)- 10万円
※総所得金額等が200万円未満の場合は、10万円ではなく「総所得金額等の5%」を差し引きます。
ここで算出された控除額がそのまま現金で戻ってくるわけではありません。実際の還付金は、控除額にご自身の適用税率を掛け合わせた金額となります。
【所得税の還付目安額】= 医療費控除額 × 所得税率(5%〜45%)
さらに、医療費控除を申告すると課税所得が下がるため、翌年度の住民税(一律約10%)も軽減されます。具体的なシミュレーションを見てみましょう。
【モデルケース:年収500万円(所得税率10%)、年間医療費30万円、補填金なしの場合】
・医療費控除額:30万円 - 10万円 = 20万円
・所得税の還付額:20万円 × 10% = 約20,000円
・翌年住民税の軽減額:20万円 × 10% = 約20,000円
・合計の節税メリット:約40,000円
このように、所得税だけでなく翌年の住民税も含めると数万円単位の負担軽減につながるため、明細書を作成して申告する価値は十分にあります。
【e-Tax×スマホ入力手順】マイナポータル連携で医療費通知を自動取り込み
2026年の確定申告において、最も推奨される作成・提出ルートが「スマホとマイナポータルを活用したe-Tax申告」です。紙の書類を郵送したり税務署の窓口に並んだりする必要は一切ありません。
マイナポータル連携を利用すると、公的医療保険から提供される1年分の「医療費通知情報」を一括で自動取得し、確定申告書の該当欄へダイレクトに反映させることができます。これにより、保険適用診療分の入力作業はほぼ完全に自動化されます。
スマホ申告の具体的な手順は以下の通りです。
- 事前準備:マイナンバーカードと、マイナポータルアプリをインストールしたスマートフォンを用意。
- 作成コーナーへアクセス:国税庁の「確定申告書等作成コーナー」にアクセスし、「マイナンバーカード方式」でログイン。
- マイナポータル連携に同意:医療費情報の連携を許可し、前年1月〜12月分のデータを自動読み込み。
- 不足データの追加登録:マイナポータルに反映されない「自由診療」「通院交通費」「ドラッグストアで購入した医薬品代」などを手動で追加追加。
- 送信と完了確認:還付金額を確認し、暗証番号を入力して電子送信(e-Tax)。送信完了通知を保存して終了。
e-Taxを利用した場合、書面提出に比べて還付金の振込処理が約2〜3週間と極めて早い点も大きなメリットです。
【セルフメディケーション税制との違い】どちらを選ぶべきか?有利判定の境界線
医療費控除を検討する際、必ず比較すべき制度が「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」です。この2つの制度は選択適用となっており、同じ年に両方を併用して申告することはできません。
セルフメディケーション税制は、健康の維持増進や疾病予防の取り組み(健康診断や予防接種など)を行っている人が、対象となるスイッチOTC医薬品(レシートに★マーク等の印がある医薬品)を年間12,000円を超えて購入した場合に適用を受けられます。控除限度額は最大88,000円です。
どちらを選ぶべきかの判断基準は非常に明確です。
- 通常の医療費控除を選ぶべきケース:入院、手術、高額な歯科治療、出産などがあり、世帯の年間総医療費が10万円(所得200万円未満なら総所得の5%)を大きく超えている場合。
- セルフメディケーション税制を選ぶべきケース:病院にはあまりかからなかったが、日頃からドラッグストアで対象の風邪薬、鎮痛剤、胃腸薬、花粉症薬などを頻繁に購入し、その合計額が12,000円を超えている場合。
国税庁の作成コーナーでは、双方の数値を入力することでどちらがより節税になるかをシミュレーションしてくれる機能も備わっています。年間のレシート状況に応じて有利な方を選択しましょう。
【医療費控除の明細書】に関するよくある質問(FAQ)
Q1:歯列矯正やインプラント、レーシック手術は明細書に計上できますか?
A1:治療目的であることが明確であれば対象になります。インプラントやレーシックは基本的に全額が対象です。歯列矯正については、発育段階にある子どもの噛み合わせ改善など「機能回復のための治療」と認められる場合は対象ですが、成人が見た目を整えるためだけに行う審美目的の矯正は対象外となります。
Q2:ドラッグストアのレシートに日用品と対象医薬品が混ざっている場合、どう処理すればいいですか?
A2:対象となる医薬品の金額のみを抽出して合算します。レシート内の対象商品にマーカー等で印を付け、その小計額を「医療費控除の明細書」または「セルフメディケーション税制の明細書」に記載してください。日用品やビタミン剤などの健康増進食品の金額を含めて申告することはできません。
Q3:過去の確定申告で医療費控除を忘れていました。今からでもさかのぼって提出できますか?
A3:過去5年分までさかのぼって「還付申告」を行うことが可能です。領収書が手元に保管されていれば、過去の該当年の明細書を作成し、所轄の税務署へ提出することで払いすぎた税金の還付を受けられます。
まとめ:正確な明細書作成で賢く還付金を受け取ろう
医療費控除の明細書は、一見するとハードルが高そうに見えますが、「人ごと・病院ごとにまとめて集計する」「国税庁のエクセルシートやマイナポータルを活用する」という基本を押さえれば、短時間で迷わず作成できます。
領収書の提出が不要になったからこそ、自宅での5年間保管ルールを遵守し、通院交通費や家族分の合算漏れがないかをしっかり確認することが大切です。ご自身の家庭に合った最適な方法で明細書を仕上げ、正当な税の還付を確実に受け取りましょう。 (出典: 医療 費 控除 の 明細 書(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。