小規模企業共済の貸付は即日&無審査?借入限度額や金利・手続き解説
事業を営む中で、予期せぬ売掛金の入金遅延や納税、突発的な設備トラブルなど、急激な資金ショートの危機に直面する場面は少なくありません。そうした窮地において、個人事業主や中小企業経営者にとって極めて頼もしいセーフティネットとなるのが、小規模企業共済の契約者貸付制度です。
節税や将来の退職金づくりを目的として加入している方が多い制度ですが、実は「低金利」「原則審査なし」「即日窓口対応」という破格の条件で事業資金を調達できる貸付機能が備わっています。日々の資金繰りをスムーズに乗り切るための全体像と、知っておくべき実務ポイントを整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:契約者貸付は自分が積み立てた掛金を担保にするため、金融機関のような返済能力審査がなく原則無審査で利用可能。
- 要点2:借入限度額は納付掛金の7割〜9割(上限2,000万円)で、一般貸付の金利は年1.5%と民間融資に比べて圧倒的に低水準。
- 要点3:商工中金の窓口へ必要書類を持参すれば最短即日での資金化ができる一方、返済遅延時の延滞利子(年14.6%)には注意が必要。
【真相】小規模企業共済の貸付は本当に「無審査・即日」で借りられるのか?
資金繰りに追われる経営者が最も気になるのが、「本当に無審査で、申し込んだその日のうちに現金を手にできるのか」という点です。この疑問に対する答えは、条件さえ整っていれば「実質的に審査なし・即日受取が可能」となります。
小規模企業共済を運営する中小企業基盤整備機構(中小機構)の貸付金は、加入者がこれまでに納付した掛金の範囲内でお金を借りる仕組みです。つまり、自身が積み立ててきた資産を担保とするため、銀行融資や日本政策金融公庫のように決算書の内容、確定申告書の売上推移、信用情報機関(CICやJICCなど)の履歴を精査されることがありません。
赤字決算が続いていたり、金融機関からの追加融資を断られたりしている状況であっても、掛金の納付実績があれば問題なく融資を受けられます。また、融資スピードに関しても、商工組合中央金庫(商工中金)の窓口へ直接出向いて手続きを行えば、最短即日で現金の交付や口座振込が完了します。郵送手続きの場合は入金まで2〜3週間ほど要するため、緊急性が高い局面では窓口での手続きが鉄則です。
【2026年最新】貸付限度額と金利一覧|一般貸付から緊急経営安定貸付まで
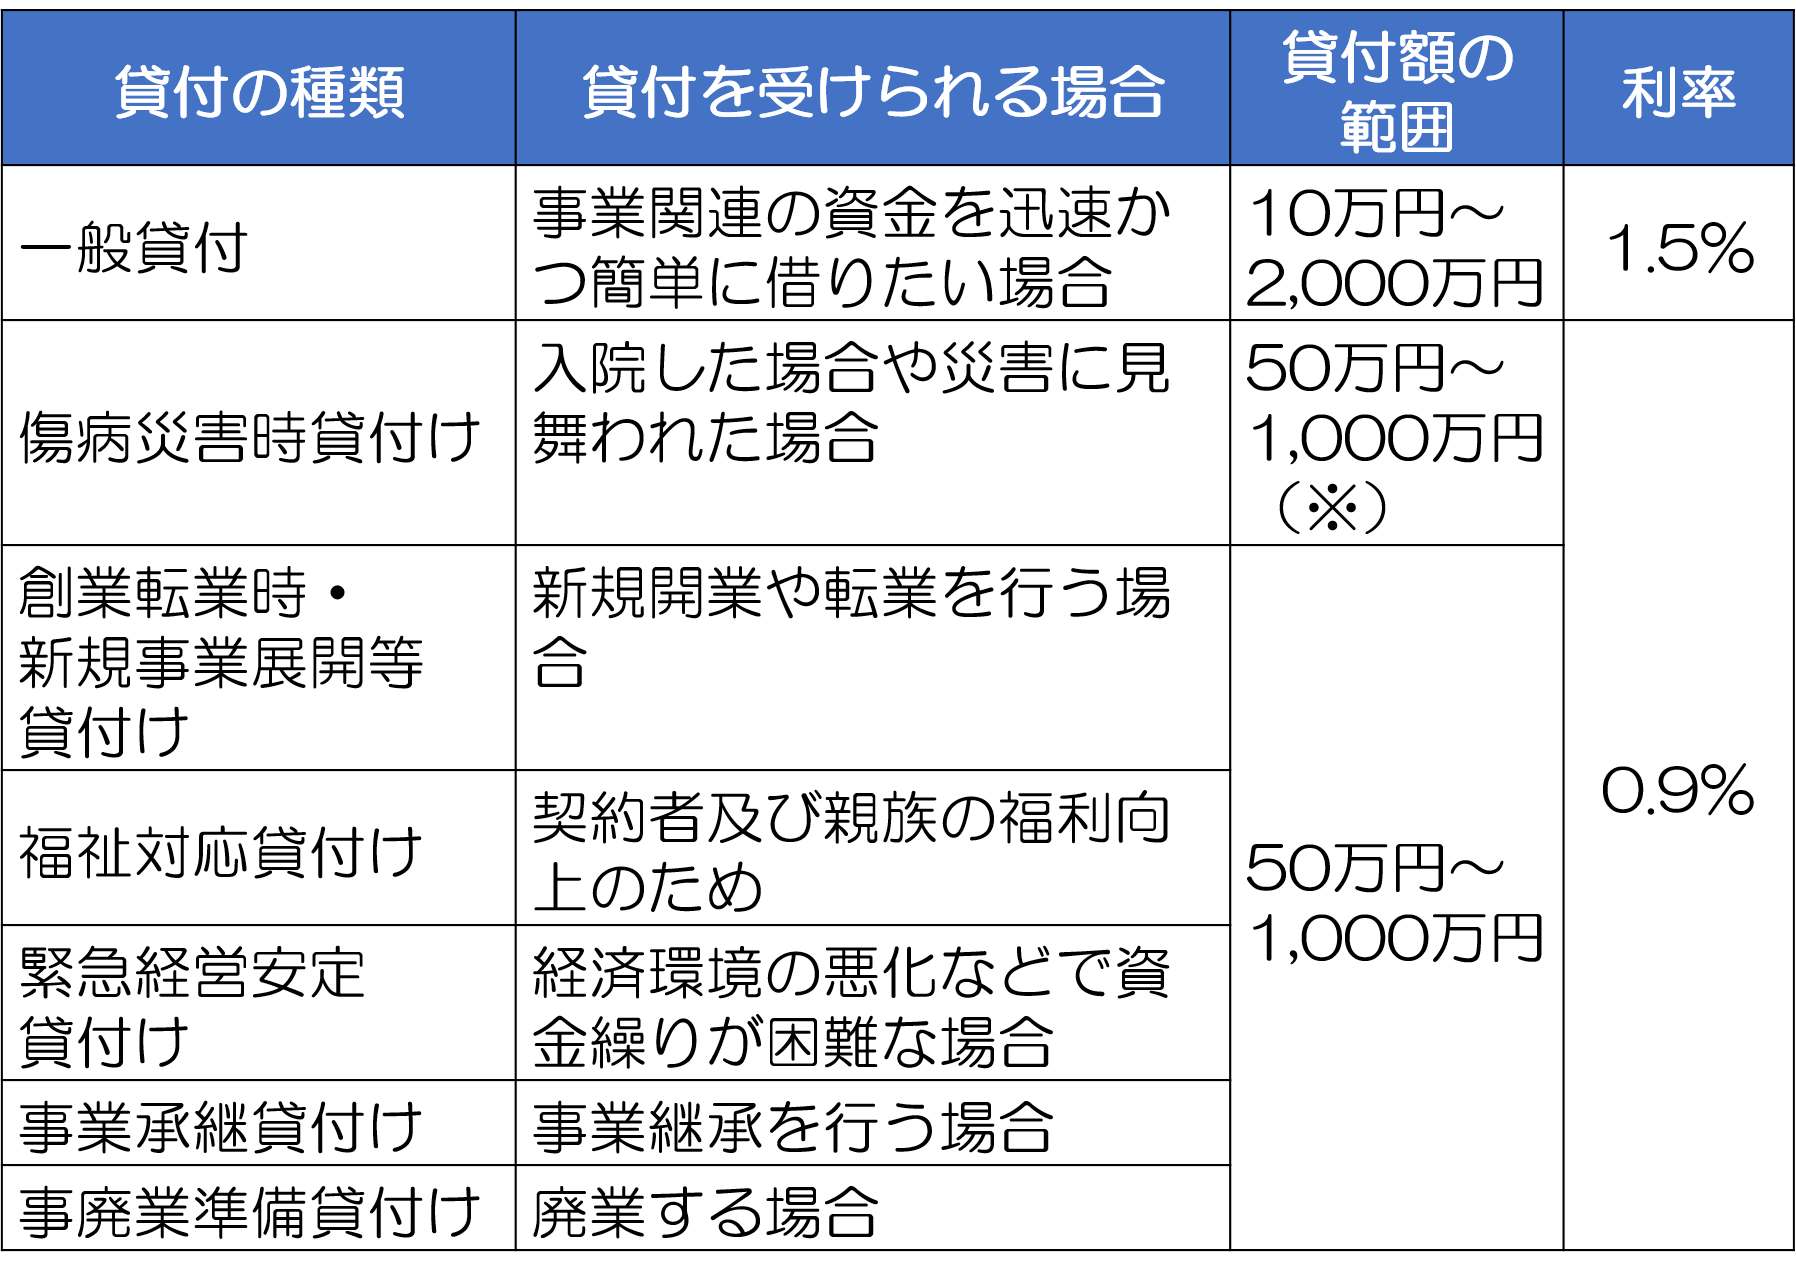
契約者貸付制度には、用途や状況に合わせていくつかの種類が用意されています。代表的な貸付の種類と、それぞれの限度額・金利設計を確認しておきましょう。
最もスタンダードな「一般貸付」は、事業資金であれば使途を問われず、納付した掛金合計額の7割から9割程度(掛金納付月数により変動)の範囲内で、最高2,000万円(5万円単位)まで借入が可能です。適用金利は年1.5%と非常に低廉に設定されています。
さらに、経済環境の悪化や取引先の倒産などで売上が急減した際には、「緊急経営安定貸付」を活用できます。こちらは一般貸付よりもさらに優遇された低金利(年0.9%〜1.5%程度)が適用され、厳しい経営局面を支える命綱となります。このほかにも、自然災害や突発的な事故に見舞われた際の「傷病災害時貸付」、新分野への進出を後押しする「新規事業展開等貸付」、廃業後の再チャレンジを支える「創業転業時貸付」など、事業フェーズに応じた手厚い制度設計がなされています。
返済期間・方法と据置期間の仕組み|無理のない返済シミュレーション
借入後の資金計画を立てるうえで、返済期間と返済方式の把握は欠かせません。小規模企業共済の貸付返済は、借入金額に応じて期間が定められています。
例えば一般貸付の場合、借入額が100万円以下であれば返済期間は1年、105万円〜300万円以下であれば2年、305万円〜500万円以下であれば3年といった形で段階的に設定されます。返済方法は原則として、借入期間満了時に一括で元金を返済する「期限一括償還」または6ヶ月ごとの「元金均等割賦償還」から選択します。
また、利子については借入時に前払い(貸付金から天引き)される仕組みとなっています。緊急経営安定貸付などの特定制度では半年〜1年程度の据置期間が設定できるケースもあり、手元資金が枯渇している初期のキャッシュフローを圧迫することなく、事業の立て直しに専念できる猶予が確保されています。
商工中金窓口での即日融資手続きと必要書類チェックリスト
最短即日で資金を受け取るためには、事前の書類準備が成否を分けます。中小機構から事前に送付されている書類を手元に揃え、不備なく持参することが重要です。
窓口申請における主な必要書類は以下の通りです。
・中小機構発行の共済契約締結証書(または共済手帳)
・所定の貸付請求書(実印を押印)
・発行から3ヶ月以内の印鑑証明書(個人事業主は個人のもの、法人は法人のもの)
・運転免許証やマイナンバーカードなどの本人確認書類
・受取用口座の通帳またはキャッシュカード(振込希望の場合)
午前中に最寄りの商工中金窓口へ書類一式を持参して申請を行えば、書類確認を経て午後には現金受取または指定口座への着金が完了します。書類に1箇所でも押印漏れや住所の相違があると即日対応が受けられなくなるため、出発前の入念な見直しを推奨します。
利用前に知っておくべき落とし穴と延滞利子のリスク
非常に利便性の高い契約者貸付ですが、返済ルールを甘く見ると手痛いペナルティを被ることになります。最大の注意点は年14.6%という高率の延滞利子です。
期日までに元金の返済や借換(更新)手続きを行わなかった場合、期日の翌日から完済に至るまで日割りで重い延滞利子が加算され続けます。もし期日までに元金の一括返済が難しい場合は、期日前に所定の利子を支払うことで貸付期間を延長(更新)する手続きが可能です。放置することだけは絶対に避けなければなりません。
なお、万が一未返済のまま共済を解約した場合、将来受け取るはずだった共済金や解約手当金から未払いの元利金が差し引かれます。「将来の退職金前借り」という性質を持つ制度だからこそ、期日管理の徹底が不可欠です。
個人事業主・経営者の資金繰り戦略|銀行融資・ビジネスローンとの決定的な違い
資金調達の選択肢として、ノンバンクのビジネスローンやファクタリング、銀行融資と比較した際、小規模企業共済の契約者貸付には独自の強みがあります。
一般的なビジネスローンは年8.0%〜18.0%前後の高金利が課されるうえ、借入履歴が信用情報機関に記録されるため、将来の銀行融資審査に悪影響を及ぼす恐れがあります。一方で小規模企業共済の貸付は、信用情報機関への照会・登録が一切行われません。どれだけ利用しても他行の融資審査に傷がつかない点は、資金調達を多角化するうえで計り知れないメリットです。
低金利で調達コストを最小限に抑えつつ、売掛金回収までのつなぎ資金や賞与支給、納税資金といった一時的な資金需要を乗り切るツールとして、これ以上ない選択肢と言えます。
【小規模企業共済の貸付】に関するよくある質問(FAQ)
Q1:加入してすぐに貸付制度を利用できますか?
A1:加入後すぐに借りられるわけではありません。一般貸付を利用するには、原則として掛金の納付月数が12ヶ月以上(一部貸付は6ヶ月以上)経過している必要があります。積立実績が少ない段階では借入可能額も低くなるため、一定期間の掛金納付が前提となります。
Q2:確定申告書や決算書の提出は求められますか?
A2:一般貸付の場合、確定申告書や決算書、試算表などの提出は一切不要です。ただし、緊急経営安定貸付のように「売上の大幅な減少」が要件となっている特定の貸付制度を申請する際には、売上台帳や確定申告書の控えなど、売上減少を証明する書類の提出が求められます。
Q3:借りたお金の使い道に細かい領収書の提出などは必要ですか?
A3:一般貸付に関しては事業資金であれば用途は自由であり、後から領収書や使途明細の提出を求められることはありません。ただし、生活費や投機目的での借入は制度趣旨に反するため認められていません。
Q4:返済が遅れて放置し続けるとどうなりますか?
A4:年14.6%の延滞利子が発生するほか、中小機構から督促状が届きます。それでも返済が行われない場合、最終的には共済契約が強制解除され、受け取るはずの解約手当金から未返済の元利金が相殺されます。信用情報には載りませんが共済自体の権利を失うため、期日前の更新手続きを必ず行いましょう。
まとめ:ピンチを救う頼れる選択肢として賢く活用しよう
小規模企業共済の契約者貸付制度は、将来の退職金積立と節税メリットを享受しながら、いざという時のキャッシュ不足を即座に補える極めて実用的な仕組みです。
信用情報に傷をつけず、年1.5%という超低金利で迅速に事業資金を用立てられる手段は、民間金融機関の融資メニューを見渡しても他に類を見ません。日頃から掛金納付実績を着実に積み上げ、手続きの流れや必要書類を把握しておくことで、突発的な資金需要にも慌てず対処できるようになります。事業継続を守る強力な一手として、賢く役立てていきましょう。 (出典: 小 規模 企業 共済 貸付(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。