貯金1000万で世界が変わる?達成者の割合と2026年最新ロードマップ
資産形成の大きな節目として、誰もが一度は目標に掲げる「貯金1000万円」。メガバンクの金利引き上げやインフレが日常化した2026年現在、この大台に到達している人はどのくらい存在するのでしょうか。額面としてのインパクトだけでなく、到達した人だけが実感する「精神的・経済的な変化」にも関心が集まっています。
「1000万円貯まると景色が変わる」という言説の真偽から、年代別の達成率、さらには新NISAをフル活用して資産増加のスピードを加速させる実践的なアプローチまで、最新のデータをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身世帯で貯金1000万円を超える割合は約13〜14%、20代・30代では一握りの上位層に限られるのが現実。
- 要点2:到達後に「世界が変わる」最大の要因は、精神的な圧倒的余裕と、資産運用による「お金が働くスピード」の体感。
- 要点3:2026年の金利・インフレ環境下では、預金放置を避け新NISAなどを組み合わせた賢い資産防衛・運用が必須。
【データで判明】貯金1000万円を持つ人の割合と独身・年代別の現実
金融広報中央委員会の最新調査データをもとに分析すると、金融資産1000万円以上を保有する世帯は、全体のなかでも明確に選別された層であることが分かります。二人以上世帯における貯金1000万の割合はおよそ25〜28%前後で推移している一方、単身世帯に絞ると数字は大きく様変わりします。
特に注目すべきは貯金1000万円の独身比率です。単身者全体で見ると、1000万円以上の金融資産を保有している人は約13〜14%にとどまります。さらに単身世帯の約3割が「金融資産非保有(貯金ゼロ)」と回答している実態を踏まえると、独身で1000万円の壁を突破している人は、同世代のなかで完全に上位グループに位置づけられます。
年代別に見ると、そのハードルの高さがより浮き彫りになります。20代30代の貯金1000万達成率は、20代でわずか1〜2%台、30代でも8〜10%前後です。20代・30代前半はライフイベント(結婚、出産、住宅購入)が重なりやすく、出費がかさむ時期でもあります。この年代で大台に乗せているケースは、徹底した節約家か、若くして高収入を得ている専門職・共働きパワーカップルが中心です。
また、世帯年収と貯金1000万の現実を照らし合わせると、年収の多寡だけが決定打ではない点も浮き彫りになります。年収1000万円を超えていても貯蓄ゼロの世帯が一定数存在する一方、世帯年収400万〜500万円台であっても、無駄な固定費を削り着実に1000万円を築き上げている世帯は少なくありません。「稼ぐ力」以上に「残す仕組み」を構築できたかどうかが、達成の分かれ目となっています。
「貯金1000万はすごい?」ネットのリアルな反応と世間のリアル
SNSや掲示板を中心に、定期的に議論が巻き起こるのが「貯金1000万円は本当にすごいのか」というテーマです。貯金1000万はすごいのかネットの反応を追うと、ポジティブな称賛と現実的なシビアさの双方が見受けられます。
X(旧Twitter)などのコミュニティでは、「1000万貯める過程で生活習慣と金融リテラシーが身についたのが一番の財産」「通帳の8桁を見たときは鳥肌が立った」といった達成者へのリスペクトが目立ちます。特に給与所得からコツコツ貯めた層からは、並大抵ではない自己規律の証として高く評価される傾向が顕著です。
一方で、「都内でマイホームを買えば頭金と諸経費で一瞬で消える」「老後2000万円問題や物価高を考えると、1000万円はゴールではなく単なる通過点に過ぎない」といった冷静な指摘も根強く存在します。決して「一生遊んで暮らせる金額」ではないものの、「人生の選択肢を劇的に広げる強力な防波堤」であることは誰もが認める共通認識となっています。
到達した瞬間に何が起きる?貯金1000万で生活が変わる理由
多くの達成者が口を揃えるのが、「1000万円を超えたあたりから心理状態と日常の景色が一変した」という体験談です。貯金1000万で生活が変わる理由には、数字以上の心理的・実質的なメカニズムが働いています。
第一に挙げられるのが「経済的不安からの解放と圧倒的な心の余裕」です。万が一の病気、突然の失職、会社の倒産といった不測の事態が起きても、生活費の2〜3年分を現金でカバーできるという確信が生まれます。これにより、理不尽な労働環境や人間関係に過度に怯える必要がなくなり、会社への依存度が劇的に下がります。
第二に「見栄や無駄遣いへの執着が消える」という逆説的な現象が起きます。1000万円を貯めるプロセスを通じて「自分にとって本当に価値のある支出」の基準が確立されるため、流行のブランド品や見栄のための浪費に興味が薄れます。「買えないから我慢する」のではなく「いつでも買えるけれど不要だから買わない」という心理的優位性が、支出の抑制をさらに強固にします。
そして第三が「複利効果の可視化」です。数百万円規模では実感が湧きにくかった運用のリターンが、1000万円というまとまった元本になることで、年利数パーセントの運用益でも数十万円単位のインパクトを持ち始めます。自分の労働以外に「お金自身が稼ぎ出す収入源」が存在することを肌身で実感できるようになります。
ここから加速する!「貯金1000万円から増えるスピード」の真実
資産形成の界隈で有名な「0から1000万円までは遠いが、1000万円から2000万円、3000万円への到達は格段に早い」という現象。この貯金1000万円から増えるスピードの加速には、明確な数学的・行動経済学的根拠があります。
最大の原動力となるのが資産運用による複利の威力です。たとえば、年間100万円のペースで元本を追加しながら、年利5%で運用を継続した場合をシミュレーションしてみます。
0から1000万円に達するまでには約7.8年の歳月を要します。しかし、すでに1000万円の元本がある状態から2000万円に到達するまでの期間は、わずか約4.9年に短縮されます。さらに3000万円への到達は約3.6年と、ステップアップするごとに必要な年数は加速度的に短くなります。
かつての超低金利時代、メガバンクの普通預金金利(0.001%)では1000万円を預けても年間利息はわずか100円程度でした。金利が引き上げられた2026年現在でも、貯金1000万円の利息と金利は預金だけではインフレ率(物価上昇)に太刀打ちできません。しかし、適切なインデックス投資などを組み合わせることで、年間50万〜70万円相当のリターンが期待できるようになり、これが「資産が勝手に膨らむステージ」への突入を意味します。
【2026年最新版】新NISAを活用した貯金1000万円の資産運用法
手元に1000万円の資金がある場合、全額を銀行預金に眠らせておくのは資産の実質的目減りを招くリスクがあります。2026年の経済環境に即した貯金1000万円の資産運用法の王道は、非課税メリットを最大限に活かした新NISAと貯金1000万円のハイブリッド戦略です。
基本的なポートフォリオ設計のモデルケースは以下の通りです。
① 生活防衛資金の確保(現金預金:200万〜300万円)
日常生活費の半年〜1年分は、元本保証の流動性の高い普通預金や定期預金で確保します。何かあった際に即座に引き出せる現金をキープしておくことで、運用資産を途中で狼狽売りするリスクを完全に遮断します。
② 新NISA(つみたて投資枠+成長投資枠:年間360万円枠の活用)
残りの700万〜800万円のうち、新NISAの非課税投資枠(最大1800万円、年間360万円)を活用してインデックスファンドに配分します。一括で全額を投じるのではなく、相場の変動リスクを平準化するために毎月10万〜30万円ずつ均等に積み立てる手法(ドルコスト平均法)が堅実です。投資対象は「全世界株式(オール・カントリー)」や「S&P500」に連動する低コストファンドが鉄板の選択肢となります。
③ インカムゲイン狙いの高配当株投資(成長投資枠の併用)
資産の成長だけでなく日々の生活の潤いも重視したい場合は、日本の連続増配株や米国の高配当ETFを一部組み入れ、年3〜4%の配当金(完全非課税)を生活費や再投資に充当するアプローチも極めて有効です。
ゼロから最速で到達する!貯金1000万円達成者の共通点とロードマップ
資産1000万円に最短距離で到達した人々を調査・分析すると、驚くほど似通った行動パターンが見えてきます。貯金1000万円達成者の共通点と、未達成から着実にゴールへ向かうための貯金1000万円達成のロードマップを整理しました。
達成者に共通する3大要素は以下の通りです。
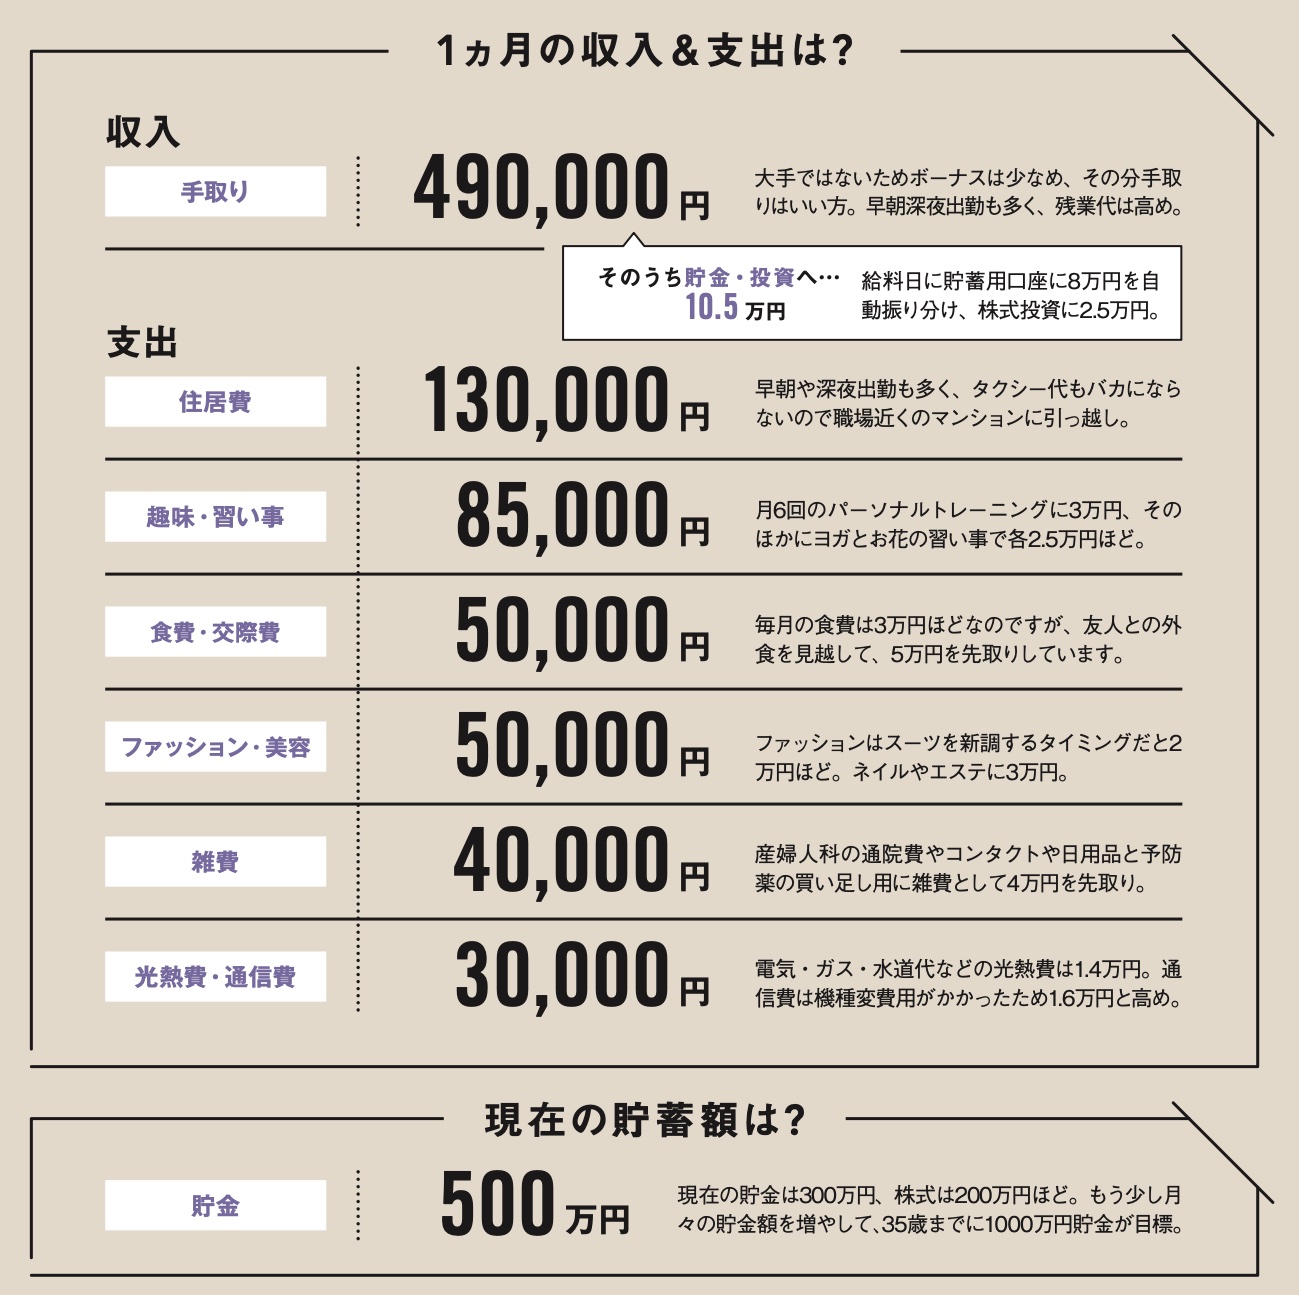
1. 「先取り貯蓄&投資」の自動化:給与が振り込まれた瞬間に、貯蓄・投資用口座へ自動振替する設定を完了させています。「余ったら貯金する」という受動的なスタンスでは絶対に1000万円には届きません。
2. 固定費の徹底的な削ぎ落とし:格安SIMの利用、無駄な保険の解約、不要なサブスクの整理、身の丈に合った住居費の設定など、毎月自動的に出ていくコストを極限まで最適化しています。
3. 金融リテラシーの継続的アップデート:税制の仕組み(控除制度やNISA、iDeCo)を正しく理解し、手取り収入を最大化する知識を日常的に吸収しています。
【貯金1000万円への4段階ロードマップ】
・第1フェーズ(0〜100万円):生活防衛の基礎固め
家計簿アプリ等で収支を可視化し、固定費を見直して月3万〜5万円の余剰資金を安定して捻出する体質を作ります。
・第2フェーズ(100万〜300万円):投資のスタートと習慣化
生活防衛資金を確保したうえで、少額から新NISAでの積立投資を開始。市場の上下に動じない規律を身につけます。
・第3フェーズ(300万〜500万円):入金力の強化
節約の限界を感じ始める時期です。副業の開始、資格取得による昇給、転職など「稼ぐ力」にフォーカスし、毎月の投資額を拡大させます。
・第4フェーズ(500万〜1000万円):複利の恩恵とラストスパート
運用益と本業・副業の入金力が相乗効果を発揮し、資産の増加スピードが目に見えて速くなります。そのまま生活水準を変えずに大台突破を迎えます。
【貯金1000万円】に関するよくある質問(FAQ)
Q1:貯金1000万円を達成するのに何年くらいかかりますか?
A1:毎月の貯蓄・投資額によって異なります。手取りから毎月5万円+ボーナス年20万円(年間80万円)を貯めた場合、年利5%の運用を組み合わせれば約9年で達成可能です。毎月の積立額を10万円+ボーナス年40万円(年間160万円)に引き上げられれば、約5年半で1000万円の大台に到達できます。
Q2:貯金1000万円があってもインフレで価値が下がる心配はありませんか?
A2:全額を低金利の普通預金に置いている場合、インフレによって実質的な購買力は低下します。そのため、インフレヘッジとして世界経済の成長に連動する株式インデックスファンド(新NISA活用)などに資産の一部を分散投資し、インフレ率を上回るリターンを狙うポートフォリオを組むことが不可欠です。
Q3:独身で貯金1000万円を達成したら、セミリタイア(FIRE)は可能ですか?
A3:1000万円単体での完全リタイアは現実的ではありませんが、「サイドFIRE」や「バリスタFIRE」の足がかりとしては十分な規模です。運用利回りで年間数十万円の補助を得つつ、週3日勤務やフリーランスなどストレスの少ない働き方にシフトする選択肢は十分に現実味を帯びてきます。
まとめ:1000万円はゴールではなく「資産形成の真のスタートライン」
貯金1000万円という節目は、達成者にとって決して最終目的地ではありません。むしろ、これまでの規律ある節約生活と投資の習慣によって「資本主義のプレイヤー」としての基盤が完成し、お金を加速度的に増やすための真のスタートラインに立ったと言えます。
単身世帯の上位1割強に食い込むこの実績は、将来への漠然とした不安を打ち消し、人生の舵を自分の手で握るための強力な自信となります。まずは現状の固定費の見直しと先取り貯蓄の自動化から着手し、2026年の資産形成トレンドを味方につけながら、一歩ずつ大台への階段を登っていきましょう。 (出典: 貯金 1000 万(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。