ダブルワークの社会保険は両方で加入?バレる理由と2026年新ルール
物価高や働き方の多様化を背景に、パートやアルバイト、正社員の副業としてダブルワーク(掛け持ち)を選択する人が急増しています。しかし、現場で最も多くの人が直面するのが「社会保険(健康保険・厚生年金)はどうなるのか」という複雑な制度の壁です。
「2社とも条件を満たしたら両方で保険料を払うのか」「片方だけでいいのか」「副業が会社にバレるのか」など、疑問や不安は尽きません。2026年現在の最新の社会保険適用拡大ルールを踏まえ、加入条件の判定基準から保険料の按分計算、会社に知られる決定的なメカニズム、損をしないための手続き手順まで分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2つの勤務先でそれぞれ加入要件を満たした場合、両方の事業所で社会保険に二重加入する義務が生じる。
- 要点2:両社加入時は「二以上事業所勤務届」の提出が必須となり、日本年金機構からの通知により副業は会社へ確実に判明する。
- 要点3:保険料は両社の報酬を合算して決定され各社の給与比率で按分されるため、手取り額と将来の年金受給額を見極めた働き方の調整が不可欠。
【結論】ダブルワークで社会保険は両方入る?加入基準と判定フロー
ダブルワークをしている場合、社会保険の加入パターンは大きく分けて「片方のみ加入」「両方で加入(二重加入)」「どちらも非加入」の3通りに分かれます。
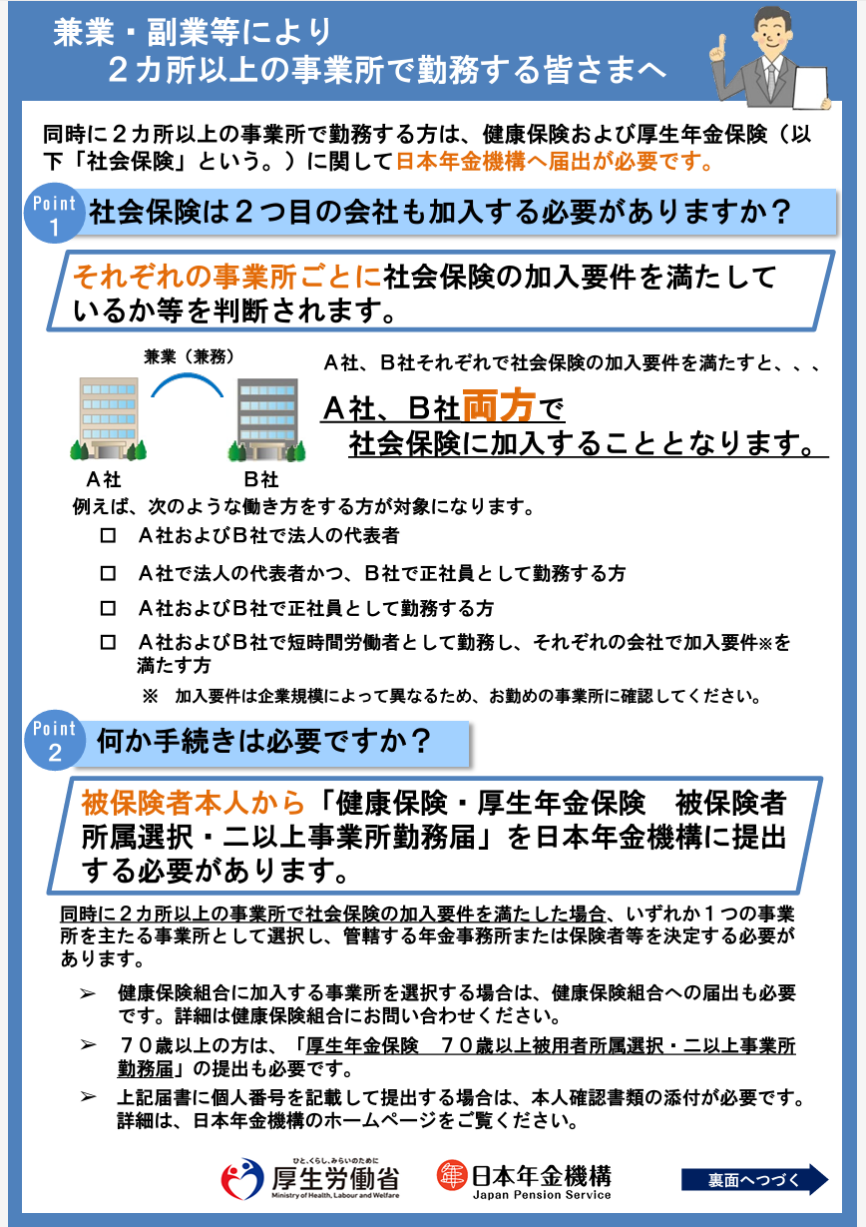
大前提として、現行制度では「それぞれの勤務先単体で加入条件を満たしているかどうか」で判定されます。2社の労働時間や賃金を自動的に合算して1社分の基準を満たすわけではありません。
判定の基準は極めてシンプルです。
① どちらか1社のみで条件を満たす場合:
条件を満たした1社のみで社会保険に加入します。もう一方の会社では保険料は引かれません。
② 両方の会社でそれぞれ条件を満たす場合:
両方の会社で社会保険に加入(二重加入)することになります。この場合、法律に基づき後述する「二以上事業所勤務届」の手続きが必要です。
③ どちらの会社でも条件を満たさない場合:
どちらの会社でも社会保険には加入しません。自身で国民健康保険・国民年金に加入するか、家族の扶養内で働く形になります。
【2026年最新】社会保険の適用拡大と「106万・130万円の壁」の激変
短時間労働者に対する社会保険の適用拡大が進み、パートやアルバイトの掛け持ちワーカーを取り巻く環境は大きく変化しています。特に意識すべきが「106万円の壁」と「130万円の壁」の違いです。
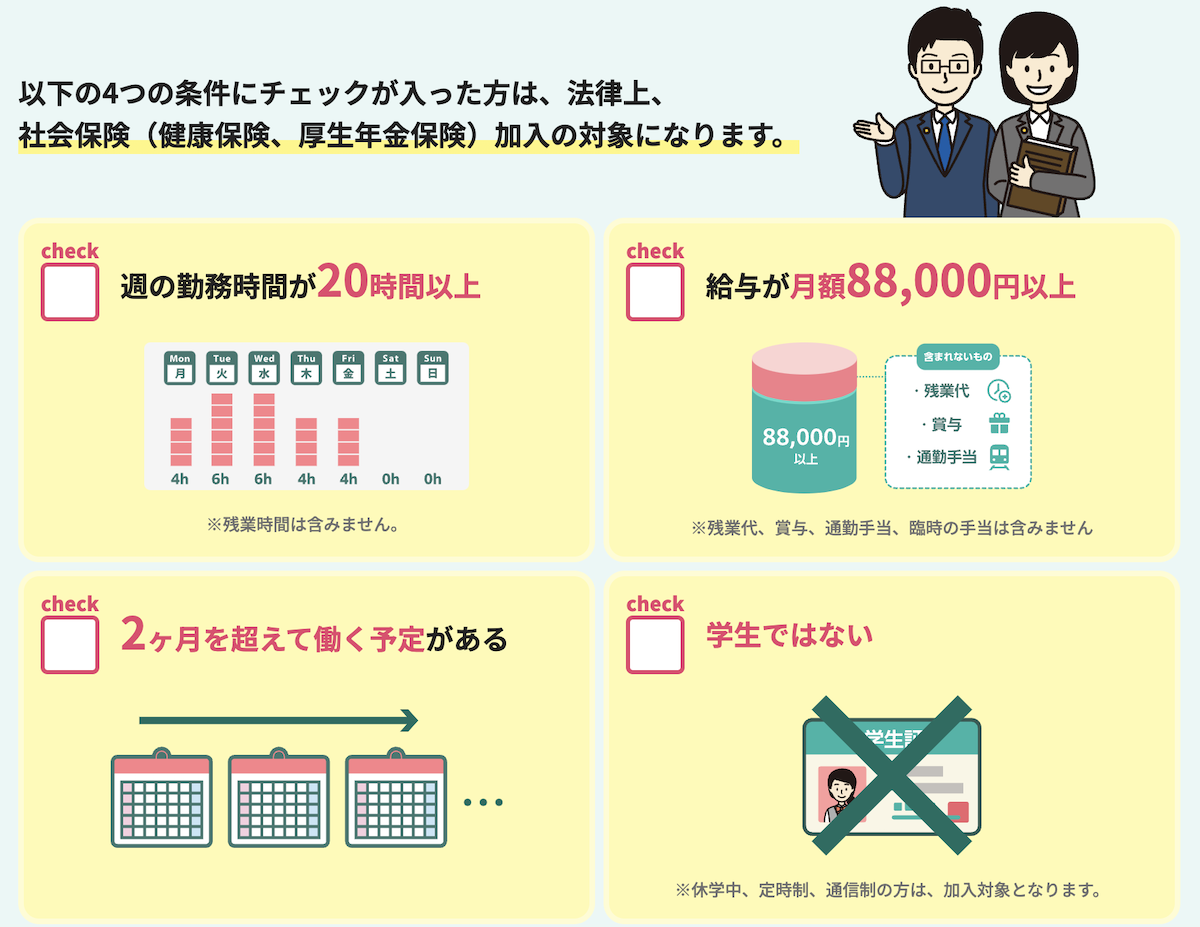
いわゆる「106万円の壁」とは、従業員数51人以上の企業(※企業規模要件は段階的に見直され、さらなる撤廃へ向けた法改正が進展中)で働く短時間労働者が、以下の条件をすべて満たした場合に社会保険加入となる基準を指します。
- 週の所定労働時間が20時間以上
- 月額賃金が8.8万円以上(年収換算で約106万円以上)
- 2カ月を超える雇用の見込みがあること
- 学生ではないこと(休学中や夜間部などを除く)
一方、「130万円の壁」は家族の扶養(被扶養者)から外れるかどうかの基準です。こちらは1社ごとの金額ではなく、すべての収入を合算した年収で判定されます。たとえ各社で週20時間未満に抑えて106万円の壁をクリアしていても、2社の合計年収が130万円を超えた時点で扶養から外れ、自身で国民健康保険・国民年金に加入するか、いずれかの勤務先で社会保険に入る必要が生じるため注意が必要です。
副業が会社にバレる決定的な理由|日本年金機構からの通知の仕組み
「副業禁止の会社に勤めているが、ダブルワークで社会保険に入るとバレるのか」という疑問に対する回答は、「両方の会社で加入条件を満たした場合、100%確実にバレる」となります。
住民税の徴収方法(普通徴収への切り替え)によって副業の発覚を防ごうとする手法が知られていますが、社会保険の二重加入は全く別のルートから会社に通知されます。
両方の会社で社会保険の加入条件を満たすと、被保険者は「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」を年金事務所に提出しなければなりません。この手続きが行われると、日本年金機構は2社の給与を合算して標準報酬月額を算出し、それぞれの会社が負担・控除すべき保険料を計算します。
その後、日本年金機構から本業と副業の双方の事業主に対して「健康保険・厚生年金保険被保険者標準報酬決定通知書」が送付されます。この通知書には按分された保険料額や標準報酬月額が記載されているため、会社の経理・人事担当者が見れば「他社で別の給与を受け取っている」という事実が一目で分かります。会社に内緒で両社加入を回避することは制度上不可能です。
知っておくべき「保険料の按分計算」|報酬合算で負担はどう変わる?
2つの会社で社会保険に加入する場合、保険料はどのように徴収されるのでしょうか。「それぞれの会社から二重に満額引かれて大損するのではないか」と懸念する声もありますが、実際には給与額に応じた「按分(あんぶん)計算」が行われます。
基本的な計算の流れは次の通りです。
ステップ1:2社の月給を合算する
本業(主たる事業所)の月額報酬と、副業(従たる事業所)の月額報酬を足し合わせます。
ステップ2:合算額から全体の標準報酬月額を決定する
合算した報酬額をもとに、全体の社会保険料額(健康保険料・厚生年金保険料)を算出します。
ステップ3:各社の給与比率で保険料を按分する
算出した全体の保険料を、それぞれの会社の給与割合に応じて振り分け、各社の給料から天引きします。
例えば、本業の月給が20万円、副業の月給が10万円の場合、合算した30万円をベースに保険料が決定されます。全体の保険料のうち「3分の2」が本業の給料から、「3分の1」が副業の給料から控除される仕組みです。
なお、健康保険証は選択した「主たる事業所」側の健康保険組合や協会けんぽから1枚だけ発行され、そちらを使用することになります。
手続きの全手順|「被保険者所属選択・二以上事業所勤務届」の出し方
2社以上で社会保険の要件を満たした場合、従業員本人が主導して速やかに手続きを行う必要があります。放置すると保険料の追徴や手続きの混乱を招くため、正しい手順を把握しておきましょう。
① 主たる事業所(メインの会社)を決定する
健康保険証の発行元となる主たる事業所を1つ選択します。通常は収入が多い方や、加入している健康保険組合の付加給付が手厚い方を選びます。
② 必要書類を作成する
日本年金機構のウェブサイト等から「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」をダウンロードし、両社の名称、所在地、それぞれの標準報酬月額などを記入します。
③ 年金事務所へ提出する
事実が発生した日(副業先で社会保険の加入要件を満たした日)から10日以内に、選択した主たる事業所を管轄する年金事務所(または事務センター)へ提出します。窓口持参、郵送、または電子申請が可能です。
④ 各社で按分された保険料の天引きが開始
年金事務所での処理が完了すると、両社に決定通知書が届き、新たな按分額での給与天引きがスタートします。
また、ダブルワークで2社以上から給与を受け取っている場合、原則として確定申告が必要になります。年末調整は本業の1社でしか行えないため、副業先の「源泉徴収票」を合わせて翌年2月16日〜3月15日の間に確定申告を行ってください。
パート・バイト掛け持ちで損しないための働き方戦略
ダブルワークにおける社会保険の加入は、手取り収入が一時的に減少する「デメリット」と捉えられがちですが、長期的なセーフティネットの強化という「メリット」も存在します。
社会保険に加入することで得られる主な恩恵は以下の通りです。
- 厚生年金の受給額が増加:将来受け取れる老齢厚生年金の額が生涯にわたって底上げされます。
- 傷病手当金・出産手当金の受給権:病気や怪我で働けなくなった際、合算した標準報酬月額をベースにした傷病手当金が支給されます。
- 障害年金・遺族年金の保障拡充:万が一の際の公的保障が手厚くなります。
一方で、「目先の手取り現金を最優先したい」という場合は、副業先での労働時間を「週20時間未満」または月収を「8.8万円未満」に厳格にコントロールし、2社目での社会保険加入を避ける調整が現実的な選択肢となります。
【ダブルワークの社会保険】に関するよくある質問(FAQ)
Q1:副業先が週15時間勤務の場合、本業(週30時間)と足して週45時間になるので副業先でも社会保険に入りますか?
A1:いいえ、入りません。労働時間は会社ごとに個別に判定されます。副業先単体で週20時間未満であれば、副業先で社会保険に加入することはありません。本業側のみで加入を継続します。
Q2:本業の会社に副業を知られたくありません。二以上事業所勤務届を出さないとどうなりますか?
A2:届出を怠っても、日本年金機構のデータ突き合わせによりいずれ発覚します。未提出のまま放置すると、過去に遡って保険料が追徴され、両社の給与から一括天引きされるなどトラブルの原因になります。法令で定められた義務であるため、必ず提出しなければなりません。
Q3:業務委託(フリーランス・ギグワーク)でダブルワークをする場合も社会保険の二重加入になりますか?
A3:業務委託契約は雇用契約ではないため、社会保険(健康保険・厚生年金)の対象外です。副業収入がいくらあっても社会保険の二重加入にはならず、本業先のみでの加入となります。ただし、年間の副業所得が20万円を超える場合は確定申告が必要です。
まとめ:ダブルワーク時代の社会保険と賢いキャリア選択
ダブルワークにおける社会保険の仕組みは、「各社ごとの加入要件判定」「両社該当時の二重加入と按分計算」「日本年金機構を通じた会社への通知」という構造を正しく理解することが第一歩です。
社会保険の適用拡大が進む中、掛け持ちによって手取りがどのように変化するのか、保障内容がどれほど手厚くなるのかを事前にシミュレーションすることが欠かせません。副業規定の確認や自身のライフプランに合わせ、最適な労働時間と働き方を賢く選択してください。 (出典: ダブル ワーク 社会 保険(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。